

 입력 2022-10-20 07:00:10


올 초 ‘대란’ 일어났던 청년희망적금 해지율 상승 중
24개월 긴 만기·대출이자 상승으로 청년 부담 커져
정부, 내년 유사한 청년도약계좌 준비 나서…금리인상기 유인책 필요
기준금리가 3%대에 진입하면서 은행권의 일반 정기예금 상품 중에서도 연 5% 이상의 고금리가 등장하기 시작하고 있다. 이에 과거 금리혜택으로 주목을 끌었던 정책성 상품의 인기가 예전 같지 않다는 지적이다.
20일 금융당국과 은행권 등에 따르면 ‘청년희망적금’ 등 관 주도로 판매된 수신상품의 해지율이 늘어나고 있는 것으로 나타났다.
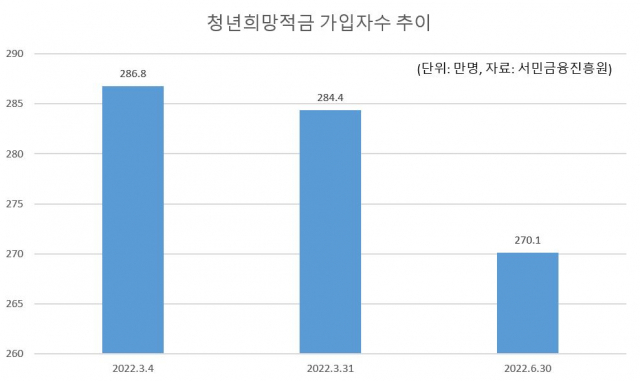
서민금융진흥원 집계에 따르면 지난 3월 초 판매가 완료된 청년희망적금의 가입자는 286만8000명으로 나타났다.
하지만 해당 적금은 고작 한 달이 지나지 않은 3월말 기준 가입자 수가 284만4000명으로 떨어졌다. 6월말 기준으로는 가입자 수가 270만1000명까지 줄어들었다. 석 달여 만에 14만3000명(5.8%)이 해지를 결정한 것이다.
청년희망적금에 가입한 30대 직장인 A씨는 “타 금융상품보다 좋은 조건이라는 생각에 평일 오전부터 ‘대란’을 뚫고 어렵게 가입했는데 막상 금리가 계속 오르는 걸 보니 아깝다는 생각도 든다”며 “금리 인상으로 대출 상환도 어려운데, 청년희망적금의 최대 금리를 받을 수 있는 예치 기간도 24개월로 긴 편이라 차라리 해지하고 다른 상품에 가입하는 게 낫지 않을까 고민이 된다”고 말했다.
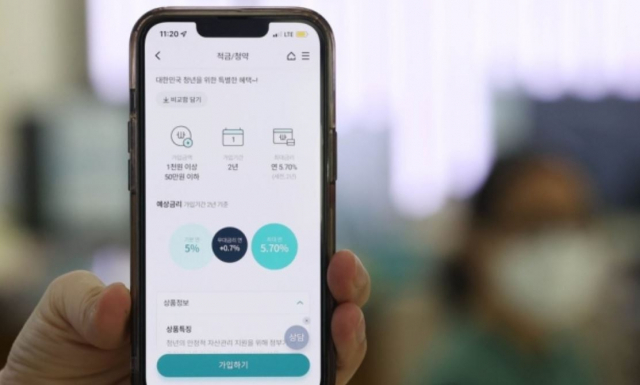
청년희망적금 가입 화면. <사진=연합뉴스>
최근 온라인 재테크 커뮤니티 등지에서도 대출 이자 상환 어려움과 타 고금리 상품에 가입할 목돈이 부족하다는 이유로 매달 청년희망적금 납입액이 부담되거나, 해지 여부를 고민하는 글들이 여럿 게재되고 있는 모습이다.
청년희망적금은 월 50만원 한도로 2년 만기 적금상품이다. 만기 납입할 경우 기본금리 5%에 저축장려금(1년차 2%, 2년차 4%), 은행별로 지급하는 우대금리 등이 제공된다.
우대금리 조건을 모두 충족했을 경우 연 9~10%의 금리를 제공받을 수 있어 일반 수신상품보다 금리 자체는 높지만, 문제는 24개월이라는 긴 만기다. 2년간 목돈이 묶여있는 만큼 ‘주머니 가벼운’ 청년들로서는 부담이 클 수밖에 없다.
실제 최근 시중은행의 수신상품 금리는 연 최고 5~6%대에 육박할 만큼 날로 치솟고 있으며, 우대금리 조건 기간도 훨씬 짧다. 일부 특판상품의 경우 우대금리 포함 최고 금리가 10%대에 육박하는 경우도 있다.
KB국민은행의 ‘KB국민행복적금’은 오는 20일 인상 금리 적용시 1년만기 기준 연 최고 5.75%, 신한은행의 ‘신한 쏠만해 적금’은 이체 기간이 6개월만 넘어도 최고금리가 연 5.5%(9월 20일 기준)에 달한다.
저축은행 중에서는 상상인저축은행의 ‘뱅뱅뱅 회전정기예금’ 등은 12개월 만기 기준 연 6%의 이자를 지급하면서 특판상품이 아닌 수신상품 중에서는 최고 금리를 약속했다.
이러한 상황에서 당국에서는 여전히 정책성 수신상품을 준비하고 있는 가운데 시장에서는 예전과 같은 ‘열풍’이 일어날지 의문이 제기되고 있다. 정부는 내년부터 ‘청년도약계좌’라는 명칭의 청년희망적금과 유사한 상품을 준비 중인 것으로 알려졌다. 해당 상품은 월 최대 70만원 납입 시 정부가 일정 금액을 지원, 5년 후 최대 5000만원의 목돈을 마련토록 한다는 계획이다.
업계 관계자는 “현재로선 청년희망적금 등은 비과세 혜택과 정부 저축장려금 조건이 있어 만기 유지시 10%대의 금리를 받을 수 있기 때문에 해지가 고민된다면 좀 더 보유하는 편이 낫다”면서도 “최근 시장 환경의 변화로 정책상품에 대한 소비자들의 관심도가 떨어지고 있는 점을 감안, 앞으로 나올 새로운 정책상품에는 새로운 유인책과 제도 보완이 필요할 것”이라고 말했다.
[CEO스코어데일리 / 박예슬 기자 / ruthy@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.