

 입력 2022-11-16 17:56:08


1년새 고객수 400만 넘어서며 고속성장
중·저신용 적극 포용…제1금융권 가운데 대출 비중 가장 커
여·수신불균형 해소·흑자전환은 과제
홍민택 대표 “포용 기반 혁신으로 이끌어갈 것”
출범 후 첫 돌을 맞은 토스뱅크의 성장세가 무섭다. 인터넷전문은행 3사 ‘막내’ 토스뱅크는 여러 혁신 서비스를 선보이며 시장의 ‘메기’로 자리 잡았다. 특히 중·저신용자를 비롯해 개인사업자 등 크게 주목받지 못했던 고객군을 집중 공략하는 차별화 전략이 토스뱅크의 성장을 견인했다는 평가다.
토스뱅크는 앞으로도 기존 금융권에서 시도하지 않은 다양한 혁신과 포용에 기반을 둔 금융 서비스를 통해 ‘새로운 차원의 은행’으로 거듭난다는 복안이다.
16일 금융권에 따르면 지난 10월 5일 기준 토스뱅크를 이용하는 고객 수가 480만명을 넘어선 것으로 나타났다. 일 평균 1만3200명, 6초에 1명꼴로 고객이 유입된 셈이다. 이는 3년 만에 1000만명의 고객을 확보한 카카오뱅크를 앞지르는 속도다.
인터넷전문은행 중 가장 뒤늦게 모습을 드러낸 토스뱅크가 빠르게 시장을 장악하게 된 건 ‘포용 기반 혁신’이라는 전략을 펼친 결과이다. 출범 당시 중·저신용자와 금융취약계층 포용이라는 기치를 내걸고 대출 장벽을 낮추고 고객의 범위를 대폭 넓히는 등 중·저신용 대출 영업을 공격적으로 개시했다. 그 결과 현재까지 전체 대출에서 중·저신용자 가계 대출 비중만 40%로 제1금융권 통틀어 가장 높은 수치를 달성했다.
차별화 전략의 일환으로 토스뱅크는 ‘개인사업자 전용’ 서비스에 눈을 돌렸다. 인터넷전문은행 최초로 전면 비대면 무보증·무담보 ‘사장님 대출’을 내놨으며 ‘마이너스 통장’도 운영 중이다. 기존 금융권에서 대출 시행이 까다로운 자영업자를 비롯한 중·저신용자의 자금 애로를 해소했다는 점에서 의미가 있다는 평가이다.
토스뱅크가 시도한 ‘최초 서비스’는 여기서 그치지 않는다. 지난 3월 국내 은행 중 제일 먼저 선보인 ‘지금 이자 받기’는 토스뱅크 통장을 보유한 고객을 대상을 매일 한 번씩 고객이 원할 때 이자를 받을 수 있도록 제공하는 서비스다. 이는 출시한 지 이틀 만에 66억원을 돌파하며 관심을 끌었다.
또 지난달 24일에는 차주를 대상으로 국내 최초 ‘매달 내는 돈 낮추기’ 서비스를 출시했다. 토스뱅크에 따르면 원리금 균등 상환 중인 대출 고객은 언제든 본인이 원하는 때에 상환 기간을 연장하고 매월 부담하는 원리금을 줄일 수 있다.
토스뱅크 관계자는 “매달 내는 돈 낮추기 서비스를 통해 월 고정 비용 일부가 상쇄될 수 있다”며 “토스뱅크가 그동안 지켜온 포용과 혁신의 가치에 기대 고객의 가계 부담을 줄이고 상생을 실천하고자 한다”고 말했다.
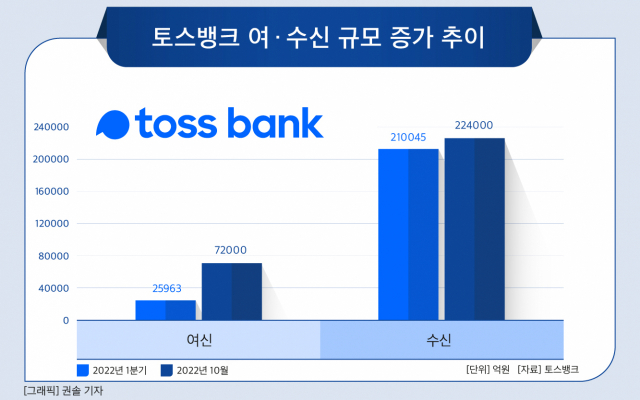
토스뱅크의 ‘혁신’은 여·수신 규모에서도 확인할 수 있다. 지난달 5일 기준 토스뱅크의 여신과 수신 규모는 각각 22조4000억원, 7조2000억원으로 집계됐다. 지난 1분기 기준 여신(2조5963억원), 수신(21조45억원)과 비교했을 때 각각 6.6%, 177% 성장했다. 사장님대출에 이어 씨티은행 제휴대환대출, 사장님대환대출 등 여신 상품을 다양하게 늘리며 예대율(예금 대비 대출 비율)을 12.3%에서 32.1%까지 큰 폭으로 늘렸다.
다만 아직까지도 여신에 비해 수신 규모가 세 배 이상 높은 점은 토스뱅크가 해결해야 할 과제로 분석된다. 지난 5월 기준 토스뱅크의 예대사업 흑자 전환에 성공했지만 여신에 비해 수신이 과도하게 높을 경우 이자비용을 초래하는 까닭에 수익성을 대폭 확대하는 데에 걸림돌로 작용할 수 있는 이유에서다.
토스뱅크 측은 자신 있다는 입장이다. 내년 중으로 수요가 높은 전세자금대출과 비대면 주택담보대출 등 다양한 여신 상품을 선보인다. 카카오뱅크와 케이뱅크가 전월세보증금대출과 주택담보대출로 여신 성장을 꾀한 만큼 여·수신 불균형을 해소하는 데 주효할 것으로 전망된다.
토스뱅크는 2025년 흑자전환을 목표로 앞으로도 실험적인 시도를 통해 가파른 성장세를 이어간다는 계획이다. 지난 상반기 기준 토스뱅크의 손익은 1243억원 적자를 기록했다. 카카오뱅크와 케이뱅크가 흑자전환 하는 데 3년, 5년이 걸린 것으로 봤을 때 토스뱅크가 지속적인 성장세를 유지한다면 흑자 전환 시기를 앞당길 수 있을 것으로 예측된다.
홍민택 토스뱅크 대표는 “제1금융권에 대한 고정관념을 사용자 관점에서 혁신하면서 고객을 포용할 수 있었다”며 “포용에 기반한 혁신으로 이끌어갈 계획이며 새로운 차원의 뱅킹서비스를 선보이는 은행으로 거듭나겠다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.