

 입력 2022-12-22 07:00:05


국내 은행 연금저축신탁 평균 수익률 –0.14% 마이너스 진입
퇴직연금 부상 연금저축신탁 관심 줄며 소극적 운용
국내 은행이 판매했던 연금저축신탁 수익률이 날개없는 추락 중이다. 특히 적립금 규모가 가장 큰 신한은행 수익률이 -3%대를 위협하며 국내 은행 가운데 가장 저조했다.
연금저축신탁은 평범한 직장들의 알토란 같은 노후 자금이다. 판매 중단 이후 운용 여력이 낮아지면서 손실에 대비를 못하는 것이다.
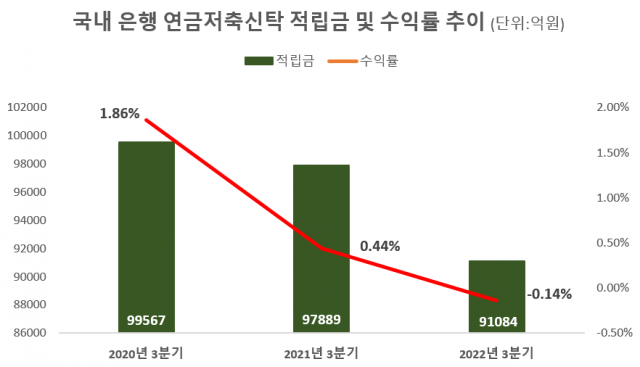
22일 금융감독원 통합연금포털을 통해 국내 은행 16곳의 연금저축신탁 운용 현황을 비교한 결과 올해 3분기 평균 수익률이 –0.14%로 나타났다. 2020년 3분기까지만 하더라도 평균 1.88%의 수익률을 유지해오다가 2021년 3분기 0.44%, 올 3분기에는 마이너스 수익률로 돌아섰다.
은행 중에서 특히 적립금 규모가 가장 큰 신한은행의 수익률이 가장 저조했다. 신한은행의 연금저축신탁 적립금은 2조3259억원으로 전체 적립금 9조1084억원의 25.5%를 차지하지만 수익률은 –2.91%로 16곳 가운데 가장 낮다.
신한은행 관계자는 "최근 주식시장이 안 좋아지면서 타행 대비 다소 주식비중이 높게 운용 중인 신탁상품의 수익률이 낮아진 상황이나 빠른 속도록 회복하고 있으며 연금신탁의 수익률 개선을 위해 운용 인력을 확대해 나가고 있는 상황”이라고 설명했다.
다음으로 NH농협은행이 –2.05%, KB국민은행 –1.79%, 하나은행 –1.78%, 우리은행 –1.62%를 기록해 국내 주요 시중은행의 수익률이 대체로 낮았다. 무엇보다 마이너스대 수익률에 묶인 적립금 규모만 전체의 88%를 차지하는 7조9944억원에 달한다.
지방은행 수익률이 그나마 양호했다. 적립금 규모가 3320억원인 BNK부산은행의 경우 0.64%, BNK경남은행과 DGB대구은행은 적립금 규모가 각각 408억원, 1681억원으로 시중은행에 견줘 작지만 수익률은 2.36%, 1.19%로 나타났다.
연금저축의 경우 은행은 신탁 형태로 운용하며 자산운용사는 펀드, 보험사는 저축보험 형태로 판매한다. 고객이 은행에 자산을 맡기고 운용을 위탁한 뒤 가입 5년이 지나거나 만 55세가 넘으면 연금형태로 지급받는 상품으로 한 때 노후자금 마련으로 인기를 샀다. 연금저축신탁의 경우 2010년대 초반에는 안정적인 성과를 거뒀지만 이후 수익률이 좀처럼 개선되지 않아 2018년 판매가 중단되면서 시장에서 존재감이 미미해졌다.
더욱이 은행권에서는 단종된 연금저축신탁보다 퇴직연금 상품 개발에 더 집중한 탓에 적립금 규모 역시 매년 낮아지고 있다. 2020년 3분기 9조9567억원에서 2021년 3분기 9조7889억원에 이어 올해 3분기에는 9조1084억원으로 8조원 진입을 바라보는 상황이다.
9조원에 달하는 노후자금이 묶여 있는 만큼 소극적 운용보다 책임감을 갖고 개선 방안을 마련해야 한다는 지적이 꾸준히 제기된다.
한 금융권 관계자는 “판매가 중단되면서 자금 유입이 안 되니 운용 여력도 그만큼 줄었다”며 “다만 소비자 보호 차원에서 포트폴리오를 변경하거나 수수료 공제 등 자구책을 마련해야 한다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.