

 입력 2022-12-27 18:06:35


고정이하여신비율 3.8%…OK저축은행 8% 육박
금리 인상과 경기 둔화…부동산 시장 침체
대형 저축은행 부동산PF 대출 채권 증가로 위험 부담 확대
금리 인상과 경기 둔화로 저축은행의 경영이 악화하는 가운데 국내 대형 저축은행의 부실채권이 빠르게 증가했다. 부동산 시장마저 침체하면서 부동산 프로젝트파이낸싱(PF)이 저축은행부실 ‘뇌관’으로 급부상해 신용 리스크가 더 확대되는 양상이다.
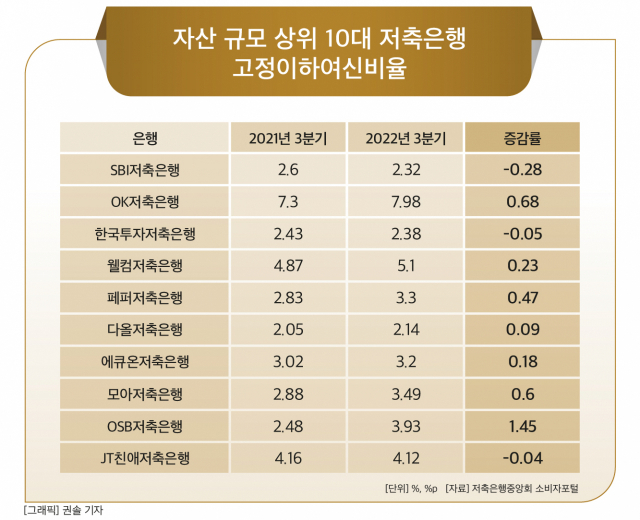
27일 저축은행중앙회에 따르면 올해 3분기 자산 규모 상위 10대 저축은행(SBI·OK·한국투자·웰컴·페퍼·다올·애큐온·모아·OBS·JT친애)의 고정이하여신(NPL)비율은 전년동기보다 0.3%P 증가한 3.8%로 10곳 중 7곳이 전년동기보다 증가한 것으로 나타났다.
통상 금융회사의 여신은 건전서 수준에 따라 정상, 요주의, 고정, 회수의문, 추정손실로 나뉜다. NPL비율은 전체 대출에서 연체기간이 3개월 이상인 고정이하여신(고정, 회수의문, 추정손실)이 차지하는 비중을 나타내는데 이 비중이 커질수록 건전성이 악화했다고 판단한다.
저축은행 중에서 건전성이 가장 크게 악화한 곳은 OK저축은행으로 나타났다. 통상 NPL비율이 8%보다 낮을수록 안전한다고 평가하는데 3분기 OK저축은행의 NPL비율은 7.98%로 8%에 근접한 수치를 보였다. 같은 기간 웰컴저축은행이 5.1%로 OK저축은행 다음으로 NPL비율이 높았다.
저축은행 3곳(SBI·한국투자·JT친애저축은행)의 NPL비율은 이와 대조적으로 전년동기보다 감소해 양호한 여신건전성을 유지했다. SBI저축은행은 지난해 3분기 2.6%에서 올해 3분기 2.32%로 0.28%p 떨어졌고 한국투자저축은행과 JT친애저축은행은 전년동기보다 0.05%p, 0.04%p 감소한 2.38%, 4.12%를 기록했다.
이런 가운데 부동산 PF대출 채권이 빠르게 증가해 여신 건전성이 더 악화할 가능성도 커졌다. 부동산PF는 부동산 사업성을 기반으로 대출을 내주는 기법인데 주택시장이 호황일 경우 수익을 내기 쉽지만 시장여건이 악화하면 미분양 확대로 손실 위험성이 커지게 된다. 실제 10대 저축은행의 부동산PF 대출은 지난해 3분기 3조3594억원에서 이듬해 4조4856억원으로 33.5% 급증했다.
문제는 저축은행 부동산PF의 경우 초기 개발 사업에 자금을 내주고 시중은행 본PF가 이뤄지면 이익을 받는 브릿지론이 주를 이뤘다는 점이다. 경기 둔화로 주택시장도 직격탄을 맞으면서 본PF 승인이 까다로워져 리스크가 더 가중되는 모양새다. 한국신용평가는 22일 보고서에서 “최근 분양경기가 얼어붙은 가운데 브리지론에서 본PF로의 전환이 늦어지고 있다”며 “브릿지론의 경우 본PF로 전환되지 않으면 부실위험이 매우 커진다”고 설명했다.
금리 인상, 가계대출 규제로 저축은행의 영업 환경이 녹록지 않아 향후 여신 건전성이 더 악화할 것으로 전망된다.
한 저축은행 관계자는 “저축은행감독규정에 따라 PF대출 비중을 20% 이내로 제한하고 있는 데다 무분별하게 늘릴 수 없어 대형 저축은행에 미치는 영향은 우려하는 만큼 크지 않다”면서도 “PF대출을 급격하게 늘려 대출 자산을 확대한 일부 저축은행은 건전성이 더 악화할 가능성은 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.