

 입력 2023-01-11 07:00:05


3분기 고정이하여신비율 0.43%…직전분기보다 0.1%p 올라
‘요주의여신’ 1000억원 돌파…잠재부실 급증
중·저신용 대출 증가 영향…건전성 관리 ‘관건’
<자료=금융감독원 금융통계정보시스템>
국내 인터넷전문은행의 건전성이 일제히 후퇴했다, 지난해 중·저신용 대출 확대라는 목표를 달성하기 위해 관련 대출을 대폭 늘린 영향이다. 다만 부실채권 비율도 함께 급증하고 있어 리스크 관리가 필요하다는 지적이 나온다.
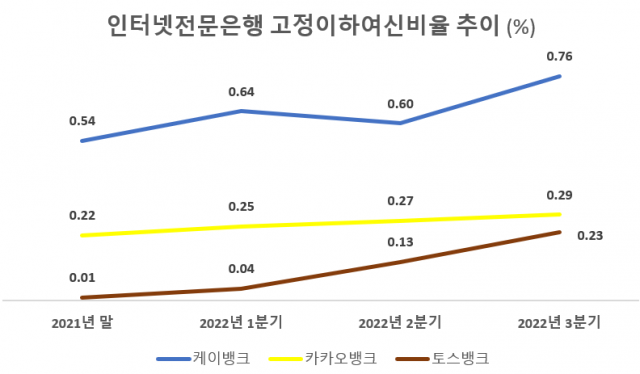
11일 금융권에 따르면 지난 3분기 기준 케이뱅크·카카오뱅크·토스뱅크 등 인터넷전문은행 세 곳의 고정이하여신(NPL)비율은 평균 0.43%로 직전분기(0.33%)보다 0.1%포인트(p) 상승했다.
고정이하여신은 회수가 불가능해 손실처리가 불가피한 ‘추정손실’과 연체 여신에서 손실이 예상되는 ‘회수의문’, 담보처분을 통해 회수 가능한 것으로 예상되는 ‘고정여신’을 합한 자산으로 부실채권이라고 통틀어 부르며 은행의 자산건전성을 나타내는 지표이다.
인터넷전문은행 중 NPL비율이 가장 높은 곳은 케이뱅크이다. 지난 2분기 0.6%에서 3분기 0.76%로 0.16%p 증가했다. 같은 기간 카카오뱅크는 0.27%에서 0.29%, 토스뱅크는 0.13%에서 0.23%로 늘어났다.
케이뱅크 관계자는 "지난해 대출 자산이 크게 증가한 데다가 중·저신용 대출도 확대되면서 고정이하여신 비율도 증가했는데 자체적인 리스크 관리 시스템을 통해 지속적으로 건전성 관리를 하고 있다"고 말했다.
문제는 부실채권에 분류되지 않지만 잠재 부실 가능성이 높은 요주의 여신도 크게 늘었다는 점이다. 인터넷전문은행의 3분기 요주의여신 규모는 1295억원으로 전분기 914억원보다 41.6% 늘었다. 증가 속도 역시 올해 들어 가팔라졌는데 20201년 말 500억원에서 9개월새 두 배가 넘게 증가했다.
인터넷전문은행의 건전성이 이처럼 후퇴한 건 지난해 중·저신용 대출을 대폭 늘린 움직임과 맞물린다. 지난해 인터넷전문은행은 연초 중·저신용자 포용 확대라는 목표를 제시하며 중금리 대출을 지속적으로 확대해왔다. 그 결과 지난 3분기 기준 케이뱅크, 카카오뱅크, 토스뱅크의 중·저신용 대출 비중은 각각 24.7%, 23.2%, 39%로 2021년 말보다 8.1%p, 6.2%p, 15.1%p 증가했다.
다만 인터넷전문은행이 중·저신용대출 확대에 따른 건전성 관리 능력이 도마 위에 올랐다는 분석이 나온다. 고금리 기조가 지속되는 가운데 중·저신용 대출을 늘리면서 리스크도 덩달아 확대될 수밖에 없는 이유에서다.
무엇보다 고정이하여신 비율은 증가하고 있지만 대손충당금 비율은 오히려 줄어 건전성 악화 우려가 커졌다는 지적이다. 3분기 고정이하여신 대비 대손충당금적립비율을 살펴보면 케이벵크는 2분기 221%에서 3분기 190%, 카카오뱅크와 토스뱅크는 전분기보다 각각 4%p, 457%p 감소한 272%, 806%를 기록했다.
인터넷전문은행은 자체 신용평가모형 고도화 작업을 지속하며 부실 관리에 나선다는 방침이다. 중·저신용자 중에서도 상환 능력이 충분한 차주를 선별해 자산 리스크가 실제 부실로 이어지지 않게 하기 위함이다.
케이뱅크의 경우 지난 2월 차주의 소득수준과 함께 대출이력에 쇼핑, 통신 정보 등을 더한 신용평가모형을 구축한 바 있다. 카카오뱅크 역시 비금융데이터를 활용한 자체 신용평가모형 ‘카카오뱅크 스코어’를 개발했으며 타 금융기관 중·저신용자 고객을 대상으로 하는 대환 신용평가모형을 개발해 대출 심사에 활용할 계획이다. 토스뱅크 역시 자체적인 신용평가모형인 토스 스코어링 시스템(TSS)를 도입해 보험 납부내역, 소비 패턴 등 대안정보를 통해 중·저신용 대출 확대에 따른 리스크 관리에도 심혈을 기울이고 있다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.