

 입력 2023-01-16 17:59:08


지난해 3분기까지 생보업계 실적 순위, 교보-신한라이프 순으로 변동
탄탄했던 ‘삼성-한화-교보’ 3강 구도, 중장기적 변화 가능성 높아
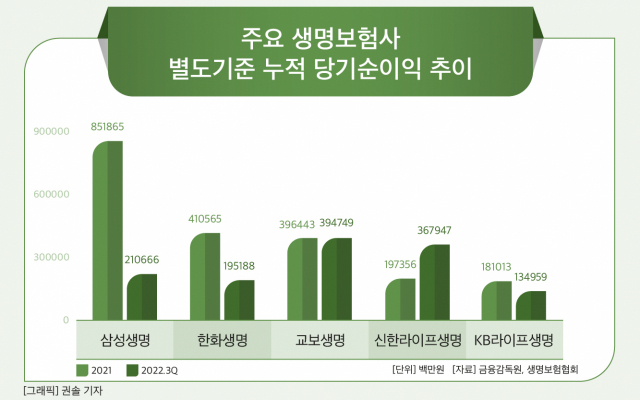
업계 ‘톱(Top) 3’ 자리를 둔 생명보험사들의 경쟁이 본격화 된 모습이다. 기존 삼성·한화·교보가 업계 상위권을 탄탄하게 지키고 있던 가운데, 지난해 금융환경이 급변하면서 하위사들에게 상위 도약의 기회를 제공했다.
특히 지주계열 생명보험사인 신한라이프와 KB라이프가 업계 2, 3위로의 도약을 선포한 가운데 기존 상위사인 한화생명과 교보생명이 이를 방어하기 위한 경영지략 대결이 펼쳐질 전망이다.
17일 금융감독원과 생명보험협회 등에 따르면 지난해 3분기까지 별도기준으로 가장 높은 당기순이익을 낸 생명보험사는 3947억4900만원을 기록한 교보생명으로 나타났다.
뒤이어 신한라이프생명이 3679억4700만원으로 2위로 올라섰으며 외국계 보험사인 AIA생명과 라이나생명이 각각 2747억1500만원, 2685억1000만원을 기록하며 3, 4위에 이름을 올렸다.
같은 기간 삼성생명과 한화생명의 경우 각각 2106억6600만원, 1951억8800만원의 순익을 기록하며 2440억1500만원을 올린 NH농협생명에 이어 6위와 7위에 자리했다. 8위는 1827억5200만원을 기록한 푸르덴셜생명이다.
그간 생명보험업계는 일명 ‘생보사 톱3’로 일컬어지는 삼성생명과 한화생명, 교보생명이 실적 기준으로 상위권에 머무르며 3강 구도를 형성해 온 것과 다른 결과다.
지난 2021년에는 삼성생명이 8518억6500만원의 순익으로 독보적인 1위 자리를 지켜냈으며 뒤이어 한화생명과 교보생명이 각각 4105억6500만원, 3964억4300만원을 올리며 2, 3위에 이름을 올렸다. 푸르덴셜생명과 신한라이프는 각각 2250억4600만원, 1973억5600만원의 순익으로 6, 7위에 자리했다.
이러한 순위 변화에는 지난해 불어닥친 금융환경 불확실성이 원인으로 자리한다. 2022년의 경우 금융시장 변동성 확대에 따른 영업환경 악화와 함께 금리인상과 레고랜드 발로 촉발된 자금경색 사태 속 채권가격 하락 등의 영향으로 실적 기준 순위에 큰 폭의 변동이 생겼다는 게 업계 평가다.
금융권에서는 올해 역시 실적에 변동을 준 요소들이 모두 해소되지 않은 만큼 순위가 크게 변동할 것으로 내다보고 있다. 특히 ‘톱3’ 안착을 둔 기업 간의 경쟁이 확대될 것이라는 예측이다.
업계 관계자는 “올해는 생명보험업계 순위권 진입을 위한 신규사들의 경영전략과 이를 지키기 위한 기존 업체들의 경쟁이 본격화 되는 시기”라며 “중장기적으로 업계 순위 변동이 일어날 가능성이 높다”고 말했다.
실제 올 들어 주요 생명보험사들은 일명 ‘톱3’ 입성을 위한 전략을 선포한 상태다.
신한라이프는 ‘하나된 팀 라이프, 톱2를 향한 질주(疾走)’ 라는 전략 슬로건을 앞세우고 업계 2위로의 도약을 위한 경영전략을 수립했다.
세부적으로 급변하는 금융시장과 보험산업의 성장 한계를 극복하고자 △본원적 경쟁력 혁신 △미래 성장동력 실질적 성과 창출 △지속가능경영 실행 △소통 중심 업무환경 구축 등 4대 핵심전략을 발표했다.
특히 올해 본격적으로 추진하고 있는 비즈니스 이노베이션(Business Innovation) 전략을 기반으로 본원적 영업력 제고를 통한 신계약 계약서비스마진 확보에 나선다는 구상이다.
또 가치 중심 경영을 지속하면서도 업계 최고 수준의 재무안전성을 바탕으로 금융시장 변화에 대응하는 부채관리 전략을 추진할 방침이다.
푸르덴셜생명과 KB생명의 통합법인으로 재탄생한 KB라이프생명은 오는 2030년까지 업계 3위 도약을 목표로 중장기적 전략을 세운 상태다.
핵심 전략으로 △차별화된 상품 및 비즈니스 전략 전개 △미래 성장을 위한 신성장동력 확대 △고객 경험 극대화를 위한 디지털 전환 △ESG 경영 확대 등을 제시하면서 이를 실현하기 위한 구체적 방안으로 KB라이프생명의 경쟁력인 ‘멀티채널 전략’을 내세웠다.
세부적으로 KB라이프생명의 경쟁력인 KB라이프파트너스를 비롯해 GA(독립보험대리점) 채널에서 경쟁우위를 통한 선도적 시장지위를 확보해 수익성 중심의 영업체계 구축과 안정적인 성장을 추진한다는 방침이다.
아울러 BA(방카슈랑스) 채널에서 차별화된 상품을 선보여 포트폴리오 다변화에 나서는 한편으로 미래 성장 기반 확보를 위한 차원에서 비대면 채널을 구축하고 디지털로 전환해 고객 관리를 체계화하고 업무효율성을 제고한다는 구상이다.
기존 2위와 3위 자리를 엎치락뒤치락 하던 한화생명과 교보생명의 경우 경영 내실화와 리스크 관리 역량 강화 등 본업 경쟁력 강화 전략을 통해 이들 생보사의 도전을 방어할 전망이다.
우선 한화생명의 경우 수익성 높은 보장성보험 판매를 확대하고 자산 부채 듀레이션 관리 등을 통한 자본 변동성 축소 등을 통해 신상품 CSM 확보와 재무건전성 관리를 지속해 나갈 예정이다.
제판분리를 통해 탄생한 한화생명의 판매자회사인 한화생명금융서비스는 계열사인 한화라이프랩, 피플라이프와 힘을 합쳐 보험·투자·세무·법무 등을 총 망라한 토탈 라이프 솔루션(Total Life Solution)을 제공하는 ‘초우량 GA’로의 도약을 가속화 할 전망이다.
이와 함께 미래경쟁력 제고를 위한 혁신도 지속할 방침이다. 변화하는 대내외 환경변화에 따라 글로벌 시장 경쟁력 강화는 물론 신성장동력 및 미래먹거리 창출 목적의 헬스케어, 라이프스타일 서비스 등 디지털 기반 신사업도 계속해 추진할 예정이다.
교보생명은 △변동성(Volatility) △불확실성(Uncertainty) △복잡성(Complexity) △모호성(Ambiguity)의 뷰카(VUCA)가 일상화된 ‘복합 불확실성’ 환경에 대비해 디지털 시대 성장 동력을 가시화한다는 전략이다.
세부적으로 상황 변화에 맞춰 계획을 재점검하는 Rolling Plan(연동계획)을 실행하며 고객 중심 마케팅으로 보험 사업 경쟁력을 강화한다는 방침이다.
또 복합 불확실성 환경에 대비해 자산운용의 안정성을 강화한다는 계획이다. 경기 침체 우려가 커진 만큼 보유 자산의 부실화 가능성을 면밀히 점검하고 가계부채 리스크 현실화에 대비하는 등 선제적인 리스크 관리에 집중해야한다는 판단에서다.
아울러 재무적 투자 목적의 벤처캐피털(VC) 역량 확보 등에도 힘쓰고 문화예술, 헬스케어, 교육 등 플랫폼 구축과 개방형 혁신(Open Innovation) 가속화 등의 전략을 통해 교보생명만의 견고한 비즈니스 생태계를 구축한다는 구상이다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.