

 입력 2023-02-15 07:00:09


4대 은행 평균 수수료이익 38.87% 늘어…국민銀 74%↑ ‘탑’
고금리 저축성보험 상품에 수요 쏠려…방카슈랑스 호황
판매 수익 급증하며 비이자이익 방어
<자료=각 사>
지난해 국내 주요 시중은행의 방카슈랑스 수수료이익이 크게 뛰었다. 보험사가 자금 확보를 위해 고금리 저축성 보험 상품을 경쟁적으로 출시하면서 판매 채널인 은행의 수수료도 덩달아 증가한 것이다.
증시 악화로 시중은행의 비이자이익이 부진한 가운데 방카슈랑스 증가폭이 두드러져 실적 방어에 성공한 모습이다.
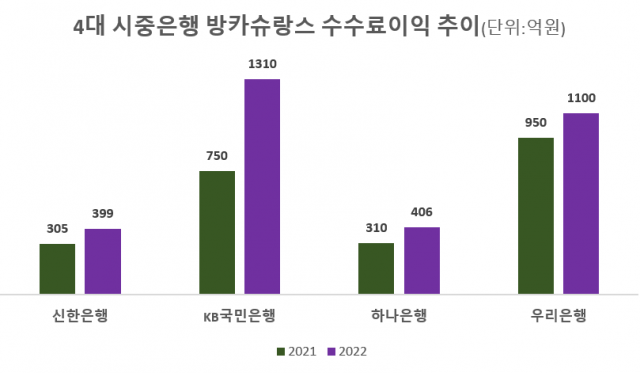
15일 금융권에 따르면 지난해 신한·KB국민·하나·우리은행 등 국내 4대 시중은행의 방카슈랑스 수수료이익은 총 3215억원으로 전년 대비 38.87%(900억원) 증가한 것으로 나타났다.
방카슈랑스는 은행과 보험사가 상호 제휴와 업무 협약을 맺어 종합금융서비스를 제공하는 상품으로 통상 은행이 보험사의 판매 채널 역할을 수행한다. 방카슈랑스 상품에 해당하는 연금보험, 저축성보험을 은행이 직접 팔아 수수료이익으로 수익을 거두는 구조다.
시중은행 중에서는 국민은행의 증가폭이 가장 컸다. 2021년 750억원에서 이듬해 1310억원으로 74.6% 증가해 선두를 차지했다. 이어 하나은행은 310억원에서 406억원으로 31.2%, 신한은행은 305억원에서 399억원으로 30.9% 늘었다. 우리은행은 전년 대비 15.7% 증가한 1100억원을 기록했다.
시중은행의 방카슈랑스 수수료이익이 급증한 건 고금리 상황에서 보험사들이 연 4%가 넘는 저축성보험 상품을 경쟁적으로 출시한 결과이다. 지난해 초까지만 하더라도 보험사들은 2023년 도입되는 IFRS17(보험 국제회계기준)에 대응하기 위해 저축성보험 판매 감축을 시도했다. IFRS17이 도입되면 저축성보험의 경우 보험료 대부분이 회계상 부채로 책정돼 자본 확충 부담이 커지기 때문이다.
기준 금리가 연속으로 상승하자 상황이 바뀌기 시작했다. 보험사의 운용수익률이 커지면서 보험료를 지급할 여력이 생기자 유동성을 확보하기 위해 저축성 보험에 눈길을 돌렸다. 이에 따라 동양생명과 한화생명 등 보험사들이 지난해 시중에 연 4%가 넘는 저축성 보험 상품을 선보였다. 동양생명이 내놓은 상품은 판매 5일 만에 5000억원 물량을 소진하는 등 상품 구조가 은행의 예·적금과 비슷해 큰 인기를 샀다.
방카슈랑스 호황에 따라 은행의 비이자이익 실적 방어에 성공했다. 지난해 증권 시장 침체 영향으로 펀드와 신탁 등 투자성 상품 수수료이익이 크게 감소했는데 방카슈랑스 수입이 증가하면서 비이지이익 부진을 일정 부분 상쇄한 것이다. 특히 방카슈랑스 이익이 가장 크게 증가한 국민은행의 경우 지난해 신탁과 펀드 수수료이익이 전년 대비 각각 34.7%, 27.8% 급감했지만 방카슈랑스 판매 덕에 전체 수수료이익이 7.6% 감소에 그쳤다.
한 시중은행 관계자는 “지난해 하반기부터 현장에서는 예·적금과 상품 구조가 비슷한 저축성보험에 대한 고객의 관심도 높았다”며 “은행의 영업력과 시너지를 발휘해 수수료이익이 증가한 것”이라고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.