

 입력 2023-02-17 07:00:08


5대 은행, 지난해 신탁 수수료수익 8684억원…전년比 1311억↓
하나·우리은행銀, 신규 브랜드 내세워 고객 확보
KB국민은행, 지난해 신탁 수수료수익 규모 2012억원 ‘1위’
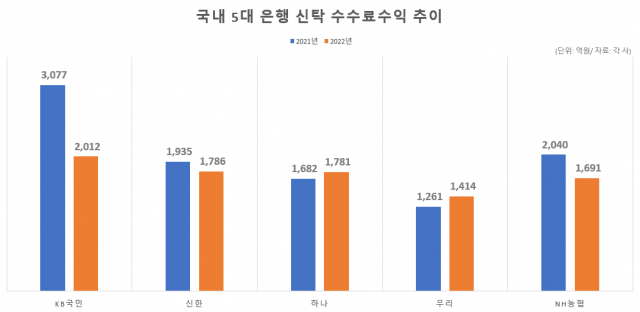
국내 은행권의 신탁 수익이 1년 새 뒷걸음질 쳤다. 증시 부진으로 투자 상품 선호도가 낮아진 데다, 금리 인상으로 예·적금에 자금이 몰린 영향이다. 다만 새 신탁 브랜드를 론칭하고 활발한 마케팅 활동을 이어간 하나은행과 우리은행의 신탁 수익은 늘어난 것으로 나타났다.
17일 금융권에 따르면 지난해 말 기준 5대 은행(KB국민·신한·하나·우리·NH농협은행)의 신탁 수수료수익은 총 8684억원이다. 이는 전년 동기(9995억원) 대비 13.1% 줄어든 규모다.
신탁은 금전과 유가증권, 부동산 등 자산의 운용을 금융사에게 맡기는 것을 뜻한다. 금융사는 위탁자의 재산을 운용해 수수료를 제외한 수익을 위탁자에게 다시 지급한다.
KB국민은행의 지난해 신탁 수수료수익은 2012억원으로 1년 전보다 34.6% 급감했다. 국민은행의 신탁 수수료수익은 5개 은행 중 가장 많았으나, 전년 대비 감소율도 가장 높았다.
신한은행의 신탁 수수료수익은 2021년 1935억원에서 지난해 1786억원으로 7.7% 줄었다. 같은 기간 농협은행은 2040억원에서 1691억원으로 17.1% 감소했다.
이는 지난해 증시 부진으로 주가연계신탁(ELT) 등 투자 상품의 선호도가 낮아졌고, 고금리 기조가 이어지며 하반기 들어 뭉칫돈이 예·적금으로 몰렸기 때문으로 분석된다.
반면 하나은행과 우리은행의 지난해 말 기준 신탁 수수료수익은 1781억원, 1414억원으로 1년 전보다 5.9%, 12.1% 각각 증가했다. 이는 신규 브랜드를 선보이고 자산관리 역량을 강화한 영향으로 풀이된다.
우리은행은 2021년 말 상속·증여 신탁 브랜드 ‘우리내리사랑 신탁서비스’를 론칭하고 이듬해 삼육대, 성균관대 등 대학교 및 법무법인 광장, 법무법인 세종 등 법조계와 공동마케팅 업무협약을 체결했다.
하나은행 역시 지난해 8월 ‘The First 서비스’를 출시하고 신탁 서비스 대상을 서비스 대상을 VIP에서 전 고객으로 확대했다. 또 실무 경험이 풍부한 공인회계사와 세무사, 변호사 등 전문 인력을 영입해 고객에 생애주기 맞춤형 상담을 제공하고 있다.
지난 2019년 파생결합상품(DLF) 사태를 비껴간 국민은행의 ‘1강’ 독주 체제가 깨지면서 신탁 시장을 둘러싼 은행권의 경쟁은 한층 치열해질 전망이다. 특히 금융위원회가 지난해 10월 ‘신탁업 혁신방안’을 내놓고 올해 1분기 내 법률 개정을 추진하는 만큼, 이에 대비하는 은행권의 움직임도 분주하다.
금융권 한 관계자는 “은행들은 연초부터 조직개편, 인재 양성 등으로 자산관리 서비스 역량 강화에 주력하고 있다”며 “신탁업 혁신방안으로 재산신탁 범위가 넓어지면 관련 시장을 선점하려는 은행들의 경쟁도 더욱 치열해질 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.