

 입력 2023-04-10 07:00:12


연내 플랫폼 통한 보험상품 비교·추천 서비스 시행
가격 경쟁 촉진 통한 소비자 편익·효용 증대 기대
차보험 빅4 점유율 85%…중소형·디지털사 경쟁력 확대
지난 2021년 9월 금융소비자보호법 위반으로 중단됐던 플랫폼을 통한 보험 비교·추천 서비스가 이르면 연내 재개된다. 이에 고객 유치 차원에서 가격 경쟁력을 앞세운 보험사들의 경쟁 구도가 확산될 것으로 보인다.
10일 금융권에 따르면 금융위원회는 이달 중 ‘플랫폼사의 보험상품 취급’과 관련한 혁신금융서비스 신청서를 접수하고 상반기 내에 혁신금융서비스로 지정할 예정이다. 이에 따라 이르면 연내 플랫폼을 통한 보험상품 비교·추천 서비스의 이용이 가능해진다.
이는 지난해 8월 23일 제2차 금융규제혁신회의 이후 발표한 ‘플랫폼의 보험상품 취급 시범운영방안’의 후속 조치다.
이 경우 플랫폼의 데이터 분석 기능을 활용해 소비자들이 정보 비대칭성이 높은 보험상품을 한눈에 비교하고 필요한 보장 대비 가장 저렴한 보험을 찾아 가입할 수 있게 된다.
이에 사업비 비중이 작아 가격이 상대적으로 저렴한 중소형·디지털 보험사 상품의 판매가 활성화될 것으로 보인다.
특히 비교적 상품구조가 단순하고 표준화된 자동차보험의 경우 가격 경쟁력이 관건인 만큼 중장기적으로 시장 점유율(M/S)의 판도가 뒤바뀔 수도 있다는 시각이 우세하다.
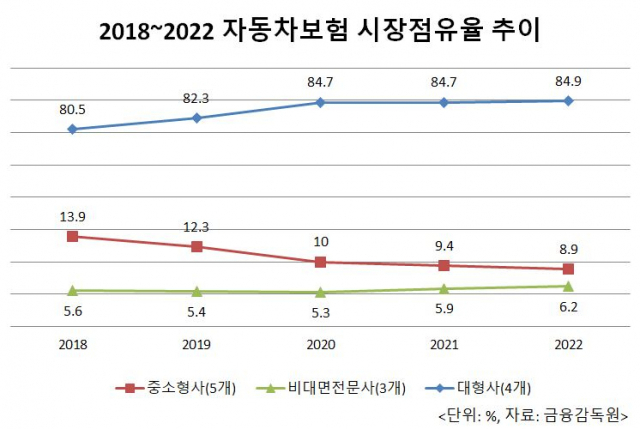
지난해 말 기준 자동차보험 시장은 삼성화재, 현대해상, DB손해보험, KB손해보험 4개사가 84.9%의 점유율을 기록하고 있다. 지난 2020년부터 84.7%로 정체돼 있던 시장에서 2년 만의 변동이다.
그러나 대형사의 시장 점유율이 0.2%포인트 오른 가운데서도 AXA손해보험, 하나손해보험, 캐롯손해보험 등 비대면 전문 3사의 점유율 역시 매년 오르고 있다는 점은 플랫폼을 통한 보험상품 비교·추천 서비스 시행 이후 점유율 변동 가능성에 힘을 더한다.
비대면 전문 3사의 지난해 시장점유율은 6.2%를 기록하며 처음으로 6%대를 돌파했다. 특히 지난 2020년 5.3%에서 2021년 5.9%로 0.4%포인트 상승한 데 이어 지난해 0.3%포인트가 추가로 상승한 만큼 성장 속도가 매우 빠르다는 게 업계 평가다.
여기에 최근 자동차보험이 손해율 개선 등으로 호실적을 보이는 만큼 중소형사도 저렴한 보험료를 앞세워 플랫폼 영업에 적극적으로 나설 것이라는 전망도 잇따르고 있다.
실제 자동차보험 가입 대수가 지난 2021년 2423만대에서 2022년 2480만대로 57만대 가량 증가하고 고가의 차량 보유율이 늘어난 반면 같은 기간 교통사고율은 15.2%에서 15.0%으로 0.2%포인트 하락해 손해율(발생손해액/경과보험료)이 개선되는 효과가 나타났다.
또 자동차보험 가입 채널 비중이 판매비용이 상대적으로 저렴한 CM채널로 옮겨가며 사업비율(순사업비/경과보험료) 하락 추세가 지속되고 있어 지난해 자동차보험에서 발생한 영업이익은 지난 2021년 3891억원보다 20.1% 증가한 4780억원을 기록했다.
업계 관계자는 “그간 중소형사에게 자동차보험은 계륵 같은 존재였지만 손해율이 한동안 안정적인 수준을 유지할 것으로 전망된 데 따라 자동차보험을 필두로 브랜드 마케팅을 강화하기 위한 전략을 추진할 수 있다”며 “대형사 역시 가격 경쟁력을 확보하기 위해 추가적인 혜택을 제공할 가능성이 커 소비자 효용 증대가 기대된다”고 말했다.
다만 일각에서는 중장기적으로 보험료가 인상될 수 있다는 우려도 내비치고 있는 형국이다. 보험사가 플랫폼사에 제공하는 수수료 부담 증가 탓이다.
금융당국은 플랫폼이 보험회사로부터 수취하는 수수료가 보험료에 전가되는 것을 최소화하기 위해 자동차보험의 보험료 대비 수수료 한도를 4%대로 제한했다.
그러나 수수료 부담이 없는 자사 CM채널에서의 자동차보험 판매 비중이 31.6%까지 늘어난 시점에서 보험사의 추가적인 수수료 부담은 소비자 혜택 축소로 이어질 수 있다는 지적도 나온다.
아울러 2년의 시범운영이 끝난 이후에는 수수료율 체계가 시장의 자율로 바뀔 가능성이 커 사실상 수수료의 상향조정까지도 예상되는 상황이다.
업계 관계자는 “보험사의 수수료 지출 비용이 늘어나면 보험료에 영향을 미칠 수밖에 없다”며 “단순히 가격 비교를 통해 보험사간의 단발적 경쟁을 촉진하기 보다는 중장기적인 보험환경의 변화를 끌어내기 위한 개선책이 마련되길 기대한다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.