

 입력 2023-04-17 07:00:11


1분기 별도기준 순익 1873억 추정…전년比 23.8%↑
지난해 장기보험 중 수익성 높은 인보험 비중 84.1%
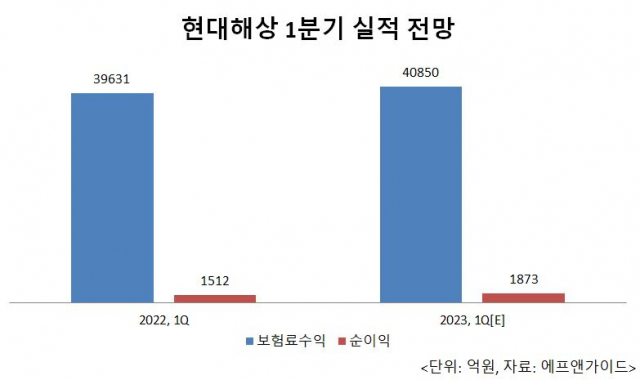
현대해상이 보장성보험 위주의 포트폴리오로 새롭게 적용된 신 국제보험회계기준(IFRS17) 체제에서 실적 수혜를 입을 것으로 전망됐다. 수익성이 상대적으로 높은 인보험 비중을 꾸준히 늘린 결과라는 평가다.
17일 금융정보업체 에프앤가이드에 따르면 현대해상의 올 1분기 별도기준 순익 추정치는 1873억원으로 전년 동기 1512억원 대비 23.8% 증가했을 것으로 예상됐다.
다만 이는 직전 회계제도(IFRS4)를 반영해 추정한 수치다. 올해부터 도입되는 신 국제보험회계기준(IFRS17)을 적용할 경우 실적은 더욱 늘어났을 것으로 보인다.
IFRS17 제도에서는 보험계약마진(CSM) 상각과 신계약비 이연 상각 폐지 등 수익 비용의 인식 구조가 변화해 장기보험의 보험 손익이 현행 대비 증가할 것으로 추정되는 데 따른 전망이다.
특히 현대해상의 경우 IFRS17 체제에서 부정적 요인으로 작용하는 저축성보험의 비중이 상대적으로 낮다는 점이 강점으로 작용한다.
지난해 장기보험 기준 신계약(월납환산) 월평균 수입액은 119억원으로 이 중 수익성이 높은 인보험 비중은 84.1%(100억원)에 달한다.
지난해 시장금리 상승에 따라 저축성보험 판매가 다소 증가하면서 지난 2021년 90.3%(121억원 중 110억원)보다는 6%포인트 가량 하락했지만 여전히 절대적인 구성비를 나타내고 있다.
장기보험 원수보험료에서의 보장성보험 비중은 최근 3개년간 90.0%에서 91.3%, 92.8%로 꾸준히 상승하고 있으며 같은 기간 인보험 비중 역시 83.6%에서 85.7%, 88.0%으로 올랐다.
이 같은 강점은 현대해상이 지난해 사업보고서에 명시한 IFRS17 도입에 따른 재무영향에서도 고스란히 드러난다.
지난해 현대해상은 기존(IFRS4) 체제에서 5609억원의 별도 순이익을 올렸다. 그러나 IFRS17 체제를 적용할 경우 해당 순익은 110.7% 증가한 1조1820억원으로 늘어난다.
현대해상은 IFRS17 도입에 맞춰 수익성 확보를 위한 차원에서 CSM 확대를 주된 전략으로 세우고 마케팅을 펼치겠다는 계획이다.
특히 향후 CSM 확보에 유리한 보장성보험 경쟁이 심화될 것을 대비해 유병자보험, 어린이보험 위주로 판매 전략을 수립하는 한편으로 운전자보험 등 손해보험 고유 상품 매출 확대도 주력한다는 방침이다.
세부적으로 수익성 중심으로 신계약 가치를 높일 수 있는 상품을 제공하기 위해 시장별 차별화 요소를 발굴해 매출 성장에 기여할 수 있는 상품을 개발한다는 구상이다.
중장기적으로는 초고령화사회에 대비해 메디컬 R&D 역량을 강화하고 신시장 및 특화시장을 선도적으로 발굴해 신성장 동력을 지속 확보할 예정이다.
금융투자업계에서는 현대해상이 이 같은 전략에 힘입어 올해 보험료 인하 효과, 매출경쟁 심화, 사고 및 보상원가 상승 등 어려운 환경 속에서도 호실적을 기록할 것으로 내다보고 있다.
이병건 DB금융투자 연구원은 “올해부터는 4세대 실손만 판매되고 있어 즉시 비용 처리되는 금액이 크게 감소할 것으로 추정된다”며 “금리상승으로 신규 투자 이원도 상승하고 있으므로 자동차보험 손해율이 소폭 악화되는 데 그친다면 견조한 이익증가를 충분히 기대할 수 있을 것”이라고 말했다.
전배승 이베스트투자증권 연구원 역시 “IFRS17 체제에서는 실손 5년물 갱신효과가 CSM에 반영되고 매년 상각분이 이익으로 나타나게 될 것”이라며 “연초 이후로도 자동차 손해율이 안정적 수준을 보이고 있어 확대된 이익규모 유지에 대한 긍정적 기대가 가능하다”고 전망했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.