

 입력 2023-04-28 17:51:04


지주계 카드사 4곳 순익 3147억…전년比 27.6%↓
하나카드, 1분기 순익 202억…전년比 63.0% ‘급감’
신한카드, 전년 대비 5%대 감소 그쳐…업계 대비 선방
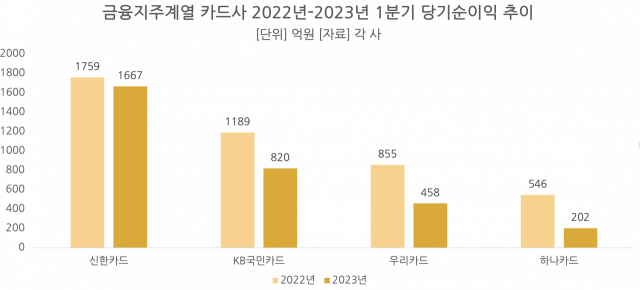
금융지주계열 카드사들이 올해 1분기에도 실적 부진을 면치 못했다. 지난해 말 급격하게 오른 조달금리 상승으로 인해 카드업계의 업황이 전반적으로 악화된 것이 영향을 미친 것으로 풀이된다.
특히 경기 둔화에 따라 수익성뿐만 아니라 연체율과 고정이하여신(NPL)비율까지 줄줄이 악화된 것으로 나타났다. 업계에서는 올해 역시 업황이 녹록지 않을 것으로 보고 저마다 타개책을 강구하고 있다.
1일 카드업계에 따르면 금융지주계 카드사 4곳(신한·KB국민·우리·하나카드)의 올 1분기 당기순이익 총합은 3147억원으로 집계됐다. 이는 전년 동기(4349억원) 대비 27.6% 줄어든 수준이다.
특히 하나카드의 순익 감소세가 두드러졌다. 하나카드의 올 1분기 당기순이익은 202억원으로, 전년 동기(546억원) 대비 63.0% 가량 큰 폭 감소했다.
연체율과 고정이하여신(NPL)비율 등 건전성 지표도 일제히 악화됐다. 연체율은 0.71%에서 0.8%로 0.09%포인트 올랐다. NPL비율도 0.8%로 전년동기대비 0.09%p(포인트) 상승했다.
뒤를 이어 우리카드 역시 전년 동기(458억원) 대비 46.4% 감소한 855억원의 순익을 기록했다. 연체율과 NPL비율은 각각 전년 동기 대비 0.46%포인트, 0.56%포인트 상승한 1.35%, 0.98%를 기록했다.
이와 관련 우리카드 관계자는 “신용판매 매출 증대 및 금융자산 확대를 통한 영업수익이 증가했다”면서 “그럼에도 불구하고 금리 인상 등 외부 요인에 따른 조달/대손 비용 증가로 전년 대비 순이익이 감소했다”고 설명했다.
우리카드는 올해 들어서도 카드업계의 업황이 녹록지 않을 것으로 보고 선제적인 리스크 관리에 심혈을 기울인다는 방침이다. 이 관계자는 “앞으로 우리카드는 어려운 영업 환경에 대응해 선제적 리스크 관리, 수익성 중심 자산 포트폴리오 운영 및 비용 효율화를 통해 실적 방어에 최선을 다할 것”이라고 밝혔다.
KB국민카드의 순이익 역시 30%대의 감소세를 보였다. KB국민카드의 1분기 당기순이익은 820억원으로, 전년 동기(1189억원) 대비 31.0% 감소했다. 조달비용 상승 등 전반적인 영업환경 악화에도 불구하고 할부금융 중심의 금융자산 수익률 개선 및 비용효율성 강화 노력에 따른 신용카드수수료가 영향을 미쳤다는 설명이다.
KB국민카드 관계자는 “회원기반 확대 및 내실성장을 통한 금융자산 및 카드이용금액 증가로 총영업이익은 전년 동기 대비 증가했다”면서도 “다만 조달비용률 및 연체율 상승에 따른 신용손실전입액 증가 영향 등으로 전년동기 대비 당기순이익이 감소했다”고 말했다.
실제로 KB국민카드의 영업수익은 1조2777억원으로 전년 동기 대비 16.8% 증가했다. 다만 같은 기간 이자비용이 63.9% 증가한 1680억원을 기록했다.
아울러 KB국민카드의 연체율은 지난해 1분기 0.79%에서 올 1월 1.19%로 0.40%포인트 상승했다. NPL비율은 0.88%에서 1.21%로 0.33%포인트 올랐다.
KB국민카드는 향후 글로벌 및 신사업 성장을 가속화하고, 플랫폼 혁신을 추진하는 등 업황 악화에 적극 대응하겠다는 방침이다. 구체적으로 △본업 경쟁력 강화 △글로벌&신사업 성장 가속화 △플랫폼 혁신을 통한 고객경험 제고 △지속가능경영 선도 △개방적/창의적 조직 구현 등 5가지의 전략으로 세분화했다.
KB국민카드 관계자는 “카드업계의 복합적인 위기를 향후 도약의 기회로 만들기 위해 본업 경쟁력을 강화하고 글로벌, 신사업 성장을 가속화하는 등 5가지의 전략방향으로 세분화해 추진하고 있다”고 강조했다.
이처럼 지주계 카드사의 순익이 줄줄이 감소한 가운데, 신한카드의 경우 한 자릿수의 감소세를 보이며 비교적 선방했다는 평가를 받는다. 신한카드는 1667억원의 당기순이익을 거뒀다. 이는 전년 동기 대비 5.2% 줄어든 수준이다.
특히 카드 본업으로 대표되는 올해 1분기 신용판매부문 결제금액이 전년 동기 대비 8.1% 증가한 45조3666억을 달성하며 수익을 견인했다. 그 외 금융 사업부문 및 할부금융·리스 사업부문을 포함한 총 이용금액 역시 52조2605억으로 전년 동기대비 4.7% 증가한 수치를 나타냈다.
이러한 호조에 힘입어 올해 1분기 영업수익은 1조3650억으로 전년 동기대비 18.5% 오른 실적을 거뒀다. 특히 신사업 수익기반이 확대됨에 따라 순이익의 구성 및 기여도가 다변화 됐다는 설명이다. 올 1분기 할부금융·리스 신사업을 통해 거둔 영업수익은 2187억으로, 전년 동기 대비 39.4% 증가한 수준이다.
신한카드 관계자는 “이번 실적은 그동안의 사업 수익성 및 비용 효율성 강화 노력을 통해 ‘안정적 사업기반하 지속가능 수익구조’가 정착된 결과”라며 “앞으로도 대내외 불확실한 경영 환경을 감안해 자산건전성 관리 강화 등 강도높은 리스크 매니지먼트를 지속적으로 추진해 나갈 예정”이라고 밝혔다.
한편 업계에서는 올해 2분기 이후에도 대내외적인 불확실성이 지속될 것으로 바라보고 있다. 일각에서는 지난해보다도 올해 카드업계의 리스크가 커질 것이란 전망도 나온다.
카드업계의 한 관계자는 “2분기 이후에도 대내외적인 불확실성이 지속되는 것은 물론, 카드업계 환경은 녹록지 않을 것으로 보인다”며 “지난해보다도 올해 카드업계가 더 힘들 것이란 전망이 나오는 상황에서, 사업을 키우는 것보다는 리스크 관리를 통한 생존이 핵심이 될 것”이라고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.