

 입력 2023-05-15 17:48:00


롯데손보·롯데카드 각각 3조원대 몸값 추정, 매각 위한 체질 개선 덕
고금리 시대 높은 몸값은 인수자에 부담…고평가 논란도 잇따라
롯데의 지주사 전환에 따라 지난 2019년 사모펀드에 매각된 롯데 브랜드 사용 금융사들의 재매각 시즌이 도래했다. 이런 가운데 체질 개선으로 끌어올린 조 단위 몸값이 고금리 경기 하락기와 겹치면서 오히려 매각에 악영향으로 작용한다는 지적이다.
롯데손해보험과 롯데카드 모두 매각 예상가로 3조원 가량이 거론되고 있지만 일각에서는 철저히 매각을 위해 작업된 몸값이 고금리 시대 인수합병(M&A) 시장에서 부담으로 작용할 수 있다는 시각이다.
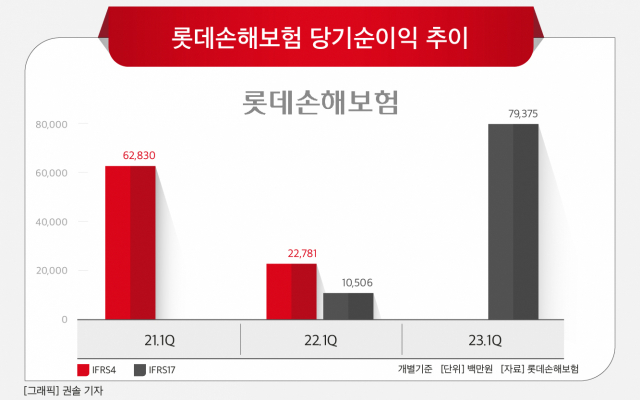
15일 금융권에 따르면 롯데손해보험은 올 1분기 793억7500만원의 순익을 올렸다. 전년 동기 227억8100만원의 순익을 올렸던 것과 비교하면 248.4% 증가한 수치다.
올해부터 적용된 신국제회계기준(IFRS17)과 동일 기준에서 비교하기 위해 기존 IFRS4 제도에서 계산된 전년도 1분기 실적을 소급 전환해 계산한 순익(105억600만원)과 비교하면 655.5% 성장했다.
이 같은 성과는 당기손익 인식의 대상이 되는 계약서비스마진(CSM)의 성장에서 비롯됐다.
◆ 체질개선으로 몸값 3배 끌어올린 JKL의 롯데손보, 매각 예상가는 3조원
그간 롯데손해보험은 IFRS17에 대비해 보험 포트폴리오 구성을 개편하는 등 체질 개선을 단행해왔다.
세부적으로 CSM에 도움이 되는 장기보장성보험의 비중을 85% 수준까지 높이는 것을 목표로 공격적인 마케팅을 단행하고 손해율 상승의 주범인 자동차보험과 부채로 인식되는 저축성보험 등의 계약을 줄였다.
이 같은 노력이 IFRS17 제도에서 긍정적인 결과로 나타났다는 게 업계 시각이다.
롯데손해보험은 올 초 1조8005억원의 CSM에서 상각 수익 410억원 등을 인식했으나 추가로 1551억원의 신계약 CSM을 추가로 확보한 데 따라 1분기 말 기준 CMS를 1조8949억원까지 올렸다.
롯데손해보험 측은 “롯데손해보험의 보유 CSM 대비 신계약 CSM 성장률은 업계 최고 수준”이라며 “이는 미래에 CSM과 보험영업이익이 지속적으로 성장해 수익성 증대로 이어질 가능성이 높다는 뜻”이라고 설명했다.
매 분기 초 CSM을 일정 비율로 상각해 보험영업이익으로 인식하는 IFRS17의 특성상 CSM이 추가로 성장하는 것은 보험영업이익이 지속적으로 성장한다는 의미를 갖기 때문이라는 분석에 따름이다.
롯데손해보험의 이 같은 행보는 성공적인 매각을 위한 준비 과정이라는 게 업계 관계자들의 전언이다. IFRS17 제도에서의 회계 계산 방식은 기존과 전혀 다른 만큼 이를 적극적으로 활용하면 몸값을 올릴 수 있는 적기가 될 것이라고 판단했을 것이라는 추측에서다.
아직 공식적인 매물로 나오지는 않았지만 업계에서는 롯데손해보험의 매각 예상가를 3조원 가량으로 추정하고 있다. 순자산과 CSM을 합산한 추정가다. 2019년 매각 당시 JKL파트너스가 인수한 금액은 1조원이었다.
다만 일각에서는 보험사들이 IFRS17 제도에서 실적을 과도하게 부풀렸다고 판단한 금융감독원이 긴급 점검에 나선 만큼 롯데손보의 몸값 높이기 전략이 예상과 다르게 흘러갈 수 있다고 입을 모으고 있다. 금융감독원은 CSM의 신뢰성 확보를 위해 보험사들이 자의적으로 산정한 상품 손해율과 해약률의 세부 기준을 제시하는 등 대안을 마련하겠다는 방침을 밝힌 상태다.
여기에 금융투자업계 등이 IFRS17을 적용한 보험사의 실적 증대 추이와 이에 따른 몸값 상승 등에 의구심을 표한 점 역시 악재로 작용할 가능성이 있다.
정태준 유안타증권 연구원은 “새 국제회계기준(IFRS17) 도입 이후 보험사들의 1분기 실적을 단순히 이익 증가로 받아들이면 안 된다”며 “IFRS17 이후의 수치는 충분한 시간을 두고 조정을 거친 후 신뢰할 수 있다”고 말했다.
◆ 매각 재수생 롯데카드, ‘분리 매각’으로 몸값 낮추기 돌입
2019년 사모펀드에 인수된 롯데카드 역시 잠재적 매물로 지속 거론되는 상태다. 그러나 고금리 상황이 지속되며 카드 업황이 불안정한 상황에서 3조 수준의 몸값은 롯데카드의 매각을 방해하는 주요 요소로 손꼽힌다.
앞서 롯데카드의 최대주주인 MBK파트너스는 지난해 매각 가격으로 3조원대를 제시하며 JP모건을 주관사로 선정하고 매각 작업에 착수했지만 결국 실패했다. 시장에서는 매각 실패의 원인을 지나치게 높은 몸값 탓으로 평가했다.
이 때문에 MBK파트너스는 자회사 분리 매각 방식을 통해 그간 높여둔 롯데카드의 몸값을 도리어 낮추는 전략을 추진하고 있는 것으로 알려진 상태다.
업계에서는 지난달 100% 자회사인 로카모빌리티를 맥쿼리자산운용에 약 4000억원에 매각한 데다 추가로 베트남 해외법인 롯데파이낸스베트남까지 매각하게 될 경우 롯데카드의 몸값을 2조원대 초반까지 낮출 수 있어 매각 속도에 탄력이 붙을 것으로 보고 있다.
MBK파트너스가 롯데카드 지분의 59.83%를 인수하고자 지난 2019년 사용한 금액은 1조3810억원이었다.
이들 롯데 금융사의 매각 성공 여부는 현재로서는 미지수다. 경기 불황기로 업황마저 어려운 상황에서 실제 기업가치 이상으로 평가됐다는 말이 나오는 고액의 몸값을 지불할 인수자를 쉽사리 찾기 어려울 수 있다는 시각에서다.
금융권 관계자는 “사모펀드가 투자금 회수(엑시트)에 나서기 위해 몸값 불리기를 지속 추진하고 있지만 고평가 논란에 매각이 성사되기 어려운 것이 대부분”이라며 “특히 실제 기업가치와 무관하게 고금리 상황에서 고가의 매물은 인수자들에게 부담될 수밖에 없다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.