

 입력 2023-05-17 09:36:17


삼성화재, 6000억원대 순익 기록하며 압도적 1위
DB손보·현대해상, 손보사 빅5 중 실적 ‘뒷걸음질’
DB손보, 12조원대 CSM 기록하며 향후 실적 개선 기대↑
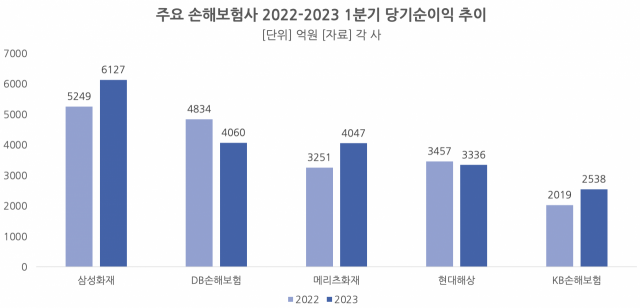
주요 손해보험사 5곳의 당기순이익 총합이 처음으로 2조원대를 넘어섰다. 새 회계제도(IFRS17) 도입 이후 처음 받아드는 성적표인 만큼 업계 순위에도 변동이 있을 것이란 관측이 제기됐으나, 큰 변동은 없었다. 다만 메리츠화재의 순익이 크게 오르며 향후 2위 싸움이 치열해질 전망이다.
17일 보험업계에 따르면 올 1분기 기준 손보사 ‘빅5(삼성화재·현대해상·DB손해보험·메리츠화재・KB손해보험)’의 당기순이익 총합은 2조114억원으로 집계됐다. 이는 전년 동기(1조8810억원) 대비 6.9% 증가한 수준이다.
이 가운데 삼성화재가 6000억원대의 순익을 올리며 1위 자리를 수성했다. 올 1분기 삼성화재의 순이익은 6127억원으로 전년 동기(5249억원) 대비 16.73% 증가했다.
삼성화재 관계자는 “대내외적 난관이 계속되는 여건에서도 새로운 회계 제도의 안정적 도입과 함께 우수한 사업 실적을 시현하고자 했다”며 “앞으로도 환경 변화에 적극 대처하고 내실 있는 성장과 효율 혁신을 지속해 중장기적 손익 안정성 확보에 집중할 것”이라고 말했다.
메리츠화재와 KB손해보험 역시 전년 동기 대비 순익이 20%대로 증가했다. 특히 올 1분기 3위를 기록한 메리츠화재는 같은 기간 2위를 기록한 DB손해보험과 13억원 가량으로 차이를 좁히며 큰 성장세를 기록했다.
메리츠화재는 전년 동기(3251억원) 대비 24.48% 가량 증가한 4047억원의 순익을 기록했다. 같은 기간 KB손해보험은 25.71% 늘어난 2538억원을 기록했다. 이는 주요 손보사 중 가장 큰 증가폭이다.
반면 DB손해보험과 현대해상은 전년 대비 순익이 되레 뒷걸음질쳤다. 특히 DB손해보험의 올 1분기 순이익은 4060억원으로 16.01% 가량 감소했다. 현대해상의 경우 3336억원으로 전년(3457억원) 대비 3.50% 가량 소폭 감소했다.
DB손해보험은 장기보험, 현대해상은 자동차보험 전반의 손해액이 증가한 영향을 받은 것으로 풀이된다. 현대해상 관계자는 “일반 장기 자동차 전반의 손해액 증가에 따라 보험손익이 감소한 영향으로 순익이 소폭 감소했다”고 설명했다.
또 DB손해보험 관계자는 “상해와 2대진단비(뇌,심장), 호흡기질환 등 장기보험 손해액 예상비가 증가했다”면서 “고금리에 따른 BEL 이자부리 증가로 보험금융비용이 오르며 투자손익이 전년 대비 감소한 영향”이라고 말했다.
하지만 DB손해보험의 경우 IFRS17 체제에서 중요한 수익 지표로 꼽히는 계약서비스마진(CSM)이 12조원대로 높게 나타나며 실적 개선세가 기대된다는 관측도 이어진다.
보험사 미래 수익의 원천이 되는 CSM은 IFRS17 도입에 따라 새로 대입된 계정으로, 보험계약으로 얻을 미실현 이익을 평가한 값이다. 보험사 차원에서 △사망률 △위험률 △손해율 △해약률 등에 대해 계리적 가정치를 자율적으로 산출이 가능하다.
새 제도에서는 계약서비스마진(CSM)이 높은 보장성보험을 많이 판매한 보험사의 순이익이 높아지는 효과가 있다. 이에 따라 IFRS17에서 중요한 지표로 꼽히고 있다.
이 가운데 삼성화재와 DB손해보험의 CSM은 올 1분기 12조원대를 기록한 것으로 나타났다. 구체적으로 삼성화재가 12조3501억원으로 가장 높았으며, DB손해보험이 12조1000억원으로 그 뒤를 이었다. 이밖에 현대해상과 KB손해보험의 CSM은 각각 8조8718억원, 8조1900억원을 기록했다.
이와 관련 DB손해보험 관계자는 “장기 보장성 신계약 증가로 CSM 총액이 증가했다”면서 “향후에도 수익성 위주 상품포트폴리오 기반으로 CSM 지속 증가할 것으로 전망한다”고 밝혔다.
다만 신규 제도 도입 이후의 실적은 유의미하지 않다는 의견도 제기된다. IFRS17 도입 이후 모든 회사들이 가정을 다르게 적용하는 만큼 충분한 시간을 두고 조정을 거친 후 사용해야 한다는 설명이다.
정태준 유안타증권 연구원은 “IFRS17에서는 모든 회사들이 가정을 다르게 적용한다”며 “동일한 회사의 경우에도 과거와의 비교가 사실상 불가능하다”고 말했다.
또 임희연 신한투자증권 연구원은 “CSM 가이드라인이 확정되고 분기별 실적 전망치를 제시할 수 있는 충분한 데이터가 적립될 때까지 보험업종 가치평가에 대한 신뢰는 낮을 수밖에 없을 것”이라고 했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.