

 입력 2023-05-17 07:00:08


OK저축銀 자기자본이익률 반토막…수익성 악화 ‘시름’
고금리에 조달 여건 악화…올 상반기 전망 ‘불투명’
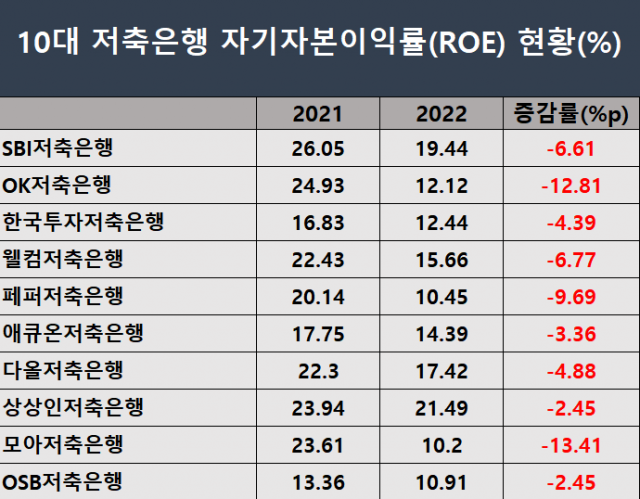
<자료=저축은행중앙회>
지난해 국내 자산규모 상위 10대 저축은행의 자기자본이익률(ROE)가 크게 감소했다. 고금리 기조 장기화에 따라 자금 조달 비용이 증가한 데다 법정최고금리 규제로 수익성이 크게 악화한 영향이다.
이자비용 증가와 건전성 악화로 충당금 적립 압박이 커지고 있어 올 상반기 저축은행 업권의 수익성이 더 악화할 전망이다.
17일 금융권에 따르면 지난해 말 10대 저축은행(SBI·OK·한국투자·웰컴·페퍼·애큐온·다올·상상인·모아·OSB)의 ROE 평균은 14.45%로 나타났다. 이는 전년 21.31% 대비 6.68%포인트 감소한 수치이다.
ROE는 당기순이익에서 자기자본을 나눈 값으로 기업에 투자되 자본을 사용해 이익을 어느 정도 올리는지 나타내는 지표이다. 통상 기업의 이익창출능력을 가늠할 때 활용되며 ROE가 높을수록 기업이 자본을 효율적으로 활용해 이익을 올리고 있다는 의미로 해석된다.
저축은행 별로 보면 지난해 ROE가 일제히 감소했다. 눈에 띄게 감소한 곳은 모아저축은행으로 23.61%에서 10.2%로 13.41%포인트 줄었다. 상위 5위권 내 저축은행 중에서는 OK저축은행이 24.93%에서 12.12%로 반토막 났고 페퍼저축은행도 전년 대비 9.69%포인트 줄어 감소폭이 컸다.
불과 2년 전만 하더라도 연간 순이익이 지방은행을 크게 앞서며 성장세를 보였지만 수익성이 급격히 악화된 건 금리 상승 영향이 크다. 금리가 오르면 대출 금리도 상승해 호재로 작용할 수 있지만 자금 조달 경로가 예·적금으로 한정된 저축은행의 경우 금리 인상은 이자 비용 증가로 이어진다.
지난해 자금 조달을 위해 경쟁적으로 예금 금리를 올린 저축은행은 막대한 이자 비용이 발생했고 금리 법정최고한도가 20% 이내로 제한돼 있어 예대마진 축소가 불가피한 상황이었다.
실제 10대 저축은행의 이자수익은 2021년 말 4조6364억원에서 2022년 말 5조7840억원으로 24.7% 증가한 반면 이자비용은 8940억원에서 1조5780억원으로 76.5% 급증했다.
올 상반기에도 저축은행 업계 전망은 그리 밝지 않은 걸로 보인다. 고금리 기조가 여전한 가운데 한동안 떨어졌던 예금금리가 다시 오르고 있는 이유에서다. 이달 들어 시중은행의 예금 금리는 2%대까지 떨어졌지만 저축은행 예금금리는 4%대를 넘었다.
상반기 저축은행 업계 순손실 규모만 수 백 억원 대로 추산된다. 금융감독원과 저축은행중앙회에 따르면 1분기 국내에서 영업을 이어가는 79개 저축은행의 순손실 규모는 600억원으로 집계됐다. 이는 2014년 만에 처음이며 순손실이 예상되는 저축은행은 약 25개로 자산규모가 큰 대형사도 포함된 것으로 알려졌다.
한 저축은행 관계자는 “지난해 말부터 저축은행 전반적으로 수익성 악화를 체감됐다”며 “저축은행의 조달 부담은 시중은행보다 더 큰 경우가 많은데 법정최고금리 한도로 마진이 축소되면서 올 상반기까지 수익성이 크게 감소할 것으로 보인다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.