

 입력 2023-06-13 17:34:06


75% 비율 무상감자 결정, 매각가 하락으로 인수 부담 덜어
열악한 자금 사정 변수지만…라이선스 매력도로 상쇄 가능 전망
KDB생명이 무상감자를 진행하는 데 따라 기업 매각에도 속도가 붙을 전망이다. 몸값이 낮아지는 만큼 인수자 부담도 줄어드는 데다 주요 금융지주사들이 보험업권에 눈독을 들이고 있는 만큼 시장에서는 올해는 매각 추진 ‘5수’라는 꼬리표를 뗄 것이라는 예상이 나온다.
다만 누적된 손실로 인수자가 수천억원의 자본 확충을 부담해야 한다는 점은 매각 성공 여부를 가르는 변수로 불린다.
◆ 무상감자로 자본금 75% 감소…기업가치 하락으로 적정 매각가 재조정 전망
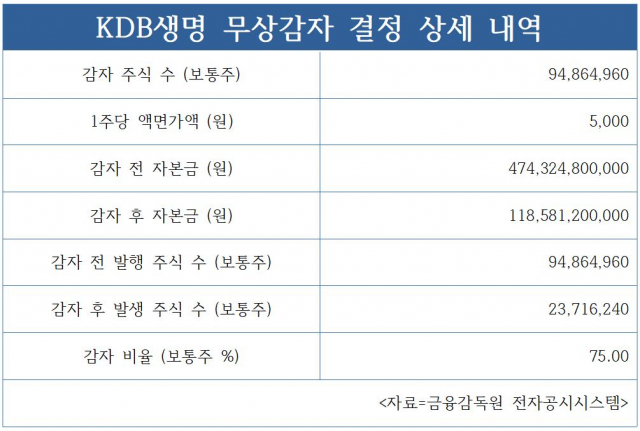
13일 금융권에 따르면 KDB생명은 지난 8일 주주총회를 통해 무상감자안을 가결했다. 감자주식 대상은 보통주 9486만4960주로 감자 비율은 75%다.
이에 따라 감자 후 보통주 발행주식은 기존 대비 7114만8720주 감소한 2371만6240주가 된다. 1주당 액면가액 5000원을 적용하면 자본금은 기존 4743억2480원에서 1185억8120만원으로 3557억4360만원 줄어든다.
감자 기준일은 다음달 10일, 신주권교부예정일은 같은 달 27일이다. 주당 가치 상향 및 이원결손금 보전을 통한 재무구조 개선을 위한 결정이었다는 게 KDB생명 측의 설명이다. 하지만 시장에서는 현재 매각 절차를 진행하고 있는 KDB생명의 몸집을 줄이기 위한 차원으로 보고 있다.
무상감자의 경우 실질적으로 회사 자산에는 영향이 없는 형식적 감자이지만 자본금은 감소하는 특성상 기업의 거품을 빼는 데 활용된다. 이 경우 몸값이 낮아지는 효과가 나타난다. 지난 2014년을 시작으로 네 차례에 걸쳐 추진한 매각이 번번이 실패했던 만큼 매각가를 줄여서라도 인수자를 찾겠다는 의지로 풀이된다는 게 금융권 안팎의 시각이다.
통상적으로 금융권에서는 이론상 보험사의 기업가치를 자본금에 자본잉여금과 이익잉여금 등을 합산한 자기자본에 CSM(보험계약마진)을 합산한 수치로 평가한다. 올 1분기 기준 KDB생명의 자기자본이 5526억원, CSM이 4727억원 규모라는 점을 감안하면 1조원 이상에 달했던 기존 기업가치는 감자 후 6000억원대 수준이 된다.
그간 시장에서 거론됐던 KDB생명의 몸값은 6000억원 안팎이었다. 이번 무상감자로 인해 시장에서 예측되는 적정 매각가는 5000억원 아래다.
◆ 주요 금융지주사까지 눈독 들인 보험업…자금난 변수에도 매력 높아
KDB생명은 현재 삼일PwC회계법인과 EY한영회계법인을 각각 매각 주관사와 회계자문사로, 밀리만과 법무법인 광장을 각각 계리와 법률로 두고 매각을 추진하고 있는 상태다.
매각 대상 지분은 KDB칸서스밸류사모투자전문회사(KCV PEF)가 보유한 92.7% 전량이다. 이는 앞서 2010년 3월 산업은행이 KDB생명을 인수할 당시 칸서스자산운용과 공동으로 설립해 취득한 지분이다.
투자은행(IB) 업계에서는 이달 중 예비입찰을 생략하고 본입찰을 진행할 것으로 내다보고 있다. 현재로서는 MG손해보험 경영총괄 대표를 맡았던 신승현 대표가 설립한 파운틴헤드PE(프라이빗 에쿼티)와 KIC(한국투자공사) 출신 인사들이 설립한 WWG자산운용 등이 인수 의향을 내비친 것으로 알려졌다. 캑터스PE 역시 잠재적 인수 후보로 거론되고 있는 상태다.
여기에 하나금융지주와 우리금융지주 등 주요 금융지주사 역시 꾸준히 보험사 매물을 검토하고 있다는 점은 매각 가능성을 더한다는 게 업계 시각이다. 특히 KDB생명에 인수 의향을 내비친 사모펀드와 자산운용사 등이 주요 금융지주사를 투자자로 유치하려는 복안을 세운 상태라는 점 역시 이 같은 시각에 힘을 보탠다.
그럼에도 KDB생명의 누적된 적자로 자금 사정이 좋지 않은 데다가 인수 시점부터 수천억원에 달하는 자본 확충을 단행해야 한다는 점이 성공 가능성에 변수로 남아있다.
올 1분기 말 기준 KDB생명의 부채는 16조6210억원이다. 자기자본 5526억원을 기준으로 산출한 부채비율은 3007%에 달한다. 지난해 생명보험사 평균 부채비율이 1802% 수준이라는 점을 감안하면 상대적으로 불건전한 재무구조를 가지고 있다.
여기에 신종자본증권 의존도가 높아 자본 확충은 불가피한 상태다. KDB생명은 지난달 19일에도 한국산업은행을 대상으로 표면 이자율 7.35%, 만기 30년으로 2160억원 규모의 신종자본증권을 발행했다.
앞서 지난 2018년 5월 발행에 따라 5년 콜옵션 만기가 도래한 2억달러(원화 2160억원) 규모의 제1회 외화 신종자본증권 콜옵션 대금을 갚기 위함이다.
그럼에도 업계에서는 KDB생명의 생명보험업 라이선스(license)는 충분한 가치가 있다고 평가하고 있다.
한 업계 관계자는 “현재 보험업 M&A(인수합병) 시장은 인수를 통해 즉각적인 이익을 얻고자 하는 것보다는 포트폴리오 구축 차원의 목적이 더 크다”며 “몸값까지 낮춘 만큼 매력도는 높은 상황”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.