

 입력 2023-08-22 07:00:09


상반기 순익 251억원…1년 전보다 45.1%↓
잠재부실 대비해 충당금 대거 적립한 영향
2021년 유증 이후 BIS비율 연속 하락
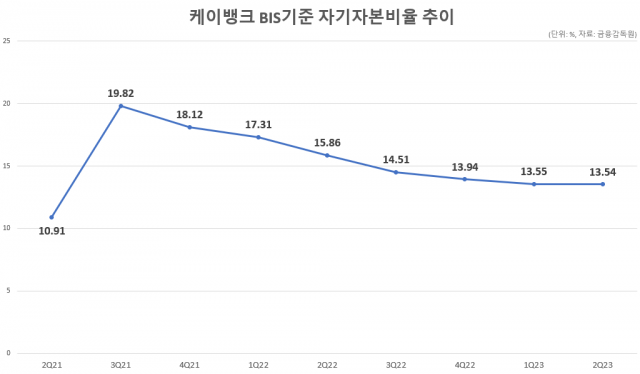
국제결제은행(BIS) 기준 자기자본비율이 연이어 하락하면서 자본확충이 시급해진 케이뱅크의 기업공개(IPO) 필요성은 더 커지고 있지만, 추진 가능성은 더 낮아지는 모양새다.
케이뱅크는 이미 한 차례 IPO를 시도했다 포기한 ‘IPO 재수생’이다.
22일 금융권에 따르면 케이뱅크의 올해 2분기 말 기준 국제결제은행(BIS) 기준 자기자본비율은 13.54%를 기록했다.
케이뱅크의 BIS비율은 대규모 유상증자 이후 2021년 3분기 19.82%까지 개선됐으나, 매 분기 내림세를 이어가며 2년도 채 되지 않아 6.28%포인트 하락했다.
물론 현 BIS비율은 국제결제은행 권고 수치(8%)보다는 높다.
하지만 이는 시중은행 기준이다. 케이뱅크는 중·저신용자 신용대출에 집중해야 할 인터넷전문은행이라는 점이 다르다.
즉 고위험 대출을 위해서는 BIS비율이 더 높아야 할 필요가 있는 것이다.
공격적인 영업에 나서지 못하면서 케이뱅크의 중·저신용자 대출 비중은 2분기말 현재 24.0%로 연말 목표치인 32.0%에 한참 미치지 못한다.
인터넷은행의 장점을 살리기 위해 중·저신용자 대출 비중을 높여야 하고, 이를 위해서는 BIS비율을 높여야 한다.
BIS비율은 대주주 유상증자를 하거나 IPO를 하는 게 정답이다.
그러나 시장 상황도 상황이지만 케이뱅크 상반기 실적감소까지 겹치면서 정답은 갈수록 멀어져만 가고 있다. 케이뱅크는 올해 상반기 251억원의 순이익을 올렸다. 지난해 같은 기간과 비교하면 45.1% 감소한 수치다.
같은 기간 카카오뱅크의 순익은 48.5% 증가한 1838억원을 기록했고, 아직 실적을 발표하지 않은 토스뱅크는 적자폭이 크게 줄었을 것으로 금융권은 내다보고 있다.
추가적인 자본 확충이 없는 상황에서 케이뱅크가 중·저신용자 대출 확대와 외형 확장을 동시에 꾀하기는 쉽지 않다. 대주주 유상증자 방안은 앞서 유상증자에서 비씨카드가 상당한 부담을 표했던 만큼 사실상 불가능한 상황이라는 게 업계 안팎의 분석이다.
케이뱅크는 지난 2021년 출범 4년 만에 처음으로 226억원의 연간 흑자를 기록하고, 올해 2분기까지 9개 분기 연속 흑자를 이어가고 있다. 이 같은 상황에도 수익성이 낮아진 이유는 잠재부실에 대비해 대손충당금을 늘린 탓이다.
케이뱅크는 올해 상반기에만 1205억원의 충당금을 적립했다. 이는 지난해 상반기보다 143.9% 증가한 수치다.
2분기만 놓고 보면 603억원으로 2017년 출범 이후 역대 최대 규모다. 다만 일시적 요인인 충당금을 제외해도 순이자마진(NIM)이 하락했다는 점은 부담이다.
케이뱅크의 올해 2분기 NIM은 2.26%로 직전 분기(2.28%)보다 0.02%포인트, 지난해 연간 NIM(2.51%)보다 0.25%포인트 감소했다.
금융권 한 관계자는 “케이뱅크가 여·수신 상품 라인업을 늘리며 외형 성장에 집중해왔지만, 대내외적 시장 환경이 좋지 않아 연내 IPO를 시도는 쉽지 않아 보인다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.