

 입력 2023-09-11 15:00:00


5대 시중은행 방카슈랑스 수수료익, 전년比 36%↑
대표적 비이자익 창출 창구지만…규제 탓에 확대 쉽지 않아
은행권, 종신보험·자동차보험까지 취급 상품 확장 요구
지난 2003년 방카슈랑스가 국내에 도입된 이후 20주년을 맞았지만 은행권을 중심으로 여전히 해묵은 규제 탓에 추가적인 발전이 어렵다는 지적이 제기되고 있다. 규제 완화를 촉구하는 목소리가 거센 상황에서 당국이 이에 화답할 경우 보험사와의 윈-윈이 가능해질 전망이다.
방카슈랑스(Bancassurance)는 프랑스어로 은행(Banque)과 보험(Assurance)을 합성한 단어로 은행이 보험사와의 제휴를 통해 은행 지점 창구에서 보험상품을 판매하는 영업형태를 말한다.
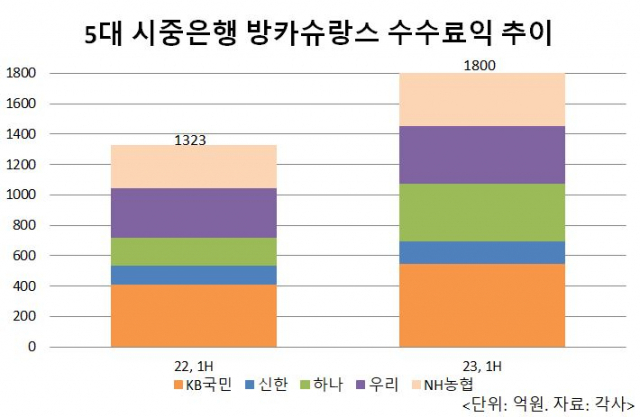
11일 금융권에 따르면 5대 시중은행(KB국민, 신한, 하나, 우리, NH농협)의 올 상반기 방카슈랑스 수수료이익은 총 1800억원으로 집계됐다. 지난해 상반기 1323억원 대비 36.1% 증가한 성과다.
방카슈랑스는 은행 수수료이익 기여도에 있어 평균적으로 한 자릿수 대 수준에 불과하지만 대표적인 비이자이익 창출 창구 중 하나로 손꼽힌다. 금융당국마저 은행권의 비이자이익 확대를 주문한 상황에서 은행은 꾸준히 방카슈랑스 판매를 늘리기 위한 노력을 시행하고 있다.
그러나 은행권은 금융당국의 규제 탓에 방카슈랑스 규모를 쉽사리 늘리기가 어려운 실정이라고 입을 모으고 있다. 올해 성장률 역시 전년도 저조했던 성과로 인한 기저효과일 뿐이라는 평가다.
은행권에서는 방카슈랑스는 지난 20년간 금융소비자의 편익을 높이고 금융산업 발전에도 상당히 기여해 왔다고 평가하고 있다. 세부적으로 금융소비자에게는 보험료 인하, 보험 접근성 확대 등의 편익을 제공했으며 중소형 보험사에게도 판매 채널 확대와 성장의 기회를 제공했다고 보고 있다.
그럼에도 당국의 여러 규제들로 인해 금융소비자의 편익 증진 제한은 여전하다. 김광수 은행연합회장은 은행권을 대표해 “우리나라의 방카슈랑스 제도는 판매상품 제한, 판매비율 제한, 모집방법 제한 등 여러 규제로 인해 소비자의 편익 증진에 많은 제한을 받고 있다”며 “이러한 규제는 곧 소비자 불이익으로 이어지는 만큼 금융환경 변화와 금융소비자의 편익증진 관점에서 합리적인 규제 개선방안이 조속히 마련돼야 한다고 생각한다”고 말했다.
금융환경 변화와 금융소비자의 편익 관점에서 은행권이 원하는 규제 개선 방안은 △종신보험과 자동차보험까지 취급상품 확대 △1개 보험사 당 상품판매 비율 25% 이내 완화 △보험상품 비교·추천 서비스 시행 △판매인원 제한이나 취급업무 제한 등 고객 편의 제한 완화 등이다.
특히 최근 보험업계가 신 회계기준(IFRS17)에 대비해 방카슈랑스 영업의 대다수를 차지했던 저축성보험의 판매 비중을 크게 낮춘 상황인 만큼 방카슈랑스의 생존을 위해서라도 취급 상품의 제한을 완화해야 한다고 주장한다.
실제 생명보험협회가 취합한 생명보험사 방카슈랑스 현황에 따르면 올 상반기 기준 생보사들이 방카슈랑스를 통해 신규 계약한 보험 건수는 15만3552건으로 전년 동기 15만7344건 대비 2.41% 줄었다. 같은 기간 월납 환산 초회 보험료 역시 1499억2200만원에서 1164억300만원으로 28.79% 감소했다.
생명보험사의 경우 상품 구조의 특성에 따른 정부 규제 등이 겹치며 방카슈랑스 채널을 통해서는 저축성보험 위주로만 판매되고 있던 영향으로 풀이된다.
이 때문에 정부의 규제 완화로 종신보험까지 판매가 가능해질 경우 은행과 보험사의 수익성이 함께 증가할 것으로 보여진다.
현재 국내 방카슈랑스 제도는 2003년 저축성보험과 상해보험을 시작으로 2005년 순수보장성 보험과 2006년 만기환급형 보험으로까지 판매 범위가 확대됐지만 지난 2008년 4단계 확대시행 계획의 철회로 종신보험과 자동차보험의 취급은 제한된 상태다.
김광수 은행연합회장은 “방카슈랑스는 은행의 공신력과 넓은 점포망을 통해 보험을 판매함으로써 보험사가 사업비를 절감해 소비자가 보험료 인하 효과를 누릴 수 있는 것은 물론 은행도 비이자익을 얻을 수 있어 서로에게 효익이 큰 제도”라며 “무엇이 금융소비자의 편익 증진에 진정으로 도움이 되는지를 진지하게 고민해 볼 필요가 있다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.