

 입력 2023-09-26 07:00:00


OK·페퍼저축은행 제외 대형 저축은행 소액신용대출 규모↓
OK저축은행 소액신용대출 취급규모 1894억→2880억
“연체율 관리 어려워…업황 악화에 소액신용대출 판매 신중”
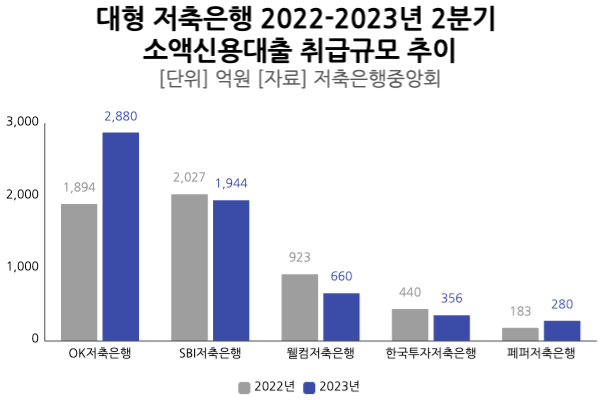
경기 악화에 따라 대형 저축은행의 소액신용대출의 연체액이 늘어나며 취급규모가 줄어든 가운데, OK저축은행의 경우 취급규모를 되레 늘린 것으로 나타났다. 대형 저축은행의 소액신용대출 연체율이 일제히 악화된 가운데, OK저축은행은 연체율 또한 개선되며 건전성 관리에 파란불이 들어온 것으로 확인된다.
26일 저축은행중앙회에 따르면 5대 저축은행(SBI·OK·웰컴·페퍼·한국투자저축은행)의 올 2분기 말 기준 소액신용대출 취급금액은 6120억원에 달하는 것으로 집계됐다. 이는 전년 동기(5467억원) 대비 11.94% 늘어난 수준이다.
다만 이와 같은 증가세는 OK저축은행이 견인했다. OK저축은행의 올 2분기 소액신용대출 취급금액은 2880억원으로, 대형 저축은행 가운데 취급 규모가 가장 컸다. 이는 전년 동기(1894억원) 대비 52.06% 증가한 수준이다. 이와 관련 OK저축은행 관계자는 “소액대출과 관련해 시장에서 꾸준히 수요가 있는 것으로 알고 있어 취급 규모를 늘린 것”이라고 말했다.
페퍼저축은행 역시 올 2분기 소액신용대출 취급규모가 280억원으로 전년 동기(183억원) 대비 53.01% 늘었으나, 취급규모는 대형 저축은행 가운데 가장 작았다.
OK저축은행과 페퍼저축은행을 제외한 대형 저축은행의 소액신용대출 취급규모는 일제히 줄어들었다. 지난해 2분기만 해도 2027억원의 취급규모를 기록하며 홀로 2000억원대를 넘어섰던 SBI저축은행은 올 들어 4.09% 줄어든 1944억원에 그쳤다.
이밖에 웰컴저축은행과 한국투자저축은행 역시 각각 660억원, 356억원을 취급하는 데 그쳤다. 이는 전년 동기 대비 28.49%, 19.09% 줄어든 수준이다.
2021년 4분기 들어 지속 증가하던 대형 저축은행의 소액신용대출 취급규모는 최근 들어 감소 추세를 보이고 있다. 실제로 대형 저축은행 5곳의 소액신용대출 취급규모는 △2021년 4분기 5306억원 △2022년 1분기 5318억원 △2분기 5467억원 △3분기 5732억원까지 지속 증가해왔다. 하지만 지난해 4분기 5660억원으로 소폭 줄어들더니, 올 1분기에는 5518억원으로 주저앉았다.
소액신용대출은 급전이 필요한 저신용 차주들이 찾는 생계형 대출이다. 300만원에서 최대 500만원의 금액을 담보 없이 빌릴 수 있어 저축은행 입장에서는 크게 이익이 되지 않는 반면 부실 위험은 크다. 특히 여러 금융권에 걸쳐 대출을 시행한 다중채무자 비중이 높아 저축은행은 소액신용대출 리스크에 취약할 수밖에 없다.
지난해 하반기 금리 상승에 따라 조달비용이 상승하고, 업황 악화마저 심화된 만큼 리스크 관리를 위해 소액신용판매 취급규모가 줄었다는 것이 업계 중론이다.
금융권의 한 관계자는 “소액신용대출의 경우 현금 서비스와 같은 개념인데, 카드만 있다면 누구나 대출을 받을 수 있다 보니 연체율 관리가 어려운 편”이라며 “최근 들어 경기가 크게 악화된 것은 물론, 저축은행 업황도 악화된 만큼 저축은행 업권 전반적으로 소액신용대출 판매에 신중을 기하는 것으로 보인다”고 밝혔다.
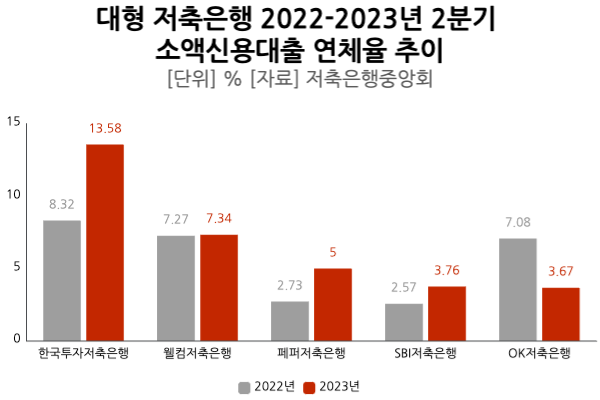
실제로 올 2분기 말 기준 대형 저축은행의 소액신용대출 연체율은 6.67%로 집계됐다. 이는 전년 동기(5.60%) 대비 1.08%포인트 악화된 수준이다.
대형 저축은행 가운데 소액신용대출 연체율이 큰 폭 오른 곳은 한국투자저축은행이었다. 한국투자저축은행의 올 2분기 소액신용대출 연체율은 13.58%에 달한다. 이는 전년 동기(8.32%) 대비 5.26%포인트 악화된 수치다.
이밖에 △페퍼저축은행 5.00%(전년 대비 2.27%포인트 악화) △SBI저축은행 3.76%(1.19포인트 악화) △웰컴저축은행 7.34%(0.07%포인트 악화) 등의 순으로 악화폭이 컸다.
반면 소액신용대출 취급규모를 늘렸던 OK저축은행의 경우에는 연체율 역시 개선된 것으로 나타났다. OK저축은행 관계자는 “연체율의 경우 올해 상반기 대출채권 매각 규모가 확대되면서 소액신용대출 채권의 매각 규모도 늘어났다”며 “리스크 관리를 강화함에 따라 연체율이 개선됐된 것으로 보인다”고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.