

 입력 2023-10-23 12:00:00


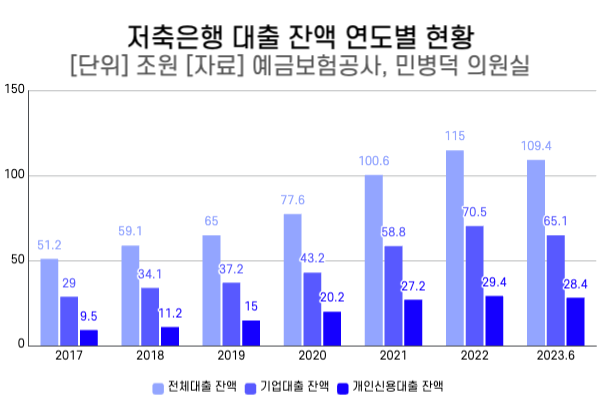
올해 상반기 저축은행의 개인신용대출 잔액이 28조원에 달하는 것으로 확인됐다. 신종 코로나바이러스 감염증(코로나19) 이후 제1금융권의 대출 규제가 강화되며 상대적으로 대출 절차가 간편한 저축은행에 중·저신용자들의 수요가 몰린 것으로 풀이된다.
23일 국회 정무위원회 소속 민병덕 더불어민주당 국회의원이 예금보험공사에서 제출받은 자료에 따르면, 올해 6월 말 기준 저축은행 대출잔액은 109조4000억원에 달하는 것으로 나타났다. 이 가운데 기업대출 잔액은 65조1000억원, 개인신용대출 잔액은 28조4000억원이다.
저축은행 전체 대출잔액은 2017년(51조2000억원)부터 2019년(65조원)까지 13조8000억원 가량 늘었다. 특히 코로나19가 시작된 2020년(77조6000억원)부터 2022년(115조원)까지 37조4000억원 가량 폭등한 것으로 집계됐다. 이는 2017년과 비교했을 때 63조8000억원 가량 차이나는 수준이다.
올해 상반기 기업대출 잔액은 65조1000억원으로, 지난 2017년 29조원이었던 것과 비교하면 2배 넘게 차이났다. 개인신용대출 잔액도 지난 2017년 9조5000억원이었던 것에 비해 올 상반기 28조4000원으로 3배 가량 증가했다.
이는 코로나19와 3高(고물가·고금리·고환율)가 맞물리며, 금융기관 대출로 버텨온 자영업자와 중·저신용자들이 더 이상 원리금을 감당하지 못해 대출액이 증가한 것으로 분석된다.
예금보험공사가 제출한 ‘저축은행별 개인신용대출 연도별 잔액 현황’ 자료에 따르면 SBI저축은행이 6조3760억원으로 가장 많았다. 이어 △OK저축은행 4조7029억원 △페퍼저축은행 2조1222억원 △웰컴저축은행 1조6083억원 △한국투자저축은행1조3723억원 등의 순이었다.
올해 상반기 기준 5대 저축은행 개인신용대출 잔액은 16조1817억원으로 총대출잔액(28조4000억원) 중 57%를 차지했다. 상반기 5대 저축은행의 개인신용대출 잔액은 최근 7년 중 대출잔액이 가장 높았던 2022년(16조7519억원) 수준에 육박한 수치다.
이에 일각에서는 코로나19 이후 제1금융권 대출 규제가 강화되면서 제1금융권 대비 대출 이자는 높지만, 비교적 대출 절차가 간편한 제2금융권으로 내몰리고 있다는 비판의 목소리도 나온다.
민병덕 의원은 “올해 5월 코로나19 엔데믹이 선언됐지만, 사회적·경제적 측면에서도 엔데믹이 맞는지 살펴볼 필요성이 있다”면서 “금융위원회가 중·저신용자의 대출 금리 부담을 줄여주는 방안을 마련해야 한다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.