

 입력 2023-10-24 17:26:03


3분기 누적 지배기업지분 기준 당기순이익 4조3704억…전년比 8.2%↑
국민은행 12.0%, 비은행계열사 10곳 2.0%↑…KB라이프 성장률 돋보여
KB금융이 실물경기 둔화 및 금융시장을 둘러싼 불안심리 확산 등 불안정한 금융환경 속에서도 실적 상승세를 이어가며 그룹의 견고한 이익 체력을 다시 한번 증명했다.
이는 은행과 비은행 계열사의 실적이 고르게 성장하며 순이자이익과 비이자이익이 모두 개선된 영향에 기인한다.
◆ 어려운 금융환경 속에서도 순이자이익, 비이자이익 모두 개선
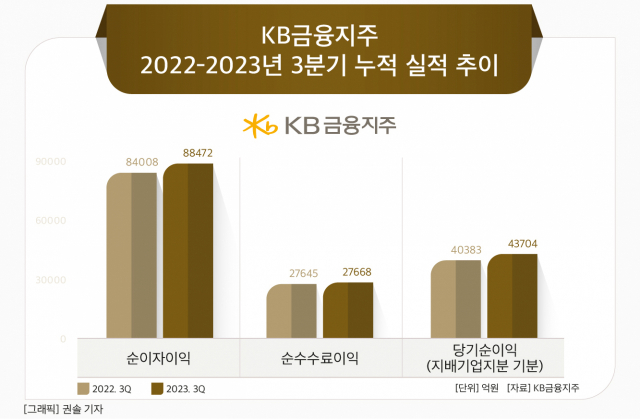
24일 금융권에 따르면 KB금융그룹의 3분기 누적 지배기업지분 기준 당기순이익은 4조3704억원으로 전년 동기 4조383억원 대비 8.2% 증가했다.
이는 핵심 이익의 견조한 성장과 전사적 비용관리 노력의 결실이라는 게 시장의 평가다.
우선 순이자이익은 8조8472억원을 기록, 전년 동기 8조4008억원 대비 5.3% 증가했다. 그룹 순이자마진(NIM)이 견조한 수준을 유지한 것은 물론 은행의 대출자산 역시 성장한 영향이다.
3분기 그룹과 은행의 NIM은 각각 2.09%, 1.84%로 전 분기 2.10%와 1.85% 대비 각각 0.01%포인트 떨어졌지만, 지난해 가파른 금리상승에 기인한 자산 리프라이싱(Repricing) 효과가 점차 둔화되는 가운데서도 방어력이 돋보인 것으로 평가된다. 특히 은행 전반적으로 정기예금과 시장성예금을 중심으로 조달 부담이 크게 증가한 가운데서도 지켜낸 성과다.
대출 역시 기업대출이 전반적인 성장을 이끈 가운데 실수요 중심의 가계대출도 크게 증가했다.
9월 말 기준 은행의 원화대출금은 336조원으로 지난 6월 말 330조원 대비 1.8% 증가했는데 이 중 기업대출은 167조원에서 172억원으로 3.0% 증가하며 대출 성장세를 이끌었다. 이는 회사채 발행 여건 악화에 따른 자금수요 증가 영향으로 풀이된다. 같은 기간 가계대출의 경우 163조원에서 164조원으로 0.6% 증가했다.
순수수료이익은 2조7668억원으로 전년 동기 2조7645억원 대비 소폭(0.1%) 증가했다. 비우호적인 영업환경 속에서도 증권 수탁수수료 확대와 은행 신탁상품 판매 회복에 따른 신탁이익 개선에 힘입은 결과다.
2023년 3분기 누적 기타영업손익은 1조90억원으로 전년 동기 –6964억원 대비 흑자 전환했는데 이는 시장 변동성에 대한 유연한 대응과 기민한 포트폴리오 조정의 결실로 유가증권 관련 이익이 개선된 결과다.
이를 합산한 KB금융의 비이자이익은 3조7758억원으로 전년 동기 2조681억원 대비 82.6% 증가했다.
◆ 은행 및 비은행 계열사의 고른 성장…보험계열사 성장세 돋보여
이 같은 성과의 배경에는 은행과 비은행계열사의 고른 성장이 자리했다는 게 금융권의 평가다. 서영호 KB금융그룹 CFO(부사장) 역시 “대내외적으로 어려운 영업환경 속에서도 은행과 비은행 계열사의 균형 잡힌 성장과 비이자수익 확대 및 판매관리비 통제를 통해 안정적인 이익창출력을 유지하고 있다”고 자평했다.
주력 계열사인 KB국민은행의 3분기 누적 당기순이익은 2조8554억원으로 전년 동기 2조5506억원 대비 12.0% 증가했다.
이는 지속되는 고금리 기조 속에서도 핵심예금(요구불예금) 잔액이 146조6000억원으로 지난 6월 말 146조원보다 6000억원 가량 증가하며 자금조달에 대한 부담을 일부 덜어낸 영향이 크다.
여기에 보수적인 충당금 적립 정책에 따른 신용손실충당금전입액 증가에도 불구하고 순이자이익과 순수수료이익의 균형 잡힌 성장과 유가증권관련 손익 개선이 주효했다.
비은행 계열사 10곳의 실적 역시 1조8561억원을 기록하며 전년 동기 1조8195억원 대비 2.0% 증가했다.
특히 보험계열사의 활약이 눈에 띄는데 KB라이프생명의 경우 올 3분기 2804억원을 기록, 전년 동기 1344억원 대비 108.6% 증가하는 기염을 토했다. CSM확대를 위해 보장성보험 판매를 강화한 가운데 시장금리 하락 및 주가 상승으로 투자 손익이 큰 폭으로 확대된 점이 주로 기인했다.
KB손해보험의 경우 금융당국의 계리적 가정 가이드라인을 적용하면서 일회성 손실(710억원)이 발생한 영향으로 다소 부진한 성과를 기록했지만, 그럼에도 6803억원이라는 순익으로 비은행 계열사의 맡형 역할을 자처했다.
서영호 CFO는 “이번 분기 일회성 손실을 제외한 KB손해보험의 3분기 경상적 당기순이익은 2000억원을 상회하는 수준”이라며 “손해보험업의 하반기 계절적 영향을 감안해도 안정적인 실적 흐름을 이어가고 있고 특히 장기 보장성 보험을 중심으로 시장지배력도 확대해 나아가고 있다”고 설명했다.
KB증권 역시 3611억원의 순익을 기록하며 전년 동기 3037억원 대비 18.9% 증가했다. 주식 거래대금 증가에 따른 수탁수수료 확대와 소매채권 중심의 WM금융상품 판매 증가, IB부문의 인수금융 수수료 수익에 힘입은 결과다.
이밖에 KB금융은 전사적인 비용관리 노력을 시행해 3분기 누적 그룹 CIR(Cost-to-Income Ratio)을 37.4%로 개선했다. 지난해 말 50.2%과 비교하면 큰 폭의 변화다. 이는 그룹 시너지 극대화를 통한 수익창출력 제고 및 지속적인 비용관리를 통한 비용효율성 개선을 도모한 결과다.
KB금융 측은 3분기까지의 실적은 양호한 수준이지만 최근 시장금리 추이 및 거시경제 상황을 고려할 때 오는 4분기에도 NIM은 하락 압력에 직면할 가능성이 높은데다 대내외 불확실성을 감안한 보수적인 여신정책 기조 지속으로 낮은 수준의 여신성장이 불가피할 것으로 예상하고 있다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.