

 입력 2023-10-26 07:00:00


카카오뱅크, 지난 25일 종가 연중 최저가 기록
하반기 업황도 어려워…주가 부양 노력 무색
카카오 이름 떼면 중장기 은행 경쟁력 하락 우려
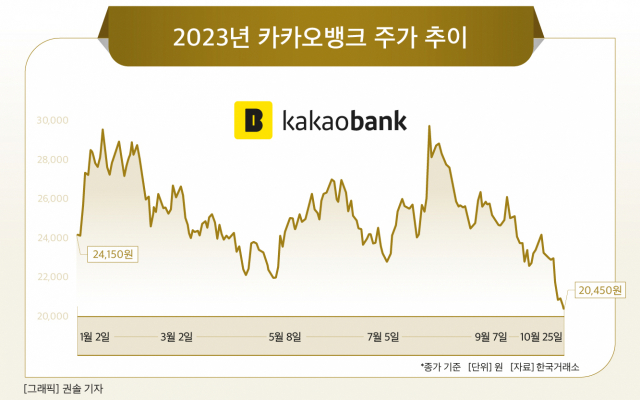
카카오뱅크가 일명 ‘SM 사법리스크’로 주가 하락의 고배를 마시고 있다. 그간 주가 부양을 위해 시행해온 다양한 주주환원 정책이 무색해진 상황이다.
여기에 하반기 실적 역시 녹록지 못한 데다가 일각에서는 ‘카카오’의 이름마저 뗄 수 있다는 우려까지 나돌고 있어 단기간 내 주가 회복은 어려울 것으로 전망된다.
26일 한국거래소에 따르면 카카오뱅크의 지난 25일 종가는 2만450원으로 올 들어 최저가를 경신했다. 최근 불거진 대주주 사법 리스크에 따른 영향으로 풀이된다.
금융감독원은 지난 23일 김범수 전 카카오 이사회 의장을 소환해 SM엔터테인먼트 경영권 인수 과정에서 불거진 카카오의 시세조종 의혹과 관련해 약 16시간의 마라톤 조사를 진행했다.
이어 지난 24일에는 이복현 금감원장이 “최근 문제 된 건에 있어 법인에 대한 처벌 여부 등을 종합적으로 검토하고 있다”고 직격탄을 날리며 카카오뱅크 대주주 자격을 정조준하기도 했다.
카카오는 카카오뱅크의 지분 27.17%(1억2953만3725주)를 보유한 최대 주주다. 인터넷은행법에 따르면 만일 카카오가 경제 관련 법령을 위반해 벌금형 이상에 해당하는 형사 처벌을 받게 될 경우 카카오뱅크의 대주주 자격을 잃게 된다.
카카오뱅크의 종가는 지난해 11월 2일에 전 거래일(1만7300원) 대비 17.05% 오른 2만250원을 기록하며 2만원대로 반등한 이후 약 1년여 간 일명 ‘2만원대 박스권’은 지켜왔다. 그러나 현재로서는 이마저도 위태로워진 분위기다.
지난 24일의 경우 장중 주가가 2만50원까지 내려앉은 데다가 이달 말 3분기 실적까지 발표될 경우 추가적인 주가 하락은 불가피할 것으로 보이기 때문이다.
금융정보업체 에프앤가이드는 카카오뱅크가 3분기 역시 양호한 대출성장률을 바탕으로 전년 동기 대비 2.62% 증가한 808억원의 당기순이익을 거둘 것으로 전망했지만, 금융권에서는 실제 실적은 시장 컨센서스를 밑돌 것으로 보고 있다. 하반기 인터넷전문은행의 업황이 녹록지 않은 탓이다.
현재 카카오뱅크는 금융당국의 가계부채 관리 강화 기조에 따라 대출 확대보다는 리스크관리에 보다 초점을 둘 수밖에 없는 상태다.
여기에 중저신용자 연체율이 개선될 기미가 보이지 않는 상황에서 연말까지 2.3%포인트의 중·저신용자 대상 신용대출 비중(잔액기준)을 더 늘려야 한다는 부담을 안고 있다. 이에 대손충당금의 추가 적립은 불가피한 상황이라는 게 금융권 관계자들의 전언이다. 실제 올해 카카오뱅크가 적립한 대손충당금은 1171억원으로 전년 동기 대비 36.8% 늘었다.
이홍재 현대차증권 연구원 역시 중저신용자 대출 비중 등의 규제 개선 가능성이 당장에 크지 않은 데다가 3분기 실적도 다소 부진한 점을 카카오뱅크 성장의 부담 요인으로 손꼽았다.
이 연구원은 “8월 말 카카오뱅크의 중저신용자 연체율은 1.68%를 기록, 올해 0.45%포인트 상승했다”며 “추가적인 중저신용자 비중 확대가 필요하기 때문에 최근 논의되고 있는 중저신용자 기준 변경 등이 해결되지 않으면 건전성 문제는 주가 상단을 제약하는 부담 요인으로 지속 작용할 것”이라고 분석했다.
카카오 법인이 벌금형 이상의 처벌을 받게 되더라도 재판 절차 등을 고려할 경우 당장 카카오의 대주주가 바뀌게 되는 것은 아니다. 그러나 사법 리스크에 휘말렸다는 것 자체가 카카오뱅크의 주가와 사업에는 악재로 자리할 수밖에 없다.
앞서 지난 2019년 김 전 의장이 공정거래법 위반 혐의로 기소됐던 당시에도 대주주 리스크의 악영향을 크게 겪었던 만큼 이번 사태 역시 단발적으로 해소되긴 어려울 것이라는 전망에 따름이다.
여기에 대표적인 규제 산업인 은행업 영위에 있어 대주주 리스크가 자리한다는 점은 카카오뱅크가 추진하는 신사업에도 차질이 빚어질 수 있다는 예측까지 나돌게 한다.
일각에서는 카카오가 대주주로서의 자격을 잃게 되면 최악의 경우 카카오뱅크가 ‘카카오’라는 이름까지 떼게 될 수도 있다고 입을 모으고 있다. 대주주의 지위를 넘기고 10%의 지분만 남기게 될 경우 대주주는 현재 27.17%을 보유하고 있는 한국투자증권으로 넘어가게 되기 때문이다.
한 금융권 관계자는 “만일 대주주가 변경될 경우 중장기적으로는 카카오뱅크의 사명까지 변경될 가능성도 존재한다”며 “그간 카카오의 후광으로 고속성장했기에 사명 변경 이후 경쟁력을 지속할 수 있을지에 대해 일각에서는 의구심을 표하는 상황”이라고 말했다.
그간 카카오뱅크는 카카오톡에 대한 고객 신뢰도와 카카오의 캐릭터를 전면에 앞세운 다양한 마케팅을 진행하며 고속성장해왔다. 친근함을 바탕으로 고객 수를 지난 상반기 기준 2174만명까지 늘렸으며, 출범 후 고신용자를 대상으로 한 신용대출로 자산을 확대해 지난 6월 말 기준 총자산 50조5270억원을 기록했다. 올 상반기 21.6%의 대출성장률을 보였으며 올해 연간 성장률 목표치는 30%다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.