

 입력 2023-10-27 07:00:00


우리금융, 3분기 순익 2조4383억…전년比 8.4%↓
은행 의존도 1년 새 5.8%p 확대, 90% 육박
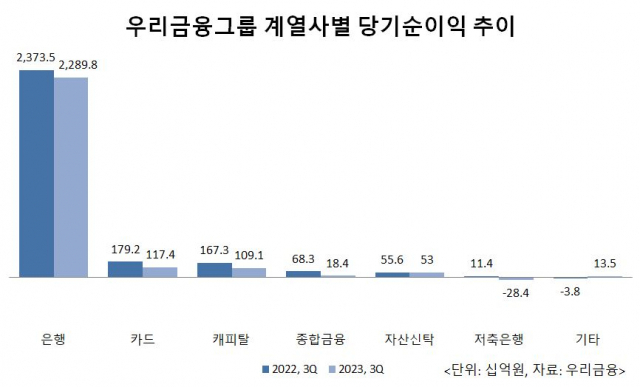
우리금융그룹이 은행 성장성 둔화세와 주요 계열사인 카드·캐피탈사의 실적 악화로 올 3분기 부진한 성적표를 받았다. 특히 비은행 계열사의 순익이 전반적으로 뒷걸음질 친 탓에 은행 의존도가 90% 수준까지 오른 만큼 금융지주사의 경쟁력 강화를 위해서라도 포트폴리오 확충이 더욱 시급해진 상황이다.
26일 금융권에 따르면 우리금융그룹의 3분기 누적 지배기업지분 기준 당기순이익은 2조4383억원으로 전년 동기 2조6617억원 대비 8.4% 감소했다.
이는 은행의 실적 악화가 현실화된 가운데 비은행 계열사까지 부진한 영향이라는 게 시장의 평가다.
현재 시중은행은 지난 2월부터 기준금리가 6차례 연속 동결됐음에도 미국 국채 금리 인상 등의 영향으로 자금 조달에 대한 부담이 높아진 상태다. 이에 따라 은행의 수익성 지표인 순이자마진(NIM)이 뒷걸음질 치는 등 은행의 성장 동력이었던 이자 마진의 성장세가 한풀 꺾인 모습이다.
우리은행 역시 이 같은 상황 탓에 올 3분기까지의 누적 순익이 전년 동기 2조3735억원 대비 3.5% 감소한 2조2898억원에 그쳤다.
이는 자금조달 경쟁력의 핵심인 저금리성예금의 말잔이 지난해 3분기 말 128조760억원에서 올 3분기 말 117조6370억원으로 8.2%나 빠진 영향이 컸다. 지난 상반기 말 121조3740억원과 비교해도 1개 분기만에 3.1%나 빠졌다.
3분기 우리은행의 NIM은 1.55%로 전년 동기 1.62%였던것과 비교하면 1년 새 0.07%포인트 악화됐다. 전 분기 1.59%와 비교해도 1개 분기만에 0.04%포인트 뒷걸음쳤다.
은행 여신 연체율 역시 지속 상승하고 있다. 지난해 3분기 0.19% 수준이었던 은행 연체율은 올 3분기 기준 0.31%까지 늘어났다.
이에 그룹의 고정이하여신(NPL) 비율은 지난해 3분기 0.29%에서 올 3분기 0.41%까지 대폭 확대됐다.
이 같은 상황은 충당금 확대에도 불구하고 그룹의 NPL 커버리지 비율(Coverage Ratio)을 낮출 수밖에 없게 만들었다. 지난해 3분기 2조2580억원이었던 우리금융의 충당금 규모는 올 3분기의 경우 2조6660억원으로 18.1% 확대됐다. 그러나 같은 기간 NPL커버리지비율은 223.5%에서 180.0%로 고꾸라졌다.
NPL커버리지비율은 고정이하여신 대비 대손충당금 잔액의 비율로 잠재적인 부실에 대해 금융사가 대처할 수 있는지를 나타내는 대표적인 건전성 지표로, 수치가 높을수록 손실흡수력이 좋다고 평가된다.
은행의 실적 악화는 이미 시장에서 예고된 수순이었지만, 비은행 계열사의 부진이 더해진 점은 그룹 전체의 경쟁력을 더욱 약하게 만들었다는 게 시장의 평가다.
지난해의 경우 증시 악화와 채권금리 하락으로 증권사와 보험사의 실적이 전반적으로 부진했던 만큼 오히려 비은행 포트폴리오의 부족이 우리금융의 실적 개선에 득으로 다가왔지만, 올해의 경우 실이 된 상태다.
올 3분기 우리금융지주 14개 비은행 자회사의 순익 총액은 2830억원으로 전년 동기 4780억원 대비 40.8% 급감했다. 올 초 우리벤처파트너스를 자회사로 편입해 전년 대비 비은행 포트폴리오가 확대됐음에도 부진한 성과다. 이에 따라 비은행 기여도는 지난해 3분기 16.8%에서 올 3분기 11.0%으로 5.8%포인트 줄었다.
이는 카드·캐피탈사가 여신전문금융채권(여전채) 금리 상승으로 인해 자금 조달에 대한 부담을 겪으며 전년 동기 대비 순익이 각 35%씩 가량 감소한 데 따른 영향이다.
여기에 지난 8월 완전 자회사로 편입한 우리종합금융의 순익 역시 전년 동기 683억원 대비 73.1% 떨어진 184억원에 그쳤으며, 우리저축은행도 114억원에서 –284억원으로 적자전환한 점 역시 작용했다.
이에 일각에서는 임종룡 회장이 취임 후 우선순위 추진과제로 손꼽았던 인수합병(M&A)의 추진이 보다 공격적으로 진행돼야 한다고 입을 모으고 있는 상태다.
3분기 기준 그룹 순익에서 은행이 차지하는 기여도가 89.0%에 달할 정도로 은행 의존도가 심각한 상황이기 때문이다.
현재 우리금융은 증권사를 최우선 인수 대상으로 하고 있지만 적정한 시장 매물이 없는 탓에 우선 상상인저축은행과 상상인플러스저축은행 인수를 추진하는 것으로 투자은행(IB) 업계 등을 통해 알려진 상태다.
금융권 한 관계자는 “우리금융의 경우 은행 의존도가 타 금융지주사 대비 월등히 높다는 점이 금융지주로서의 경쟁력이 크지 못하다고 평가되는 원인”이라며 “현재로서는 은행 실적이 고스란히 그룹 실적인 만큼 하루빨리 비은행 포트폴리오를 확충해야 할 것”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.