

 입력 2023-11-03 07:00:00


10월 말 기준 요구불예금 잔액, 전달比 1.9% 감소
하반기 들어 지속 감소 추세…은행권 수신 경쟁 탓
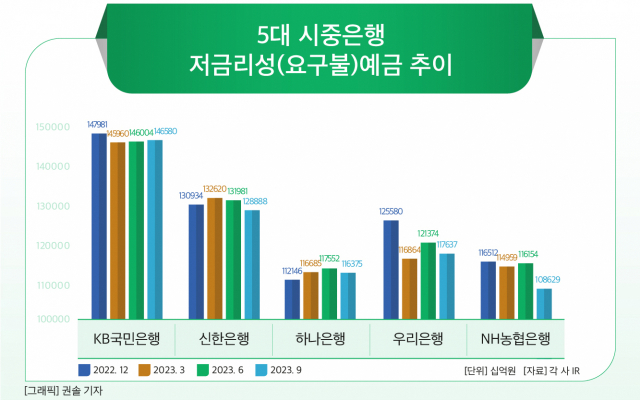
은행 자금조달의 주축으로 일컬어지는 요구불예금의 잔액이 하반기 들어 지속 감소하고 있다. 이는 은행권의 단기예금 유치 수신 경쟁에 따른 부작용이 현실화된 것으로, 전문가들은 4분기 은행의 수익성과 관련해 이미 빨간불이 켜진 상태라고 진단하고 있다.
3일 금융권에 따르면 지난 10월 말 기준 5대 시중은행의 수시입출금식 저축성예금(MMDA)을 포함한 요구불예금 잔액은 총 606조4895억원으로 나타났다. 이는 전월 말 대비 1.9% 감소한 수준이다.
주요 시중은행의 요구불예금은 하반기 들어 감소 추이를 겪고 있다. 올 상반기 총 633조650억원이었던 5대 시중은행의 요구불예금 잔액은 지난 9월 618조1090억원으로 1개 분기만에 2.4% 빠졌다.
해당 기간 NH농협은행은 116조1540억원에서 108조6290억원으로 6.5% 감소했으며, 우리은행 역시 121조3740억원에서 117조6370억원으로 3.1% 줄었다.
신한은행은 131조9810억원에서 128조8880억원으로 2.3% 빠졌으며 하나은행은 117조5520억원에서 116조3750억원으로 1.0% 감소했다.
하반기 들어 요구불예금이 증가한 곳은 KB국민은행이 유일하지만 그마저도 146억40억원에서 146억5800억원으로 소폭 증가(0.4%)에 그쳤다.
요구불예금이란 수시입출금이 자유로운 예금으로 이자가 거의 없거나 1% 안팎의 저리로 지급하는 것이 특징이다. 은행이 고객에게 지급해야 할 이자 부담이 적어 저원가성예금, 핵심예금 등으로 통칭된다.
은행 자금조달의 중추적 역할을 담당하는 요구불예금 잔액의 감소는 곧 은행의 수익성을 나타내는 순이자마진(NIM) 수치의 악화로 이어지는 만큼 4분기 은행의 실적 하락은 불보듯 뻔하다는 게 시장의 평가다.
여기에 은행들이 최근 금리를 높인 초단기 예금 상품을 잇달아 출시하고 있다는 점 역시 은행의 수익성에 악영향을 끼칠 전망이다.
금리면에서 우세한 1개월짜리 단기 상품이 상당하고, 1년짜리 정기예금보다 6개월짜리 예금의 금리가 더 높은 역전 현상까지 발생한 시점에서 요구불예금에 대한 고객 수요는 줄어들 수밖에 없는 현실이다. 그럼에도 지난해 10월 레고랜드 사태 이후 금융권에 몰린 100조원에 달하는 고금리 예금 상품이 만기를 앞둔 만큼 유동성 부족에 대비한 예금 재유치와 고객 쟁탈을 위한 수신 경쟁은 불가피 상황이다.
때문에 이 같은 수신 경쟁이 결국 실적 악화라는 부메랑으로 돌아온다는 게 전문가들의 공통된 의견이다.
특히 은행권의 자금조달 부담은 남은 11월과 12월 연말에 더욱 심화될 것으로 전망된다. 금융시장의 변동성이 확대되는 계절적 특성에 이스라엘-하마스 사태와 같은 외부적 요인까지 결합되며 불확실성이 증폭되고 있기 때문이다.
이복현 금융감독원장 역시 2일 금감원 본원에서 열린 금융상황 점검회의에서 “그동안 미국 국채금리의 불안이 시중금리 상승압력으로 작용해 온 가운데 4분기 고금리 예금 만기 집중 등에 따른 자금 쏠림으로 금리 상승이 심화될 가능성이 있다”고 진단했다.
금융권 관계자는 “현재 금융당국에서 금융권 전반의 수신금리 추이를 살피겠다는 뜻을 밝힌 데다 대출금리에 대한 인상까지 제지하는 만큼 은행의 수익성은 악화될 수밖에 없다”며 “실제 예대금리차 축소는 현실화되고 있는 분위기”라고 설명했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.