

 입력 2023-11-29 17:37:33


토스뱅크, 중·저신용 대출 비중 2분기 연속 하락
연말 목표 44%…30%대 경쟁사보다 높아
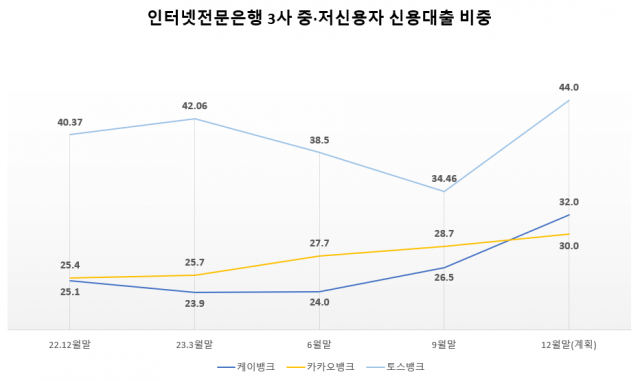
토스뱅크가 지난해에 이어 올해에도 중·저신용자 대상 신용대출 비중 목표치 달성에 실패할 것으로 전망된다. 올해 3분기 인터넷전문은행 3사 중 유일하게 비중이 하락한 데다, 40%대라는 목표치도 경쟁사보다 상당히 높기 때문이다.
29일 금융권에 따르면 지난 9월 말 기준 토스뱅크의 중·저신용자 대출 비중은 34.46%로 집계됐다. 이는 지난 6월 말 38.5%보다 4.04%포인트 하락한 수치다.
중·저신용자 대출은 신용평가사인 코리아크레딧뷰로(KCB) 신용점수 기준 하위 50%에 대한 대출을 의미한다. 토스뱅크의 중·저신용자 대출 비중은 지난해 말 40.37%에서 올해 3월 말 42.06%를 기록한 뒤, 지난 6월 말부터 9월 말까지 2분기 연속 하락했다.
반면 카카오뱅크의 중·저신용자 대출 비중은 올해 3월 말 25.7%에서 9월 말 28.7%로 3.0%포인트 상승했다. 케이뱅크의 경우 23.9%에서 2.6%포인트 오른 26.5%를 기록했다. 이들 인터넷은행의 연말 목표치는 카카오뱅크가 30.0%, 케이뱅크가 32.0%다.
토스뱅크는 건전성 관리에 집중하면서 중·저신용자 대출 비중이 하락했다고 설명했다. 또 지난 2021년 10월 출범 이후 매 분기 제1금융권 은행 중 가장 높은 중·저신용자 대출 비중을 기록해왔다고도 강조했다.
토스뱅크 관계자는 “안정적으로 포용금융을 이어가기 위해선 건전성 관리에 우선순위를 둘 필요가 있다고 판단했다”며 “지난해 크게 늘린 중·저신용자 대출 물량의 상환 시기가 최근 집중적으로 도래한 것도 잔액 비중에 영향을 미쳤다”고 말했다.
실제로 토스뱅크의 연체율은 지난 2분기 1.56%에서 3분기 1.18%로 0.38%포인트 하락했다. 다만 이를 놓고 인터넷은행의 설립 취지인 포용금융과 어긋나는 행보라는 지적도 끊이지 않는다.
금융당국은 혁신 기술을 밑바탕으로 금융 취약계층의 어려움을 해소하고자 인터넷은행 제도를 도입했다. 또 이 같은 설립 조건을 이행하지 않으면 신사업 인허가 등에 불이익을 주겠다고 예고했다.
카카오뱅크와 케이뱅크는 올해 말까지 꾸준히 중·저신용자 대출을 확대해 나간다는 계획을 밝혔다. 연말 목표까지 카카오뱅크는 1.3%포인트, 케이뱅크는 5.5%포인트 각각 남았다.
반면 토스뱅크는 목표치 44%를 달성하려면 연말까지 비중을 10%포인트 가까이 올려야 한다. 지난해 토스뱅크는 목표치인 42%에 1.63%포인트 미치지 못하며 대출 비중을 달성하지 못한 바 있다. 올해도 실패할 경우 2년 연속 약속을 지키지 못하게 되는 셈이다.
다만 토스뱅크 측은 중·저신용자 대출 비중 하락으로 포용금융에 소홀했다고 볼 수 없다고 선을 그었다.
토스뱅크 관계자는 “사장님 대환대출, 햇살론뱅크을 인터넷은행 최초로 선보이는 등 제1금융권 은행 혜택에서 소외됐던 자영업자, 소상공인 및 서민을 위한 상생금융에 앞장서왔다”며 “한층 강화된 건전성과 신용평가모형을 기반으로 중저신용자의 포용의 범위를 계속 넓혀갈 계획”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.