

 입력 2023-12-20 12:00:00


지방은행 LCR 120.75%…전년比 15.27%p↑
경남은행, 98%→146%…“국고채 확보 영향”
LCR 규제 완화 조치 마무리 예상…유동성 확보 속도
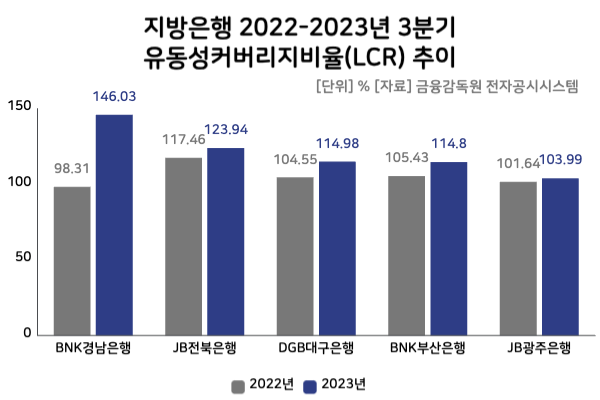
지방은행이 유동성 관리에 고삐를 죄고 있는 것으로 나타났다. 본래 올해 말께 정상화 예정이던 유동성커버리지비율(LCR) 규제 완화 조치에 따라 유동성 확보에 나선 것이 영향을 미친 것으로 풀이된다. 특히 BNK경남은행의 경우 국고채 등 고유동성 자산을 확보하며 LCR이 1년새 47%p(포인트) 가량 큰 폭 개선된 것으로 나타났다.
20일 금융감독원 전자공시시스템에 따르면 5개 지방은행(BNK부산·경남·DGB대구·JB전북·광주은행)의 올 3분기 말 기준 LCR 평균은 120.75%에 달하는 것으로 나타났다. 이는 전년 동기(105.48%) 대비 15.27%포인트 개선된 수준이다.
LCR은 30일간 예상되는 순현금유출액 대비 현금·국공채 등 고유동성 자산 비율을 나타내는 지표이다. 뱅크런(대규모 인출사태) 등 단기간 예금이 급격히 빠져나갈 경우를 대비해 충분한 유동성을 갖추기 위한 규제이다. 당국은 당초 100%에서 현재 95%로 해당 비율을 맞출 것으로 규제하고 있다.
LCR의 경우 심각한 유동성 악화 상황이 발생했을 때 은행이 자체적으로 대응할 수 있는 여력을 보여준다. 해당 수치가 높을수록 은행이 충분히 대비를 한 상태라는 의미로 해석할 수 있다.
지방은행 가운데 LCR이 가장 큰 폭 개선된 곳은 BNK경남은행이었다. 경남은행의 올 3분기 말 기준 LCR은 146.03%에 달하는 것으로 집계됐다. 이는 전년 동기(98.31%) 대비 47.72%포인트 가량 오른 수치다.
이처럼 경남은행의 LCR이 개선된 데는 고유동성 자산인 국공채 확보가 영향을 미쳤다는 설명이다. LCR의 경우 국공채 등은 환금성이 높은 것들의 영향을 많이 받으며, 반면 금융기관 예금 등은 상대적으로 유출률이 높은 것으로 본다. 이처럼 국공채 등 고유동성 자산이 늘어난 것이 LCR 개선에 영향을 미친 것이다.
경남은행 관계자는 “LCR이 개선된 데는 복합적인 이유가 있으나, 올 3분기 중 국공채 등 고유동성의 유가증권을 리스크 대비 좀 더 많이 확보해놓은 것들이 영향을 미쳤다”며 “정책적으로 유가증권 보유를 늘린 영향”이라고 설명했다.
이밖에 대부분 지방은행 역시 LCR이 100%를 크게 상회했다. JB전북은행의 경우 올 3분기 말 기준 LCR은 123.94%를 기록했다. 이는 전년 동기(117.46%) 대비 6.48%포인트 오른 수치다.
뒤이어 DGB대구은행과 BNK부산은행의 LCR이 각각 114.98%, 114.80%로 집계됐다. 전년 대비 각 10.43%포인트, 9.37%포인트 개선된 수준이다.
같은 기간 광주은행의 경우 103.99%로 타 지방은행 대비 비교적 낮은 수준을 보였다. 하지만 전년 동기(101.64%)와 비교해서는 2.35%포인트 가량 개선되며 양호한 수준을 보였다.
이처럼 지방은행의 LCR이 개선된 데는 당국의 LCR 규제 완화 조치가 마무리될 것을 예상하고, 이에 따라 유동성을 확보하고자 노력하는 것으로 풀이된다. 이밖에 금리 인하 기대감에 따라 유가증권을 확대한 것도 영향이 있을 것이라 봤다.
지방은행의 한 관계자는 “어차피 LCR 규제 비율이 다시 예전으로 되돌아가니 은행 차원에서 미리 조금씩 유동성을 확보하려는 것이 전반적인 지방은행의 LCR 개선에도 영향을 미쳤을 것”이라고 말했다.
또 다른 관계자는 “보통 금리 인하 기대감이 커질 때 채권 가격 상승을 기대하고 유가증권 확대를 늘리게 된다”며 “최근 들어 금리 인하 기대감이 있는 만큼, 은행들이 유가증권 확보에 나서며 LCR이 개선된 것이 아닌가 싶다”고 했다.
앞서 당국은 지난 2020년 4월 신종 코로나바이러스 감염증(코로나19) 팬데믹에 따른 대출 규제 완화 및 경제 전반의 충격을 덜고자 은행권의 통합 LCR 규제를 기존 100%에서 85%로 낮춘 바 있다.
이후 단계적 정상화에 따라 올 7월부터는 하한선이 95%로 맞춰쳤으나, 올 12월까지로 예정돼 있던 LCR 규제 완화 만료 시기 내년 상반기까지 미뤄지게 됐다. 당초 계획대로 올해 말 규제 비율을 상향할 경우 규제 비율 준수를 위한 자금 수요로 인해 은행채 발행이 과도하게 증가하거나 정기예금 유치 등 수신 경쟁이 심화될 수 있다는 점을 감안한 것이다.
이에 따라 은행의 LCR은 내년 7월부터 단계적 정상화를 재개 함을 원칙으로 하되, 최종적인 정상화 개시 여부는 2024년 2분기 중 시장 상황을 살펴가며 결정하기로 했다.
금융위원회 관계자는 “현재 금융권의 유동성·건전성 수준 등을 감안 할 때, 규제 유연화 조치가 종료 되더라도 규제 비율 준수가 가능한 상황으로 판단된다”면서도 “시장 상황이 급변할 가능성에 대비해 내년 상반기까지 규제 유연화 조치를 연장키로 했다”고 말했다.
이어 “금융규제 유연화 조치들에 대해서는 2024년 2분기 중 금융시장 여건과 각 금융업권별 건전성 및 유동성 상황을 종합적으로 검토하여 추가 연장 또는 정상화 여부를 판단할 계획”이라고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.