

 입력 2024-02-08 14:00:00


4대 금융지주 지난해 순익 14조9682억, 전년比 3.6%↓
KB금융, 4대 금융 중 유일한 순익 증가…핵심이익 덕
2년 연속 리딩뱅크 등극한 하나은행, 증가율 12.3%
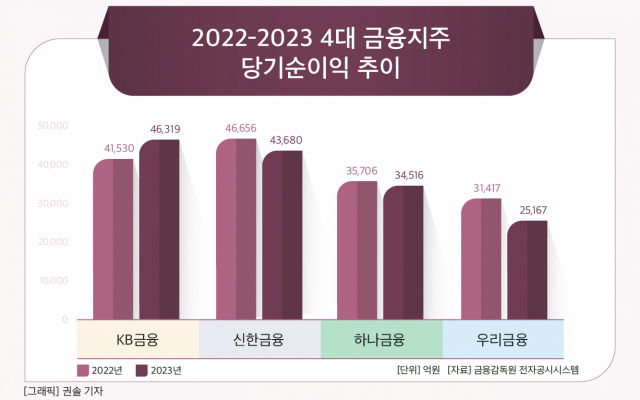
4대 금융지주가 불확실한 금융환경과 상생금융 부담 속에서도 비교적 안정적 실적을 보이며 견조한 펀더멘털(기초체력)을 자랑했다. 이는 자금조달 부담 속에서도 핵심이익인 이자이익을 방어하는 한편으로 비은행 계열사의 경쟁력을 확보해 비이자이익을 큰 폭으로 늘린 요인이 작용한 결과다.
금융지주사가 전반적으로 전년 대비 실적이 뒷걸음질 친 가운데서도 KB금융은 성장기조를 유지하며 지난해 리딩금융 왕좌에 올랐다. 또 하나은행은 2년 연속 리딩뱅크 자리를 지켜냈다.
8일 금융권에 따르면 4대 금융지주의 2023년도 회계연도 결산 지배구조 소유주지분 순이익은 총 14조9682억원으로 지난 2022년 15조5309억원 대비 3.6% 감소했다. 2023년부터 보험업계에 적용된 신국제회계기준(IFRS17)에 따라 보험계열사를 보유한 KB금융과 신한금융, 하나금융의 전년도 순익에 IFRS17를 소급 적용한 수치다.
비록 지난 2022년 대비 실적이 다소 뒷걸음질 쳤지만 지난해 은행권에 과도하게 요구된 민생금융지원 및 부동산 PF 등에 대한 보수적인 손실율을 반영한 대손충당금 등 일회성 비용 지출에도 비교적 안정적인 성적이었다는 게 금융권 평가다.
◆ KB금융, 순익 전년比 11.5% 증가…2021년 이후 다시 ‘리딩금융’ 등극
그룹별로는 KB금융이 4조6319억원의 순익을 올리며 2023년도 리딩금융 왕좌에 올랐다. 타 금융지주사가 모두 전년 대비 고배를 마신 것과 달리 KB의 경우 유일하게 전년 4조1530억원 대비 11.5% 증가하는 쾌거를 이뤘다.
앞서 KB금융은 지난 2021년 4조4095억원의 순익으로 4조193억원을 기록한 신한금융을 앞섰지만, 2022년에는 4조3948억원으로 4조6423억원의 신한금융에 리딩금융 자리를 내줬던 바 있다. 해당 수치는 새로운 회계기준인 IFRS17 도입 이전 순익이다.
뒤이어 신한금융이 전년 4조6656억원 대비 6.4% 감소한 4조3680억원, 하나금융이 3조5706억원 대비 3.3% 감소한 3조4516억원의 순익을 올렸다.
우리금융의 경우 4대 금융지주 중 순익 감소율이 가장 높았다. 2023년 순익은 지난 2022년 3조1417억원 대비 19.9% 감소한 2조5167억원이다.
그룹 핵심이익인 이자이익의 경우 총 40조6553억원으로 전년 39조8148억원 대비 2.1% 증가했다.
지난해 조달 비용이 큰 폭으로 증가하며 순이자마진(NIM)이 위태로웠던 가운데서도 은행 원화대출금이 실수요 및 신성장산업 중심의 기업 대출 성장을 통해 견조하게 성장하며 안정적인 수익 기반을 확보한 영향이다.
아울러 전년도 금리상승에 따른 대출자산 리프라이싱(Repricing, 재산정) 효과가 반영되며 NIM이 개선되고 비은행 계열사들의 이자 이익 기여도 역시 꾸준히 확대된 결과다.
그룹별로는 KB금융이 지난 2022년 11조5153억원 대비 5.4% 증가한 12조1417억원의 이자이익을 올렸다. 같은 기간 신한금융은 10조5969억원 대비 2.1% 증가한 10조8179억원을, 우리금융은 8조6966억원 대비 0.5% 증가한 8조7425억원을 기록했다.
다만 하나금융은 2022년 9조60억원 대비 0.6% 감소한 8조9532억원을 기록하며 유일하게 이자이익 부문에서 힘을 못썼다.
비이자이익은 총 10조5187억원으로 역대 최초로 10조의 벽을 넘어섰다. 전년 6조8391억원 대비 증가율 역시 53.8%에 달한다.
이는 전사적으로 핵심 사업 부문에 대한 경쟁력 강화를 추진하고 인수합병(M&A) 등을 통한 비은행 포트폴리오 다각화 노력의 결실로 풀이된다.
그룹별로는 KB금융이 지난 2022년 2조2653억원 대비 80.4% 증가한 4조874억원을 기록하며 금액 및 증가율 기준 1위에 올랐다.
신한금융은 2조2708억원 대비 51.0% 증가한 3조4295억원을 기록하며 금액 기준 2위에 올랐으며, 하나금융은 1조1539억원 대비 65.3% 증가한 1조9070억원을 기록하며 증가율 기준 2위에 올랐다.
우리금융의 경우 유일하게 비이자이익 부문의 성과가 후퇴했는데 이는 타 지주사 대비 증권, 보험 등 비은행 포트폴리오가 부재한 영향으로 분석된다. 우리금융의 지난해 비이자이익은 지난 2022년 1조1491억원 대비 4.7% 감소한 1조948억원으로 집계됐다.
◆ 하나은행, 2년 연속 ‘리딩뱅크’ 유지…전년比 증가율 ‘최대’
주요 계열사인 은행의 경우 총 12조3217억원의 순익을 기록하며 지난 2022년 12조290억원 대비 2.4% 증가했다.
민생금융 지원의 최전방에 있었던 데다 대내외 불확실한 경제 여건에 대비해 충당금을 보수적으로 적립했음에도 대기업 등 우량자산 중심의 여신 성장과 유가증권 관련 이익 증가 등 비이자이익 확대 등에 힘입은 성과다.
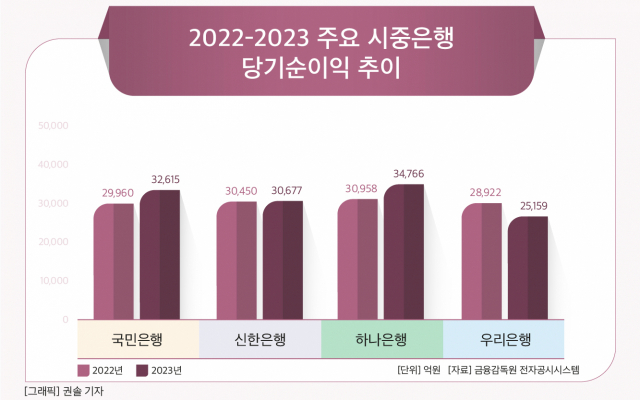
은행별로는 하나은행이 3조4766억원의 순익을 올리며 지난 2022년에 이어 리딩뱅크 자리를 지켜냈다. 특히 증가율은 지난 2022년 3조958억원과 비교해 12.3%를 보였는데 이는 4개 시중은행 중 가장 높은 수치다.
KB국민은행은 지난 2022년 2조9960억원 대비 8.9% 증가한 3조2615억원을, 신한은행은 3조450억원 대비 0.7% 증가한 3조677억원을 기록했다. 우리은행은 2조8922억원 대비 13.0% 감소한 2조5159억원에 그쳤다.
금융권 관계자는 “주요 금융지주사들이 지난해 대내외적으로 어려운 금융환경 속에서도 양호한 실적을 시현했다”라며 “올해도 불확실성의 지속이 예상되는 만큼 안정적 실적을 유지하기 위해 전사적 차원의 비용효율성 개선 노력이 이어질 전망”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.