

 입력 2024-02-17 07:00:00


지난해 저금리성 핵심예금 4조원↓…신한은행 감소율 커
증시 부활에 머니무브 조짐…일반 예적금으로도 쏠려
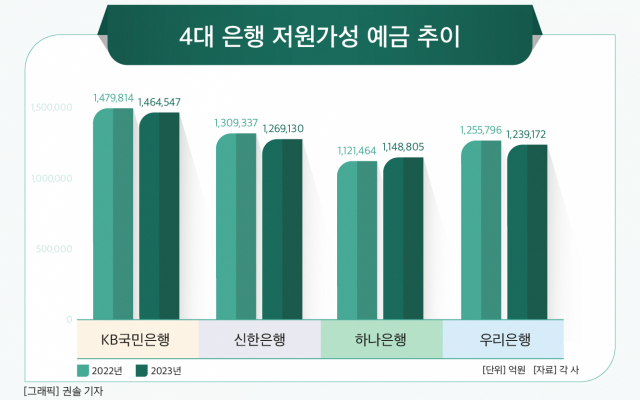
지난해 4대 시중은행의 원화예수금이 증가할 동안 조달 비용이 낮아 공짜 예금으로 불리는 ‘저원가성 예금’은 쪼그라들었다. 고금리 기조에 지속되면서 조금이라도 이자를 더 받기 위해 일반 예·적금으로 자금이 이동한 데다 증시 회복으로 대기성 자금이 투자시장으로 몰린 영향이다.
저원가성 예금이 급속도로 이탈하면서 장기적으로는 은행의 조달 비용 부담이 커질 수 있어 수익성에도 영향을 끼칠 전망이다.
17일 금융권에 따르면 작년 4대 시중은행(하나·KB국민·신한·우리)의 저원가성 예금은 총 512조1654억원으로 전년 보다 4조4757(0.9%)억원 감소한 것으로 나타났다.
같은 기간 원화예수금 규모가 1261조973억원에서 1290조7083억원으로 26조6110억원(2.3%) 증가한 것과 대조적이다.
저원가성 예금은 요구불예금와 저축성 예금 합으로 금리가 낮아 적은 비용으로 대출에 필요한 자금을 조달하는 수단으로 활용된다. 금리 수준이 3~4%인 일반 예적금에 해당하는 저축성 예금과 비교해 0.1~0.2% 수준으로 낮다. 때문에 저원가성 예금은 가격 경쟁력을 유지하기 위해 필수적으로 확보해야 할 성과 지표 중 하나로 은행의 기초체력과도 직결된다.
시중은행별로 보면 대체로 저원가성 예금이 줄었다. 감소폭이 가장 큰 곳은 신한은행으로 전년 대비 3.1% 감소한 126조9130억원을 기록했다. 우리은행과 국민은행이 각각 1.3%, 1% 줄었으나 하나은행만 시중은행 중 유일하게 2.4% 증가해 선방했다.
저원가성 예금 이탈에 따라 전체 예수금에서 해당 예금이 차지하는 비중은 39.6%에서 38.6%로 축소됐다.
시중은행의 저원가성 예금은 2022년부터 꾸준히 감소하는 추세를 보였다. 2022년 1분기 600조원에 육박했지만 이듬해 507조원으로 90조원 넘게 쪼그라든 이후 좀처럼 반등하지 못하고 있다.
이는 고금리 기조 장기화에 따라 일반 예적금 금리가 오른 영향과 함께 은행 수신금리가 더 내리기 전 막차를 타려는 수요도 큰 것으로 분석된다. 실제 작년 기준 4대 은행의 저축성예금 규모는 평균 4% 가까이 증가했는데 높은 금리를 제공하는 적립식 상품 규모는 20% 이상 늘었다.
게다가 증권시장이 차츰 회복되는 조짐을 보이자 대기성 자금이 투자시장으로 이동하는 ‘머니무브’ 현상도 감지되고 있다. 금융투자협회에 따르면 주식시장에 언제든 투입될 수 있는 대기성 자금인 증권사 종합자산관리계좌(CMA) 잔액은 이달 13일 기준 77조5180억원으로 집계됐다. 이는 2006년 도입 이후 역대 최대 규모이다. CMA 규모는 2023년 1분기 말 62조7000억원에서 4분기 말 73조8504억원으로 불과 1년 만에 11조원 불었다.
저원가성 예금 이탈은 은행의 수익성에도 영향을 줄 전망이다. 저원가성 예금을 많이 확보할수록 낮은 비용으로 대출 자산을 늘릴 수 있어 안정적인 수익을 내는 데 유리하지만 줄어들 게 되면 그만큼 조달 부담이 확대돼 이자마진이 축소될 가능성이 커진다.
한 시중은행 관계자는 “지난해 청년희망적금 등 대규모 예금 만기 도래가 집중되면서 은행권에서 경쟁적으로 예적금 금리를 올린 결과 핵심 예금도 이동하는 경향을 보였다”며 “은행권에서 요구불예금을 대체하는 상품을 내놓거나 우대금리 혜택을 제공하는 방식으로 핵심예금 확보에 나서고 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.