

 입력 2024-03-05 07:00:00


1월 가계예대금리차 평균 0.65%p…1년 전보다 0.46%p↓
대환대출 인프라 출시에 금리 인하 경쟁
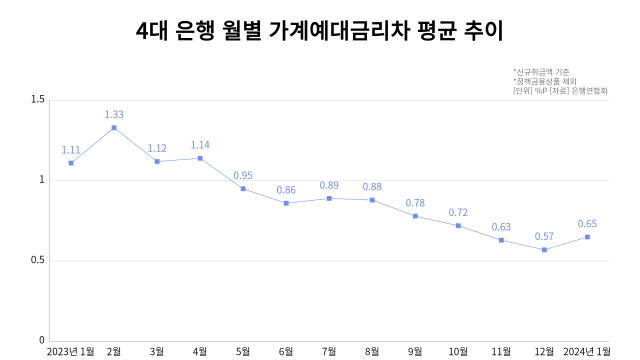
국내 4대 시중은행의 가계예대금리차가 9개월 연속 0%포인트대를 기록한 것으로 나타났다. 정치권의 이자장사 비판과 대환대출 플랫폼의 등장 등으로 대출금리를 올리기 어려워졌기 때문으로 풀이된다.
5일 은행연합회에 따르면 기준 4대 시중은행(KB국민·신한·하나·우리)의 올해 1월 신규취급액 기준 가계예대금리차(정책금융상품 제외) 평균은 0.65%포인트로 1년 전 1.11%포인트보다 0.46%포인트 좁혀졌다.
예대금리차는 은행의 대출금리에서 저축성 수신금리를 뺀 수치로 수익성을 가늠하는 지표로 활용된다.
4대 은행의 가계예대금리차 평균은 지난해 5월 0.95%포인트로 1%포인트대 아래를 기록한 뒤, 올해 1월까지 9개월 연속 0%포인트대를 이어오고 있다.
은행별로 살펴보면 신한은행의 지난달 가계예대금리차는 1년 전보다 0.39%포인트 낮아진 0.45%포인트로 4개 은행 중 가장 작았다. 축소폭이 가장 큰 곳은 0.61%포인트로 0.90%포인트 줄어든 KB국민은행이었다.
같은 기간 하나은행의 가계예대금리차는 0.69%포인트로 0.34%포인트 축소됐다. 우리은행은 지난해 1월 1.07%포인트에서 올해 1월 0.86%포인트로 가계예대금리차가 0.21%포인트 줄었다.
이들 은행의 가계예대금리차가 축소된 배경에는 ‘대환대출 인프라’를 통한 갈아타기 대출 유치 경쟁이 자리한 것으로 풀이된다. 대환대출 인프라는 지난해 5월 신용대출을 시작으로 올해 1월 주택담보대출과 전세대출로까지 적용 대상을 확대했다.
4대 은행의 신규취급액 기준 주담대 평균금리는 지난해 1월 연 5.07%에서 올해 1월 연 4.02%로 1.05%포인트 낮아졌다. 같은 기간 주담대 예대금리차는 1.18%포인트에서 0.31%포인트로 대폭 축소됐다.
한국은행은 최근 ‘가계대출 대환 프로그램 시행의 영향 점검’ 보고서에서 “은행들은 1월 들어 대환대출 프로그램이 주담대 등으로 확대된 데 대응해 금리를 경쟁적으로 인하했다”며 “이에 따라 전반적인 가계대출 금리가 상당한 하락압력을 받은 것으로 분석된다”고 밝혔다.
지난달 들어 일부 은행이 주담대 금리를 소폭 인상하면서 올해도 0%포인트대 가계예대금리차가 이어질지 주목된다. 단 대환대출 플랫폼으로 인한 인터넷전문은행과의 금리 경쟁은 여전하지만, 금융당국의 가계대출 억제 정책과 스트레스 DSR 시행 등으로 대출금리 인상 가능성도 점쳐지는 상황이다.
김도하 한화투자증권 연구원은 “현 시장금리 수준이 유지된다면 당분간 은행업종의 스프레드는 대환대출 플랫폼의 회전율과 조달 포트폴리오의 변화에 의해 변동될 것으로 예상된다”며 “가계와 기업 모두 대출금리의 하락 요인이 존재하므로 이자스프레드는 더 축소될 여지가 아직 남아있는 것으로 판단된다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.