

 입력 2024-05-23 12:00:00


1분기 요주의여신 규모 6.2조원, 우리은행, 1년새 잠재부실 30% 감소
“4대 은행, 모니터링 강화 등 부실 현실화 이전에 선제적 관리 대응 중”
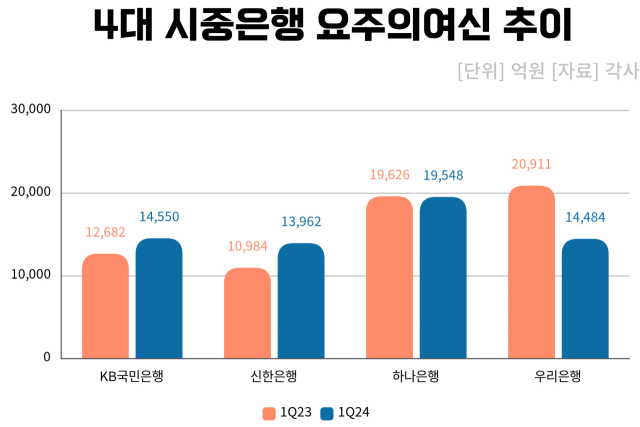
경기침체로 은행권 건전성 리스크가 확대되고 있는 가운데 잠재부실 관리 측면에서 시중은행별로 엇갈린 모습을 보였다. 잠재 부실을 의미하는 요주의여신이 일부 시중은행을 중심으로 증가할 동안 우리은행과 하나은행은 되레 잠재 부실 규모를 줄이며 선전했다.
고금리 기조 장기화로 차주의 채무상환능력이 저하되고 연체율이 상승하면서 부실 우려가 커지고 있는 만큼 시중은행은 리스크 관리에 고삐를 죄는 모습이다.
23일 금융권에 따르면 4대 시중은행(신한·하나·우리·KB국민)의 1분기 요주의여신 규모는 총 6조2544억원으로 집계됐다. 이는 전년 동기(6조4203억원) 대비 2.6% 감소한 규모이다.
지난해 말까지만 하더라도 4대 은행의 요주의여신이 일제히 증가해왔다. 추이를 살펴보면 2020년 말 5조354억원에서 △2021년 5조3093억원 △2022년 6조623억원 △2023년 6조2918억원으로 꾸준히 늘었다.
우리은행과 하나은행이 증가 고리를 끊고 잠재 부실을 줄이는 데 성공했다. 우리은행의 경우 지난해 1분기 시중은행 중 유일하게 요주의여신이 2조원을 넘었지만 올 1분기 1조4484억원으로 30.8% 줄었다.
하나은행은 같은 기간 1조9626억원에서 1조9548억원으로 0.4% 감소했다. 반면 신한은행은 요주의여신이 1년 동안 27.1% 늘어 증가폭이 가장 컸다. 국민은행은 14.7% 증가율을 기록했다.
요주의여신은 통상 고정이하여신과 함께 은행의 자산건전성을 판단하는 지표이다. 요주의여신은 여신 분류 기준 가운데 부실화가 진행되기 직전의 여신을 의미하는데 당장 위험 여신으로 보진 않지만 상황에 따라 언제든 부실화할 가능성이 크기 때문에 잠재 부실 대출로 판단한다.
때문에 은행의 잠재부실 가능성까지 파악하기 위해선 요주의이하여신 비율도 함께 고려하는 것이 효과적이다. 별도로 해당 비율을 공시하지 않은 국민은행을 제외하면 요주의여신 규모가 증가한 신한은행의 요주의이하여신 비율은 1년 동안 0.04%포인트 증가했다. 요주의여신 규모가 줄어든 우리은행과 하나은행은 각각 0.23%포인트, 0.02%포인트 감소했다.
잠재 부실 관리는 올해 더욱 중요해질 전망이다. 당장 고금리 기조가 연말까지 이어질 가능성이 높은 데다 경기 침체 장기화에 따라 은행의 연체율이 상승하고 있는 까닭이다. 실제 1분기 4대 은행의 평균 연체율은 0.29%로 1년 전보다 0.04%포인트 올랐다.
4대 은행은 신용 심사 기준을 높이고 모니터링을 강화하는 등 강도 높은 리스크 관리에 나서고 있다. 연체율 상승으로 잠재 부실이 현실화하지 않도록 집중 모니터링을 통해 선제적으로 조기 위험을 감지하거나 부실 채권 상·매각을 통해 건전성을 관리하고 있다는 입장이다.
한 시중은행 관계자는 “은행별로 부실 채권이나 잠재 부실 채권을 분류하는 기준이 조금씩 다르기 때문에 어떤 기준을 삼았느냐에 따라 요주의여신 규모가 증가하거나 감소할 수 있다”며 “다만 연체율이 증가하는 추세인 데다 여전히 금융 불확실성이 큰 만큼 부실 관리를 보수적으로 실행해 정상 여신이라도 리스크 발생 여지가 조금이라도 있으면 잠재 부실로 분류하고 관리하고 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.