

 입력 2024-06-03 17:58:13


10대 저축은행, 순손실 362억…1년새 적자폭 확대
여신규모 줄어들며 이자수익 감소세…1년새 8.7%↓
경기침체에 상환 여력↓…연체율·충당금 고공행진
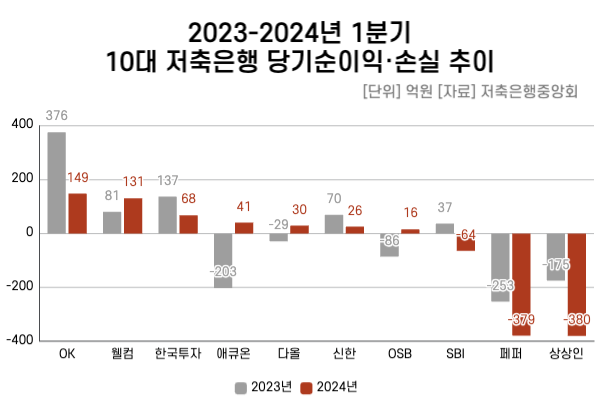
대형 저축은행의 적자폭이 1년새 더욱 확대된 것으로 나타났다. 특히 업계 1위를 달리고 있는 SBI저축은행마저 적자로 돌아서며 업황 악화를 직격으로 맞은 것으로 확인됐다. 올해 역시 업황 개선에 대한 뚜렷한 기대감은 크지 않은 가운데, 저축은행업계는 수익성보다는 리스크 관리에 초점을 맞춰나간다는 방침이다.
3일 저축은행중앙회에 따르면 대형 저축은행 10곳(SBI·OK·한국투자·웰컴·애큐온·페퍼·다올·신한·상상인·OSB저축은행)의 올 1분기 당기순손실은 362억원에 달하는 것으로 집계됐다. 이는 전년 동기 45억원의 순손실을 냈던 것과 비교해도 8배 가량 손실 규모가 커진 수준이다.
특히 업계 1위를 달리던 SBI저축은행 역시 적자로 돌아선 것으로 나타났다. SBI저축은행의 올 1분기 당기순손실은 64억원에 달한다. 지난해 1분기에는 업황 악화에도 37억원의 순익을 거뒀으나, 1년새 수익성이 크게 쪼그라든 것이다.
상상인저축은행과 페퍼저축은행 또한 300억원대의 순손실을 기록하며 전체 저축은행의 적자폭을 키웠다. 1분기 상상인저축은행의 순손실은 380억원으로, 전년 동기(-175억원)보다도 적자폭이 커진 것으로 나타났다. 지난해 253억원의 순손실을 냈던 페퍼저축은행 역시 379억원의 적자를 기록했다.
반면 지난해 1분기 203억원의 적자를 기록했던 애큐온저축은행은 올해 흑자 전환에 성공했다. 애큐온저축은행의 올 1분기 순익은 41억원으로 집계됐다. 신규 취급 및 자산의 질적 개선과 수신 상품 포트폴리오 재구성 등이 영향을 미쳤다는 설명이다.
애큐온저축은행은 지난해 개인신용대출 중심으로 건전성이 악화되자 기존 개인신용대출 모형과 전략의 문제점을 진단하고 이를 수정하는 데 총력을 다했다. 아울러 수신 상품 포트폴리오를 재구성해 조달 금리를 인하한 점도 실적 개선에 긍정적 영향을 끼쳤다.
애큐온저축은행 관계자는 “지난 4월 론칭한 개인신용대출 대안신용평가모형을 적극적으로 활용하며 올 한해 긍정적인 실적 성장 흐름을 이어갈 것”이라며 “새로운 모형을 기반으로 신규대출 규모를 확대하며 수익성 개선을 위한 전략을 실행할 예정”이라고 말했다.
아울러 다올저축은행과 OSB저축은행 또한 지난해 각각 29억원, 86억원의 순손실을 냈으나 올해 들어 다시 흑자로 돌아섰다. 다올저축은행과 OSB저축은행의 올 1분기 순익은 각각 30억원, 16억원을 기록했다.
지난해 흑자를 냈던 저축은행 중 웰컴저축은행 정도만이 이례적으로 전년 동기(81억원) 대비 61.73% 증가한 131억원의 순익을 기록하며 수익성이 개선된 것은 물론, 흑자를 유지하는 데 성공했다.
이밖에 △OK저축은행 149억원(전년 대비 60.37% 감소) △한국투자저축은행 68억원(50.36% 감소) △신한저축은행 26억원(62.86% 감소) 등은 모두 전년 대비 순익이 줄었으나, 흑자를 겨우 유지하고 있었다.
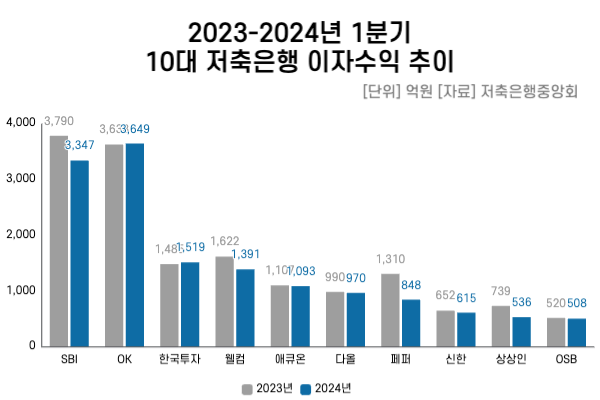
이처럼 대형 저축은행의 수익성이 악화된 데는 이자수익이 줄어들고 대손충당금이 늘어난 것이 영향을 미쳤다. 실제로 올 1분기 저축은행 10곳의 이자수익은 1조4476억원으로 집계됐다. 이는 전년(1조5848억원)보다 8.66% 감소한 금액이다.
1분기 대형 저축은행의 이자수익은 OK저축은행과 한국투자저축은행이 소폭 증가한 것을 제외하면 모두 줄어든 것으로 확인됐다. 저축은행의 여신규모가 쪼그라들며 이자수익마저 감소한 것이다.
여기에 경기회복 둔화 및 경기침체 등으로 인한 거래자의 채무상환능력 저하로 건전성이 악화되자 저축은행이 대손충당금 적립 규모를 늘리며 수익성을 끌어내렸다.
올 1분기 대형 저축은행 10곳의 연체율 평균은 9.0%로, 전년(5.2%)보다 3.8%p(포인트) 악화됐다. 여기에 상상인저축은행(19.1%)와 페퍼저축은행(12.4%)의 경우 연체율이 10%대를 넘어서기도 했다.
이와 같은 저축은행의 업황 악화는 당분간 지속될 것으로 전망된다. 이에 따라 저축은행업계 역시 수익성보다는 리스크 관리에 초점을 맞춰 개선한다는 방침이다.
저축은행중앙회 관계자는 “물가안정을 위한 통화긴축 기조 지속, 부동산시장 회복지연 등 어려운 영업여건이 지속될 것으로 예상된다”며 “어려운 영업여건 지속 및 새로운 제도 도입에 따른 대손충당금 추가적립 등으로 2024년에는 전년에 비해 손실 확대가 불가피할 것으로 예상된다”고 말했다.
아울러 “건전성의 경우 부동산 경기회복 둔화 등으로 기업대출 중심으로 연체율 상승이 예상되지만, 다각적인 자구노력 등을 통해 연체율 하향 안정화를 위한 노력을 지속 추진할 예정”이라며 “향후 저축은행의 경영전략은 수익성 개선보다는 리스크 관리에 보다 초점을 맞춰 대응계획을 수립할 것으로 보인다”고 설명했다.
그러면서도 “중·장기적으로는 예금금리 안정화, 거시적 불확실성 해소 및 손실흡수능력 확충 등 내실 강화를 바탕으로 점진적으로 영업실적이 개선될 것으로 전망된다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.