

 입력 2024-06-26 07:00:00


7월부터 시행 예정이었지만…서민·자영업자 고려해 9월로 연기
적용대상 주담대 이어 신용대출·제2금융권까지 확대
정부가 오는 7월 1일부터 시행 예정이었던 2단계 스트레스 총부채원리금상환비율(DSR) 시행을 두 달 연기한 가운데 남은 기간 중 금융권의 대출 수요가 몰릴 것으로 예측됐다. 특히 주택담보대출에 이어 신용대출로도 대상이 확대되는 만큼 가계대출 전반에 걸쳐 증가가 전망된다.
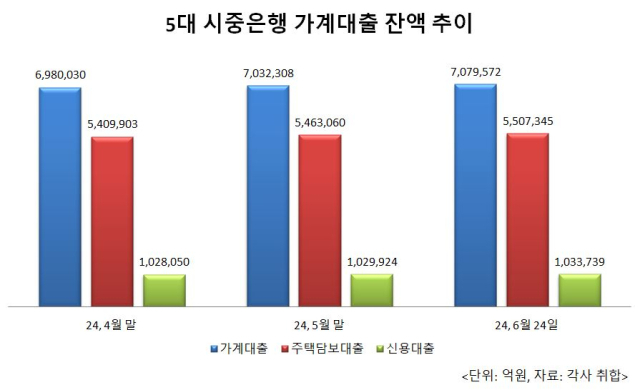
26일 금융권에 따르면 5대 시중은행의 지난 24일 기준 가계대출 잔액은 총 707조9572억원으로 지난 5월 말 703조2308억원 대비 0.7% 증가했다. 주택담보대출이 지난 5월 말 546조3060억원에서 영업일 수 기준 보름여 만인 지난 24일 기준 550조7345억원으로 0.8% 증가한 영향이다.
이 같은 추세는 전달부터 이어졌다. 지난 4월 말 대비 5월 말 기준 가계대출과 주택담보대출 증가폭은 0.7%와 1.0%이다. 이를 고려할 경우 1달 반 새 대출 잔액 증가율은 가계대출 1.4%, 주택담보대출 1.8%에 달한다. 2단계 스트레스 총부채원리금상환비율(DSR) 시행 이전에 차주들이 ‘대출 막차’에 탑승한 영향으로 풀이된다.
DSR은 연 소득 대비 전체 금융권에서 받은 대출의 원리금 상환액의 비율을 의미하는 것으로 현재 은행권 대출에는 40%, 비은행권 대출에는 50%의 규제를 적용하고 있다. 1년 소득의 최대 50%까지만 원리금 상환에 사용할 수 있도록 대출한도를 규제한 셈이다.
스트레스 DSR의 경우 미래의 금리변동 위험을 미리 반영해 대출한도를 산정하는 제도로 변동금리 차주가 향후 금리상승으로 인해 원리금 상환 부담이 커질 것을 감안해 실제 대출 당시의 금리에 스트레스 금리를 더한 값으로 한도를 정하는 조치다.
과거 5년 중 가장 높았던 월별 가계대출 금리와 현재 시점의 금리 차이로 계산하는 데 스트레스 금리가 높아질 경우 그만큼 대출한도는 줄어들게 된다.
앞서 금융당국은 지난 2월 1단계 스트레스 DSR을 시행해 트레스 금리의 25%(0.38%)를 가산해 왔던 것에 이어 7월 1일부터 2단계를 적용해 50%를 가산(0.75%)할 방침이었다. 현재 기본 스트레스 금리는 1.5%다.
금융권에서는 스트레스 DSR 2단계가 시행되면 주담대 한도가 변동형·혼합형·주기형 대출유형에 따라 약 3~9% 수준 감소할 것으로 전망해 왔다.
은행권 신용대출의 경우 금리 유형 및 만기에 따라 약 1~2% 수준의 한도 감소가 예상되는 상태다. 세부적으로 5000만원 수준의 소득을 보이는 차주가 혼합형으로 신규 주담대를 받으면 대출한도는 현행 3억3000만원에서 3억1000만원 수준으로 줄어들게 된다.
그러나 금융당국은 스트레스 DSR 2단계 시행 1주일을 앞두고 지난 25일 돌연 규제 시행 일자를 두달 뒤인 오는 9월 1일로 연기했다. 아울러 전 금융권 가계대출을 대상으로 스트레스 금리를 100% 적용하는 3단계 시행일 역시 내년 초에서 내년 7월로 연기했다.
범정부적 자영업자 지원 대책이 논의되는 상황인 데다 이달 말 시행되는 부동산 프로젝트파이낸싱(PF) 사업성 평가 등 전반적인 부동산 PF 시장의 연착륙 과정 등을 고려한 결정이라는 설명이다.
금융당국 측은 “스트레스 DSR은 장기대출 이용에 따르는 금리변동 위험을 명확히 인식하게 하는 등 가계부채의 질적개선에 기여하며 특히 금리하락에 따른 대출한도 확대 효과를 제어할 수 있는 ‘자동 제어장치’로서의 역할을 하는 만큼 향후 금리하락 시 그 의의가 더욱 커질 것”이라면서 “다만 서민·자영업자의 어려움 해소를 위한 범정부적 지원 대책이 발표·시행되고 전반적인 부동산 PF 연착륙 과정 등을 고려해 9월부터 시행하는 것이 동 제도의 연착륙에 필요하다고 판단했다”고 말했다.
다만 금융권 안팎에서는 오히려 빠르게 불어나는 가계부채 문제를 악화시킬 수 있다는 우려를 내비치고 있다.
이 같은 시각은 최근 들어 기준금리 인하 기대를 시장금리가 선반영한 덕에 주담대 금리 산정의 기준이 되는 은행채 금리가 큰 폭으로 떨어지며 지난 21일 기준 5대 시중은행의 주담대 고정금리(혼합형, 은행채 5년물 기준)가 연 2.94~5.47% 수준으로 떨어진 점과 맞물려 더욱이 힘을 싣고 있다.
여기에 오는 9월부터 적용되는 대상을 은행권 신용대출과 제2금융권 주택담보대출로 확대한 만큼 시행 이전 신용대출 증가폭 역시 가팔라질 것으로 예상된다.
현재 5대 시중은행의 신용대출 잔액은 지난 4월 말 102조8050억원에서 5월 말 102조9924억원으로 0.2% 늘어난 데 이어 지난 24일 기준 103조3739억원을 기록하며 추가로 0.4% 증가했다.
금융권 관계자는 “오는 7월로 예고됐던 스트레스 DSR 규제 강화에 앞서 대출을 받으려는 문의가 쇄도했던 상황”이라며 “규제 시행 시기 연기는 물론 하반기 가산금리 인상을 통한 대출 총량 관리 가능성도 높아지는 만큼 차주들이 대출 막차를 탑승할 가능성이 높다”고 예측했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.