

 입력 2024-08-20 13:58:41


주담대 중심으로 가계대출 크게 늘어
김민수 한국은행 경제통계국 금융통계팀장이 20일 오전 서울 중구 한국은행에서 가계신용(잠정)의 주요 특징을 설명하고 있다. <사진=한국은행>
올해 2분기 주택 거래 활성화의 영향으로 전체 가계부채가 역대 최대치를 기록했다.
한국은행이 20일 발표한 ‘가계신용(잠정)’에 따르면 6월 말 기준 가계신용 잔액은 1896조2000억원으로 전분기 말 대비 13조8000억원 늘었다. 이는 2002년 4분기 관련 통계 공표 이래 최대 규모다.
가계신용은 가계가 은행·보험·공적 금융기관 등에서 받은 대출에 결제 전 카드 사용금액(판매신용)을 더한 가계부채를 의미한다.
판매신용을 제외한 가계대출의 경우 2분기 말 기준 1780조원으로 전 분기말보다 13조5000억원 증가했다.
주택담보대출 잔액은 16조원 늘어난 1927억원으로 집계됐다. 신용대출 등 기타대출은 687조2000억원으로 2조5000억원 감소했다.
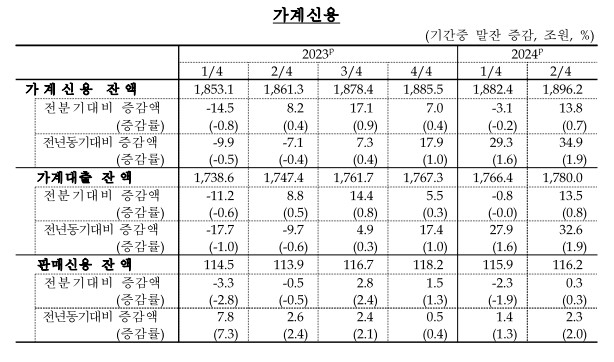
가계신용 잔액. <자료=한국은행>
기관별로는 예금은행 증가폭이 17조3000억원을 기록했다. 주담대가 16조7000억원 늘었고, 기타 대출도 6000억원 증가했다.
보험·증권·자산유동화회사 등 기타금융기관의 가계대출 잔액 규모도 1000억원 늘었다. 다만 1분기(+4조원)보다 증가폭이 줄었는데, 주택도시기금 대출(디딤돌·버팀목 대출 등)이 2분기에 주로 은행 재원으로 실행된 영향이라고 한은 측은 설명했다.
상호금융·상호저축은행·신용협동조합 등 비은행예금취급기관의 가계대출은 3조9000억원 줄었다.
김민수 한은 금융통계팀장은 가계신용 증가 배경에 대해 “수도권을 중심으로 주택 거래가 늘면서 주택담보대출 증가 폭이 커졌고, 반대로 신용대출 감소 폭은 줄었기 때문”이라고 설명했다.
김 팀장은 이후 전망에 대해서는 “당국과 은행이 가계대출 관리를 강화했고, 지난 8일 주택공급방안이 발표된 데다 스트레스 총부채원리금상환비율(DSR) 규제가 9월부터 실행될 예정인 만큼, 정책의 효과를 지켜봐야 할 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.