

 입력 2024-08-30 17:56:41


상반기 79재 저축은행 순손실 3804억…적자폭 확대
자본적정성·유동성 지표 훌륭…위기대응 능력 충분
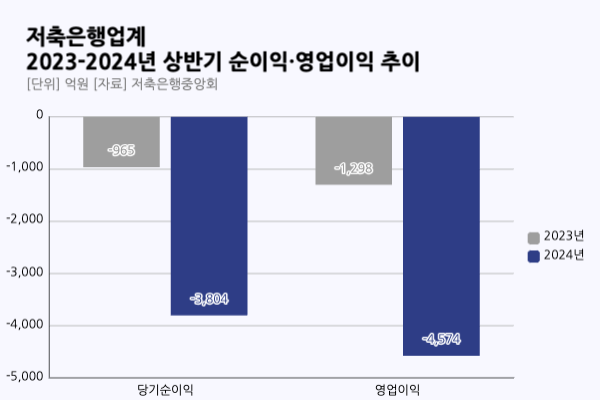
79개 저축은행업계가 올 상반기 3800억 가량의 적자를 낸 가운데, 오화경 저축은행중앙회장이 내년 상반기까지 저축은행업계의 적자가 지속될 것으로 내다봤다. 다만 국제결제은행(BIS) 기준 자기자본비율이 역대 최고 수준을 기록한 만큼 손실을 감당할 능력은 충분하다고 강조하기도 했다.
저축은행중앙회는 30일 오전 서울 마포구 소재의 저축은행중앙회에서 2024년 상반기 실적 결산 설명회를 진행했다. 저축은행중앙회에 따르면 올 상반기 저축은행업계의 당기순손실은 3804억원을 기록했다. 이는 965억원의 손실을 냈던 지난해 같은 기간보다도 적자폭이 2839억 가량 확대된 수준이다.
저축은행업계의 올 상반기 이자비용은 수신 축소 및 금리 안정화 기조에 따라 전년 동기(2조6575억원) 대비 5429억 가량 감소한 2조1146억원을 기록했다. 하지만 여신 축소에 따라 이자수익 역시 비슷한 수준으로 감소하며 이자비용 규모 감소를 상쇄했다.
저축은행업계의 6월 말 기준 여신 규모는 98조1000억원으로, 직전 분기(101조3000억원)보다 3조2000억원(3.1%) 감소했다. 특히 기업대출은 51조9000억원으로, 직전 분기(56조4000억원)보다 4조5000억원 줄어든 것으로 나타났다.
이에 따른 상반기 이자수익은 전년(5조4331억원) 대비 5461억원 줄어든 4조8870억원으로 집계됐다. 여기에 사업성 평가기준 강화에 따라 대손충당금 전입액 또한 전년(1조9323억원)보다 3962억원 늘어난 2조3285억원까지 증가했다.
차주의 상환 여력이 약화되며 연체가 증가한 점 역시 부담으로 작용했다. 실제 6월 말 기준 저축은행업계의 연체율은 8.36%으로, 전년 동기(5.33%) 대비 3.03%p(포인트) 가량 상승했다. 다만 부실채권 감축을 위한 적극적인 매각 및 상각 등의 자구노력을 통해 직전 분기(8.80%)보다는 0.44%포인트 가량 소폭 개선된 것으로 확인됐다.
오화경 저축은행중앙회장은 “부실채권 해소를 위한 적극적인 자구노력을 통해 연체율 등 건전성 지표가 안정화되는 추세를 보이고 있다”며 “7월 이후 연체율이 소폭 오르고 있는 점을 인지하고 있으나, 개별사마다 건전성을 관리해야 한다는 목표를 갖고 현재와 비슷한 수준에서 늘지 않도록 노력하고 있다”고 말했다.
오 회장은 상반기 적자폭은 확대됐지만, 자본적정성과 유동성 지표를 고려하면 업계의 위기대응 능력이 충분하다며 여러 차례 강조했다. 적자가 났음에도 BIS비율이 상승했으며, 자본 증액 및 리스크 있는 자산도 일부 축소됐다는 것이 골자다.
실제로 6월 말 저축은행의 BIS비율은 직전 분기(14.69%)보다도 0.35%포인트 상승한 15.04%를 기록했다. 이는 관련 수치를 집계한 이후 최고치로, 당기순손실에도 불구하고 자본확충 노력과 적극적인 리스크관리를 통한 위험가중자산을 축소한 영향이다.
유동성비율 역시 법정기준을 131.79%포인트 초과한 231.79%를 기록했다. 대손충당금적립률 역시 모둔 저축은행이 충분한 대손충당금을 적립하며 법정기준을 13.54%포인트 초과한 113.54%로 집계됐다.
오 회장은 “너무 많은 유동성을 확보해놓은 게 아닌가 싶을 정도로 유동성을 충분히 유지하고 있다”며 “BIS비율 역시 저축은행업계가 최고 수준을 유지하고 있는 등 안정적인 수준을 유지 중”이라고 말했다.
오화경 저축은행중앙회장 회장. <사진=이지원 기자>
다만 저축은행중앙회는 저축은행업계의 순익이 흑자로 전환하기까지는 시간이 다소 걸릴 것으로 내다봤다. 부동산 프로젝트파이낸싱(PF) 관련 리스크에 따른 비용 부담이 커지고 있다는 것이 골자다.
오 회장은 “경기 상황이 호전되지 않으면 일정 기간 동안 획기적인 수익성 개선은 기대하기 어려울 것으로 보고 있다”며 “부실 사업장 정리의 속도와 양에 따라 빠른 시간 내 매각을 한다면 손실이 더 깊어질 수 있으나, 그 다음부터는 수익성이 개선될 것”이라고 설명했다.
그는 “빠르면 올해 연말, 혹은 내년 상반기까지는 계속 적자를 유지하지 않을까 예상하고 있다”면서 “향후 1년간 정도는 저축은행업계가 적자를 벗어나기에는 어려울 것으로 내다보고 있다”고 부연했다.
현재 저축은행업계의 업계의 부동산PF 대출과 토지담보대출 규모는 지난 6월 말 기준 16조6000억원으로 집계됐다. 금융위원회 1차 부동산 PF 사업성 평가 결과 유의(C등급) 사업장은 1조4000억원, 부실 우려(D등급) 3조2000억원 등 저축은행이 처분해야 할 부실채권은 4조5000억 규모에 달한다.
금융당국은 C등급 이하 사업장에는 구조조정을 하도록 사후조치를 강화했으며, D등급 사업장에는 경·공매를 추진하도록 충당금 비율을 75%까지 높였다. 현재 D등급 사업장에 대한 저축은행 충당금 적립비율은 30% 수준으로, 중앙회는 현재 충당금 규모로 부실채권의 정리가 가능할 것으로 보고 있다.
최병주 저축은행중앙회 경영전략본부 수석상무는 “2022년도 말 PF 익스포져가 25조 가량에 달했으나, 현재 16조6000억 수준으로 9조4000억 가량 줄였다”면서 “아직 16조6000억 가량의 익스포져가 남아 있는 만큼, 해당 금액이 해소돼야 전반적인 업황 개선이 이뤄질 것으로 보고 해당 금액을 정리하는 데 최대한 집중할 예정”이라고 말했다.
여기에 지난달부터 다중채무자 규체가 시행되며 충당금 부담도 커졌다. 제도 개선에 따라 5~6개 금융회사 대출을 이용하는 다중채무자에 대해서는 충당금 요적립률의 30%를 추가로 적립하고, 7개 이상 금융사를 이용하는 다중채무자에는 요적립률의 50%를 추가 적립해야 한다.
이경연 저축은행중앙회 회원서비스본부장은 “신용평가사를 통해 받은 수치에 따르면 저축은행의 개인대출 39조원 중 다중채무자 규모가 40% 정도를 차지하고, 현재 2000억원 정도 추가 충당금 적립 부담이 있는 상황”이라고 밝혔다.
이에 저축은행업계는 당분간 수익성 확대보다는 유동성 확대 등 리스크 관리에 보다 초점을 맞춘다는 구상이다. 만일을 위한 유동성 부족에 대해 예탁금을 활용한 유동성 지원제도를 운영하고 있으며, 외부 크레딧라인(시중은행) 활용을 통해 유동성 위기에 대응하겠다는 방침이다.
여기에 지난 7월 한국은행과 직접 체결한 환매조건부채권거래(RP)를 통해 유동성 공급경로를 확보해 둔 만큼 2금융권 역시 이중, 삼중으로 유동성을 커버할 수 있는 제도적 장치도 마련했다는 설명이다.
오 회장은 “내년 상반기 정도가 되면 저점이 지날 것으로 예상하고 있다”며 “현재 저축은행의 자기자본은 14조원 수준으로, 충분히 감내할 수 있을 것으로 본다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.