

 입력 2024-12-02 07:00:00


79개 저축은행, 3분기 순익 258억…6분기 만 흑자
3분기 연체율 8.76%…직전 분기보다도 0.37%p↑
적자 행진을 기록하던 저축은행업계가 지난해 1분기 이후 처음으로 분기 흑자를 기록했다. 하지만 건전성 지표는 여전히 상승세를 유지하며 위태로운 것으로 확인됐다. 저축은행업계는 대내외적인 환경이 단기간에 회복되기에는 어려울 것이라 보고, 당분간 외형 확장보다는 리스크관리 등 내실경영에 집중한다는 계획이다.
2일 저축은행중앙회에 따르면 79개 저축은행의 올해 3분기 누적 기준 당기순손실은 3636억원으로 집계됐다. 이는 전년 동기(1546억원)보다도 2090억원 가량 적자폭이 확대된 수준이다.
수신금리 안정화에 따라 이자비용은 9160억 가량 감소했으나, 여신 축소에 따라 이자수익이 감소하고 대손충당금 전입액은 증가하며 손실이 지속되고 있는 것이다.
저축은행업계의 실적은 지난 2015년부터 2022년까지 8년 동안 흑자를 기록하다 2023년 적자전환했다. 구체적인 연간 순익을 살펴보면 △2018년 1조1000억원 △2019년 1조3000억원 △2020년 1조4000억원 △2021년 2조원 △2022년 1조6000억원으로 지속 증가했으나, 지난해 5568억원의 순손실을 내며 적자로 돌아섰다.
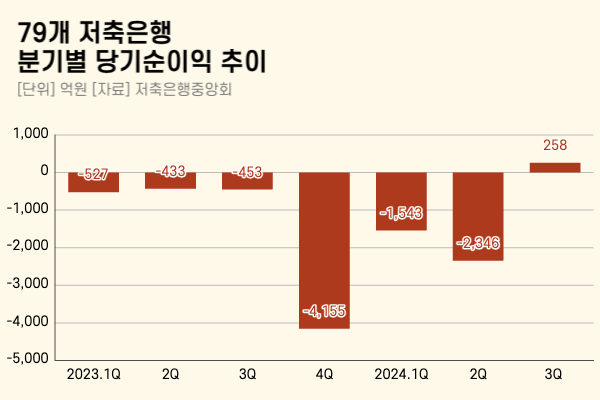
지난해 1분기부터 적자 수렁에 빠졌던 저축은행은 쉽게 흑자로 돌아서지 못했다. 저축은행 업계의 분기별 순손실을 살펴보면 △2023년 1분기 527억원 △2분기 433억원 △3분기 453억원 △4분기 4155억원 △2024년 1분기 1543억원 △2분기 2346억원 등 적자 행진을 이어갔다.
다만 올해 3분기만 떼어놓고 보면 직전 분기보다 순익이 개선되며, 분위기도 점차 반전되는 모양새다. 저축은행업계는 3분기 258억원의 순이익을 기록하며 지난해 1분기 이후 6분기 만에 흑자를 기록했다. 대손충당금을 선제적으로 적립하면서 충당금 전입앱 규모가 감소한 영향이다.
저축은행업계는 향후 외형 확대보다는 내실경영에 집중한다는 방침이다. 저축은행중앙회 관계자는 “부동산 PF대출에 대한 관리강화의 필요성 지속, 거래자 상환능력 악화 및 경기 침체 등으로 인한 어려운 영업환경 등을 감안해 당분간 영업확대 보다는 리스크관리 강화를 위한 경영전략을 지속할 예정”이라고 말했다.
순익은 개선됐으나 건전성 지표는 여전히 불안한 실정이다. 3분기 연체율은 8.73%로, 직전 분기(8.36%)보다 0.37%p(포인트) 상승했다. 특히 기업대출 연체율이 13.03%로 전분기 대비 1.11%포인트 올랐다. 가계대출 연체율은 0.26%포인트 가량 소폭 하락한 4.54%를 기록했다.
이처럼 건전성 지표가 악화일로를 걸은 데는 경기회복 둔화 등으로 인한 거래자 채무상환능력 저하가 지속된 영향이다. 다만 부실채권 감축을 위한 적극적인 매각 및 상각 등의 자구노력을 기울이고 있다는 것이 업계 설명이다. 실제 고정이하여신(NPL)비율은 직전 분기 대비 0.37%포인트 개선된 11.16%을 기록했다.
다만 경영안정성은 유지했다. BIS비율은 15.18%로 직전 분기(15.00%)보다 0.18%포인트 상승했다. 리스크 관리를 통한 위험가중자산 감소 및 자본확충 노력을 통한 자기자본 증가에 따라 개선됐다는 설명이다.
유동성비율도 135.84%로 자금 변동성에 대비하기 위해 법정기준인 100% 이상의 수준으로 초과해 보유한 상황이다. 대손충당금적립률도 114.07%를 나타냈다.
저축은행 중앙회 관계자는 “주요국 및 한국은행의 긴축적 통화정책 완화 신호에도 불구하고 국내경기 및 금융시장이 빠르게 회복하기는 어려운 상황”이라며 “이에 따라 저축은행은 보수적인 영업을 당분간 지속할 수밖에 없어 경영지표 회복에도 다소 시간이 소요될 것으로 예상된다”고 설명했다.
그러면서 “올해 3분기는 선제적 대손충당금 적립 및 수신금리 안정화에 따른 이자비용 감축을 통해 당기순이익을 시현했으며, 건전성도 일정수준 내에서 관리되고 있다”면서 “어려운 영업여건 속에서도 선제적 대손충당금 적립, 증자 및 매각·상각 등의 적극적인 자구노력 등을 통해 대부분 저축은행의 경영안전성은 이상 없이 유지·관리 중”이라고 덧붙였다.
마지막으로 “향후에도 저축은행 업계는 경영안정성 유지를 위한 손실흡수능력 확충 및 적극적인 부실채권 정리 등을 추진해 나아가는 한편, 영업실적 개선 등을 통해 거래자와 금융시장의 신뢰를 공고히 할 수 있도록 노력할 예정”이라고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.