

 입력 2025-01-15 17:30:49


4대 시중은행 업무용고정자산비율 9.42%…역대 최저
업무용고정자산 줄어든 신한은행…자산 효율화 속도전
코로나19 이후 비대면 거래 확산…업무용 자산비중 ↓
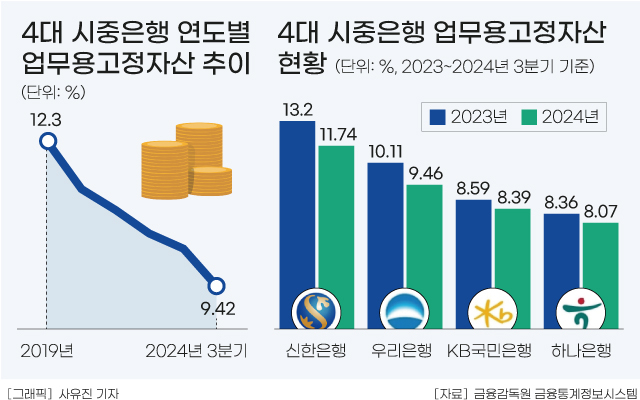
비대면 금융거래 확산에 따른 영업점포 축소와 시중은행의 자기자본 증가 시기가 맞물리며 국내 주요 시중은행의 업무용고정자산비율이 빠른 속도로 줄어들고 있다.
금리 인하에 따른 수익성 저하가 전망되는 가운데, 당국의 대출 억제 정책이 지속되는 등 시중은행의 경영 여건이 악화한 가운데 자산운용 효율성 제고에 나서면서 업무용고정자산비율 하락세는 앞으로도 지속될 전망이다.
15일 금융감독원 금융통계정보시스템에 따르면 지난 3분기 4대 시중은행(KB국민·신한·하나·우리은행)의 업무용고정자산비율 평균은 9.42%로 집계됐다. 이는 전년 동기(10.07%)보다 0.65%p(포인트) 떨어진 수준이며, 2010년 이래 역대 최저 수준이다.
업무용고정자산이란 건물이나 토지 등 단기간 내 현금화할 수 없는 비수익자산을 의미한다. 업무용고정자산비율은 은행의 자기자본에서 업무용고정자산이 차지하는 비중을 수치화한 것이다.
해당 비율이 높을수록 운용할 수 있는 자본이 많지 않아 단기 자금운용 흐름이 원활하지 않다는 뜻으로 해석된다. 아울러 업무용고정자산 비중이 낮으면 각종 세금과 관리비 등 유지비 부담을 줄이는 효과도 있다.
은행별로 보면 1년새 해당 비율이 가장 많이 떨어진 곳은 신한은행이었다. 신한은행의 지난 3분기 업무용고정자산비율은 11.74%로, 전년 동기(13.20%)보다 1.46%포인트 떨어진 것으로 나타났다.
이처럼 신한은행의 경우 지난 3분기까지도 4대 시중은행 가운데 유일하게 10%대가 넘는 비율을 지키고 있는 만큼, 자산 운용 효율성 제고에 속도를 내고 있는 것으로 풀이된다.
뒤이어 우리은행이 9.46%로 전년 동기(10.11%)보다 0.65%포인트 하락한 것으로 나타났다. 이밖에 하나은행과 KB국민은행 역시 각각 8.07%(전년 대비 0.29%포인트 하락), 8.39%(0.20%포인트 하락)를 기록하며 시중은행의 업무용고정자산비율은 일제히 줄어든 것으로 집계됐다.
이처럼 시중은행이 업무용고정자산비율 줄이기에 속도를 낸 것은 지난 신종 코로나바이러스 감염증(코로나19)가 확산된 2020년 이후부터다.
2020년 초까지만 하더라도 4대 시중은행의 업무용고정자산비율은 12%대를 유지했으나 이후 지속 하락하며 2021년 2분기에는 10%대로 떨어지더니, 2024년 2분기부터는 9%대까지 내려앉았다.
이처럼 코로나19 시기 업무용고정자산비율이 줄어든 데는 비대면 거래가 활성화된 것이 큰 영향을 미쳤다. 코로나19 확산 이후 비대면 금융거래로 대면 거래가 줄어들면서 점포 효율화 작업이 빠르게 이뤄졌기 때문이다.
실제로 2019년 3분기 3544개에 달하던 시중은행의 영업점포 수는 2020년 3분기 3406개, 2021년 3분기 3145개로 지속 감소했다. 이어 2022년 3분기 2891개, 2023년 3분기 2824개까지 줄어들더니 지난 2024년 3분기에는 2792개로 2800개의 선마저 붕괴된 것으로 확인됐다. 자산을 효율적으로 운용하기 위해 점포를 폐쇄하는 등 유휴부동산 매각을 통해 업무용고정자산비율을 낮춘 것이다.
여기에 모수인 자기자본 증가가 맞물린 점도 영향을 미쳤다. 지난해 3분기 4대 시중은행의 업무용고정자산은 13조7619억원으로, 전년 동기(13조7848억원)보다 0.17% 줄어드는 데 그쳤다. 이 기간 동안 자기자본은 146조4341억원으로, 전년 동기(137조7469억원) 대비 6.31% 늘었다.
우리은행의 자기자본이 31조2991억원으로 전년 동기 대비 11.69% 늘어나며 증가폭이 가장 컸다. 이어 △신한은행 37조3256억원(전년 대비 7.46% 증가) △하나은행 34조8318억원(4.25% 증가) △KB국민은행 42조9776억원(3.37% 증가) 순이었다.
향후 시중은행의 업무용고정자산 비율이 줄어들 가능성은 커질 것으로 전망된다. 당국의 지속적인 가계대출 억제 정책과 금리 인하에 따른 수익성 악화가 전망되는 가운데, 은행이 자산 효율을 효율적으로 운용해야 할 필요성이 커졌기 때문이다.
여기에 고금리 장기화와 고물가 등으로 인한 한계 기업 증가 등 리스크가 확대되면서 은행이 외부 도움 없이 버틸 수 있는 유동성 확보 필요성이 커진 실정이다.
김경근 한국신용평가 연구원은 “수신 대비 상대적으로 높은 여신 금리 변동성을 감안할 때, 금리 하락은 은행의 수익성에 부정적”이라며 “건전성이 개선되며 대손비용이 감소할 수 있지만, 예대금리차 축소가 수익성에 미치는 영향이 더 크게 작용할 것”이라고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.