

 입력 2025-01-29 07:00:00


지난해 순익 16.6조원 추정…1년 전보다 11.8%↑
NIM 하락에도 대출자산 늘어…비이자이익 성장도 눈길
우리금융 순익 성장률 1년 전보다 22.3% ‘급등’
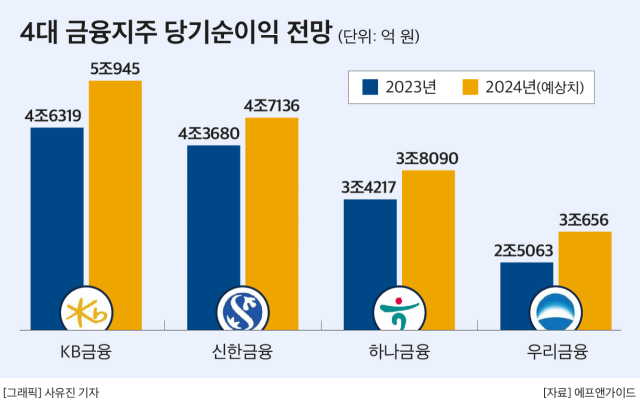
국내 주요 금융지주들이 지난해 사상 최대 순익을 올릴 전망이다. 순이자마진(NIM) 하락에도 대출자산이 늘면서 이자이익이 증가한 데다, 비이자이익 부문의 성장세도 긍정적 영향을 끼칠 것이라는 분석이다. 특히 KB금융지주는 국내 금융지주 처음으로 5조 클럽에 입성할 것으로 보인다.
29일 금융정보업체 에프앤가이드에 따르면 KB·신한·하나·우리 등 4대 금융지주의 지난해 합산 순이익(지배주주순이익 기준)은 16조6827억원으로 예상됐다. 이는 전년보다 11.8% 증가한 규모다.
금융지주별로는 KB금융의 당기순이익이 5조945억원으로 1년 전보다 10.0% 증가할 것으로 점쳐졌다. 예상치에 부합할 경우 KB금융은 국내 금융지주 가운데 처음으로 5조원이 넘는 순이익을 기록하게 된다.
신한금융의 연간 순익은 2023년 4조3680억원에서 지난해 4조7136억원으로 7.9% 증가할 것으로 예상됐다. 같은 기간 하나금융의 순익은 3조4217억원에서 3조8090억원으로 11.3% 늘어날 전망이다.
우리금융은 4대 금융 가운데 가장 높은 성장률을 기록할 것으로 보인다. 지난해 순익 전망치는 3조656억원으로 1년 전보다 22.3% 늘었다.
이들 금융지주는 지난해 초 발생한 홍콩H지수 ELS 사태로 인해 1분기 대규모의 일회성 손실이 발생한 바 있다. 기준금리 인하 기대감이 선반영되며 수익성 지표인 NIM도 하락세를 이어갔다.
이 같은 악재 속에서도 금융지주들이 전년보다 개선된 순익을 시현한 배경에는 대출자산 증가가 자리했다. 금융감독원 금융통계정보시스템에 따르면 4대 금융지주의 주력 계열사인 은행의 원화대출 규모는 2023년 말 1202조2906억원에서 지난해 3분기 말 1292조5123억원으로 7.5% 증가했다.
가계대출 잔액은 595조5729억원으로 6.2% 늘었고, 기업대출 잔액은 678조4078억원으로 8.7% 증가했다. 금융당국의 가계대출 억제 정책으로 인해 기업대출 영업에 공격적으로 나선 덕분이다.
또 금융지주들이 지난 2023년 선제적으로 충당금을 대거 적립한 영향도 있다. 리스크 관리 차원에서 부동산 프로젝트파이낸싱(PF) 관련 충당금을 미리 적립하면서 지난해 실적에서 관련 부담을 줄일 수 있었다.
비이자이익 성장세도 실적 개선에 긍정적인 요인으로 꼽힌다. 4대 금융의 비이자이익은 지난해 3분기 누적 기준 9조9699억원으로 전년 동기보다 7.0% 증가했다. 금융당국의 이자장사 비판이 계속되자 이들 금융지주는 자산관리 부문을 중심으로 사업 역량을 강화하고 있다.
최정욱 하나증권 연구원은 “금융지주사의 지난해 4분기 실적은 기존 예상치를 더 상회할 가능성이 높아졌다고 판단한다”며 “시중금리 하락에 따라 트레이딩 관련익 발생 등으로 증권사들의 실적이 기대치를 상회할 가능성이 높고, 은행들도 환율 상승에 따른 외환·파생부문 둔화에도 불구하고 비이자이익이 상당히 양호할 것으로 예상되기 때문”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.