

 입력 2025-02-21 08:00:00


4대 은행, 지난해 충당금 전입액 2.3조…1년새 47%↓
KB국민·신한·하나은행, 충당금 전입액 절반 이상 줄여
부동산 PF 충격 대비 우리은행은 보수적 충당 기조 유지
충당금 줄어드는데 NPL은 되레 증가세…손실흡수력↓
고금리 장기화에 따라 차주들의 상환 여력이 약화되며 주요 시중은행의 고정이하여신(NPL) 규모가 지속적으로 증가하고 있다. 다만 시중은행의 충당금 적립 규모는 1년새 절반 가량 줄어든 것으로 확인됐다. 우리은행 정도만이 전년도와 비슷한 수준의 충당금을 유지하며 보수적 기조를 이어가고 있는 것으로 나타났다.
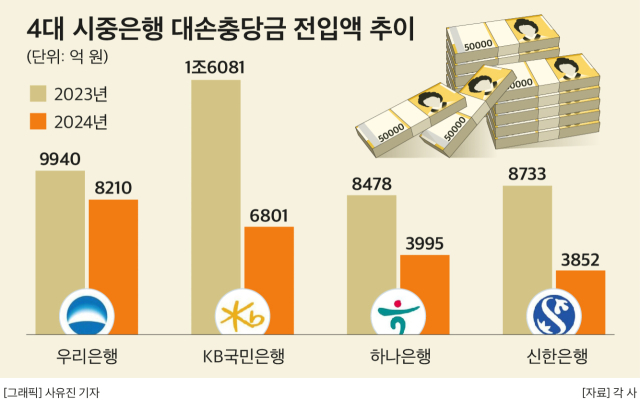
21일 금융권에 따르면 4대 시중은행(KB국민·신한·하나·우리은행)이 잠재적 손실에 대비해 지난 한 해 적립한 충당금 등의 규모는 2조2858억원에 달하는 것으로 집계됐다. 이는 전년 동기(4조3232억원)보다 47.13% 줄어든 수준이다.
은행별로 살펴보면 주요 시중은행 4곳의 대손충당금 전입액(신용손실충당금 전입액)은 1년새 모두 줄었다. 특히 KB국민은행과 신한은행, 하나은행은 충당금을 1년새 절반 가량 줄인 것으로 나타났다.
특히 KB국민은행의 대손충당금 전입액은 지난해 6801억원으로, 전년(1조6081억원)보다 57.71% 가량 크게 줄었다. 차주 등급상향으로 연중 약 2630억원 규모의 대손충당금을 환입한 점이 영향을 미친 것으로 보인다.
같은 기간 신한은행과 하나은행의 대손충당금 전입액도 50%대의 감소폭을 보였다. 먼저 신한은행의 대손충당금 전입액은 전년(8733억원)보다 55.89% 줄어든 3852억원을 기록했다. 하나은행 역시 52.88% 감소한 3995억원의 충당금을 적립한 것으로 나타났다.
대손충당금은 금융사가 향후 돌려받지 못할 가능성이 큰 부실 채권에 대비해 수익의 일부를 미리 떼어 쌓아두는 비용을 말한다. 통상 은행은 대출이 부실화될 가능성이 크면 대출금의 높은 비율을 예치하고 부실화될 가능성이 낮으면 상대적으로 적은 비율로 예치한다.
시중은행 4곳 중 3곳의 대손충당금 전입액이 절반 가량 줄어든 가운데, 우리은행 정도만이 전년도와 유사한 대손충당금을 쌓으며 보수적인 기조를 이어가고 있는 것으로 확인됐다.
우리은행의 지난해 대손충당금 전입액은 8210억원으로 집계됐다. 이는 전년(9940억원)보다 17.40% 줄어든 수준이나, 전체 은행 중 가장 높은 수준이다. 아울러 감소폭 역시 10%대로 가장 작았다.
우리은행의 경우 은행업 전반적으로 영향을 미쳤던 부동산 프로젝트파이낸싱(PF) 사업성 평가 기준에 따른 재평가와 책임준공형 관리형 사업장에 대한 보수적인 재분류 작업을 진행하며 지난해에도 충당금을 추가적으로 적립했다는 설명이다.
우리은행 관계자는 “지난해 부동산 PF 사업성 재평가나 책준형사업장 등에 따라 충당금을 추가로 적립한 영향”이라고 설명했다.
이처럼 시중은행의 대손충당금은 지난 2023년 4조원대에서 2조원대로 50% 넘게 줄었으나, 이는 2023년 고금리 장기화에 따라 충당금을 늘렸던 것에 대한 기저효과로 풀이된다.
실제로 지난 2022년 4대 은행의 대손충당금 전입액은 2조7705억원 수준으로, 2024년과 동일한 2조원대를 기록한 바 있다. PF 부실 확대, 고금리 장기화에 따른 취약차주 증가 등 건전성 리스크가 산적하자 지난 2023년 충당금 규모를 대폭 늘린 것이다. 하지만 지난해 PF 시장이 점차 안정화되는 등 환입 효과가 나타나자 충당금 전입액 역시 예년 수준을 보이고 있다는 것이 업계 설명이다.
충당금이 줄어드는 가운데 고정이하여신(NPL)은 늘어나며 손실흡수력 역시 떨어진 것으로 나타났다. 대손충당금 전입액을 고정이하여신(NPL)으로 나눈 NPL커버리지비율이 1년새 일제히 하락한 것이다.
4대 시중은행의 지난해 4분기 말 NPL 규모는 총 3조9490억원에 달하는 것으로 집계됐다. 이는 전년 동기(3조3860억원)보다 16.6% 증가한 수준이다. 같은 기간 시중은행들의 NPL커버리지비율은 평균 204.3% 수준으로, 전년 동기(245.2%)보다 40.9%p(포인트) 떨어졌다.
해당 비율은 차후 부실채권에 얼마나 대비하고 있는지 나타내는 지표로, 비율이 낮을수록 부실여신의 위험 수위가 높아지고 있다는 의미로 볼 수 있다.
다만 은행 모두 권고치 이상의 손실흡수력을 갖추고 있으며, 앞서 선제적인 충당금을 적립해 온 만큼 관련 부담은 크지 않다는 것이 업계 중론이다. 금융권의 한 관계자는 “시중은행의 경우 지난 2024년도에 선제적으로 충당금을 적립했기 때문에 2025년 대손비용의 추가적인 부담은 제한적일 것으로 예상된다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.