

 입력 2025-03-31 07:01:00


지역 기반 금융 한계 돌파…정책 변화 속 기회 모색
부산-경남銀, 각기 다른 컨소시엄 참여로 인가 가능성↑
BNK금융지주가 제4인터넷전문은행 예비인가 신청에서 계열사인 부산은행과 경남은행을 각각 다른 컨소시엄에 참여시키며 디지털 전환과 사업영역 확장에 본격적으로 나섰다.
이는 지역 기반이라는 지방금융사의 구조적 한계서 벗어나 디지털 금융 환경에서 돌파구와 경쟁력을 확보하려는 전략적 판단으로 해석된다.
31일 금융권에 따르면 BNK금융는 최근 부산은행을 한국신용데이터(KCD)가 주도하는 ‘한국소호은행’ 컨소시엄에, 경남은행은 소상공인연합회가 주도하는 ‘소소뱅크’ 컨소시엄에 각각 참여시켰다.
하나의 금융그룹이 계열 은행을 서로 다른 컨소시엄에 참여시킨 것은 이례적이다. 금융권은 이를 통해 BNK금융이 리스크를 분산시키고, 양방향에서 인터넷은행 진출 가능성을 확보하려는 포석으로 보고 있다.
한국소호은행 컨소시엄은 부산은행과 함께 하나은행, 우리은행, 농협은행 등 대형 시중은행이 함께 참여하고 있어 인허가 경쟁에서 우위를 점하고 있다는 평가도 나온다. 강력한 자본력과 기존 금융 인프라를 갖춘 점에서 심사 과정에서 높은 점수를 받을 가능성이 높다는 분석이다.
소상공인 특화 금융이라는 차별화 전략을 전면에 내세운 소소뱅크 컨소시엄 역시 무시할 수 없는 유력후보다. 금융당국이 포용금융과 지역경제 지원을 핵심 심사 기준으로 삼은 만큼, 실현 가능성과 사회적 가치 측면에서 높은 점수를 받을 수 있다는 전망도 있다.
지역 기반의 지방금융이 인터넷은행에 도전하는 데는 명확한 배경이 있다. BNK금융의 실적은 거점지역인 부산과 경남의 경기 상황에 큰 영향을 받을 수밖에 없다.
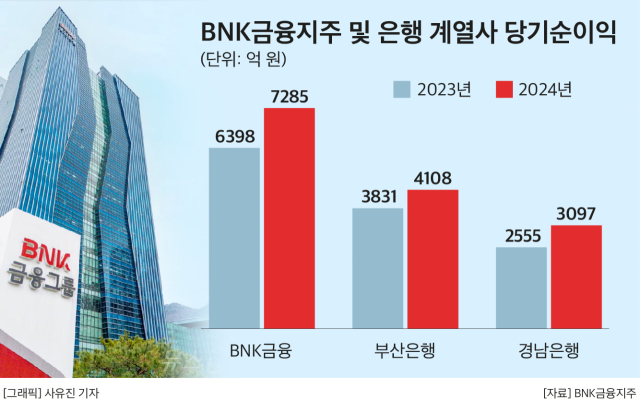
BNK금융의 지난해 연결 당기순이익은 7285억원으로 전년 대비 25.5% 증가했다. 같은 기간 부산은행은 4108억원, 경남은행은 3097억원으로 각각 7.2%, 21.2% 순이익이 늘었다. 그러나 중장기적으로 인구 감소와 지역 경기 둔화, 수도권 중심 경제 집중이라는 구조적 한계를 극복하기 어렵다는 분석이 나온다.
빈대인 BNK금융 회장은 지난 26일 정기주주총회에서 “지속된 경기 침체 및 자영업자 대출 부담 증가 등으로 지역경제는 어느 때보다 어려움을 겪고 있다”며 “본원적 경쟁력 강화를 통해 수익성을 높이고 비용 효율성을 개선하는 등 지속가능한 성장을 통해 어려움을 극복해 나가겠다”고 말했다.
금융위원회는 이번 예비인가 심사에서 지역 중소기업에 대한 자금공급 계획 및 실현 가능성을 주요 평가 기준으로 포함했다. 구체적으로는 △비수도권 중소기업에 대한 연도별 자금공급 목표 △향후 5년간의 이행계획 △건전성 관리 방안 등이 명시됐다.
이는 BNK금융에 유리하게 작용할 수 있다는 평가다. 과거 인터넷은행 인가 당시 수도권·빅테크 중심 구도가 강했던 것과 달리, 이번에는 지역 기반 전략의 실현 가능성과 사회적 기여도가 중요한 평가 요소로 부각되고 있기 때문이다. 부산은행과 경남은행을 각각 다른 컨소시엄에 참여시킨 BNK금융의 전략도 이러한 정책 기조에 맞춘 행보로 해석된다.
BNK금융은 기존 인터넷은행들과의 협업도 확대 중이다. 이 역시 거점지역을 넘어 전국 단위로 영업 범위를 확장하기 위한 행보다.
경남은행은 최근 토스와 협력해 사회초년생 대상 신용대출 상품인 ‘첫시작 루키 대출’을 출시했다. 비대면·간편 금융 서비스에 강점을 가진 토스의 플랫폼에 경남은행의 대출 운영 역량을 결합한 형태다. 부산은행은 케이뱅크와 전략적 마케팅 제휴를 체결하고, 2025년 하반기 공동대출 상품 출시를 예고한 상태다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.