

 입력 2025-04-29 17:21:37


4대 시중은행 이자이익 8.7조…1년새 1.2% 증가
기준금리 인하에 NIM은 하락…1.64%→1.56%
한은, 금리 인하 지속할까…위태로운 은행 수익성
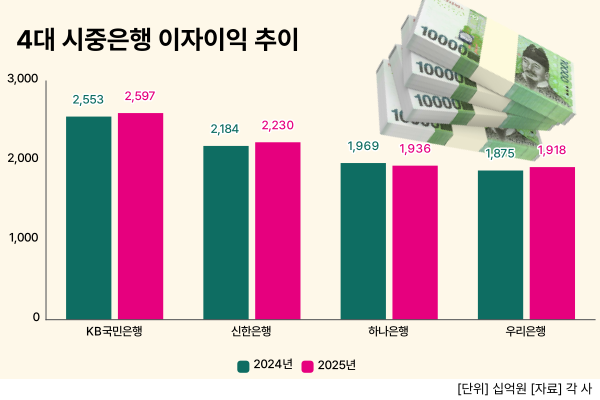
금리 인하 기조에도 4대 시중은행의 이자이익이 전년 대비 되레 증가한 것으로 나타났다. 예금금리는 금리 인하에 발맞춰 떨어지고 있으나, 대출금리 인하는 더디게 이뤄지며 예대금리차가 벌어지고 있는 것이 영향을 미친 것이다. 다만 한국은행이 올해 기준금리 인하를 지속할 것으로 전망되는 만큼, 일각에서는 은행의 대출 의존도를 줄여 수익성을 지켜야 한다는 제언이 나온다.
29일 금융권에 따르면 4대 시중은행(KB국민·신한·하나·우리은행)의 올해 1분기 이자이익 총합은 8조6810억원에 달하는 것으로 집계됐다. 이는 전년 동기(8조5810억원)보다 1.17% 증가한 수준이다.
은행별로 살펴보면 하나은행을 제외한 3개 은행의 이자이익이 1년새 일제히 증가했다. 우리은행의 올 1분기 이자이익이 1조9180억원으로 전년 동기(1조8750억원)보다 2.29% 늘며 증가폭이 가장 컸다.
같은 기간 신한은행 역시 2.11% 증가한 2조2300억원의 이자이익을 기록하며 2%대의 증가폭을 보였다. 뒤이어 KB국민은행이 이자로 벌어들인 이익은 전년(2조5530억원)보다 1.72% 늘어난 2조5970억원으로 집계됐다.
1년새 이자이익이 줄어든 곳은 하나은행이 유일했다. 하나은행의 올 1분기 이자이익은 1조9360억원으로, 전년 동기(1조9690억원)보다 1.68% 감소했다.
본래 기준금리 인하기에는 대출 금리도 함께 하락하며 은행의 이자이익 또한 축소된다. 하지만 한국은행이 지난해 10월부터 기준금리를 3.50%에서 2.75%로 총 0.75%p(포인트) 인하했음에도 은행의 이자이익은 되레 불어났다. 이는 시중은행이 대출금리를 내리는 속보보다 예금금리 인하 속도를 늦춰 예대마진을 늘린 것으로 풀이된다.
한은이 지난달 발표한 ‘2월 금융기관 가중평균금리’에 따르면, 은행권의 신규취급액 기준 대출금리와 수신금리의 차이인 예대금리차는 1.49%포인트로, 전월보다 0.03%포인트 커진 것으로 나타났다.
여기에 대출자산 자체가 늘어나며 은행의 대출 관련 이자도 늘어난 것으로 보인다. 올 1분기 기준 4대 시중은행의 원화대출금은 올 1분기 992조1000억원으로, 전년 동기(938조6000억원)보다 5.70% 늘었다.
다만 기준금리 하락에 따라 은행의 수익성 지표는 지속 하락 중이다. 기준금리 인하에 따라 대출금리가 내려갔고, 이에 따라 순이자마진(NIM)도 줄어든 것이다.
NIM은 은행 등 금융회사들이 자산을 운용해 얻은 수익에서 조달비용을 뺀 뒤 운용자산 총액으로 나는 수치다. 금융회사의 수익성을 나타내는 대표적인 지표로 사용된다.
실제로 4대 시중은행의 NIM은 1년새 모두 하락했다. 4대 시중은행의 올 1분기 NIM은 평균 1.56%로 집계됐다. 이는 전년 동기(1.64%)보다 0.08%p(포인트) 축소된 수준이다.
이수영 하나금융연구소 연구위원은 “대출 부문의 경우 단기불 변동금리 비중이 높아 금리 하락 효과가 단기간 반영되나, 조달 부문 만기가 길어 조달금리 리프라이싱 효과가 제한적으로 나타나게 된다”고 설명했다.
그러면서 “장기금리 하락폭이 단기금리보다 크게 나타나며 예대금리차는 축소되고, 금리 인하로 인해 운용수익률이 조달비용률보다 더 빠르게 하락하면서 NIM이 감소한 것”이라고 덧붙였다.
올해 한국은행이 기준금리를 추가로 인하할 것으로 전망되는 만큼 은행의 이자이익 증가 추세 역시 주춤할 것으로 전망된다. 1분기 우리 경제가 역성장하며 한은이 경기를 살리기 위해 기준금리를 내릴 것이라는 관측이 지배적이기 때문이다. 실제로 국제 신용평가사 피치는 현 2.75% 수준인 기준금리를 올해 연말까지 연 1.75%까지 인하할 것으로 전망하기도 했다.
상황이 이런 만큼 일각에서는 근본적으로 시중은행의 영업 모델을 변화하는 것이 NIM 개선에 긍정적인 영향을 미칠 것이란 시선도 나온다. 은행의 영업 모델에서 이자이익이 절대적인 비중을 차지하고 있는 만큼, 시장금리가 지속 하락할 것으로 전망되는 시점에서 근본적인 전략 변화가 필요하다는 것이 골자다.
이병윤 한국금융연구원 선임연구위원은 “은행의 순이자마진은 시장금리와 유사한 움직임을 보이는데, 앞으로 저성장 추세가 이어질 경우 금리가 낮은 수준으로 유지되면서 대출의 수익성인 순이자마진도 낮은 수준이 이어질 것으로 보여 대출 비즈니스의 매력도가 떨어질 전망”이라고 말했다.
이 연구위원은 “향후 시장금리도 하락세를 보이며 대출의 수익성인 순이자마진도 낮아질 것으로 보인다”며 “은행들은 수익 창출에서 대출 의존도를 줄이고 비이자이익 증대 및 신탁·자산운용 등 인구 고령화에 대비한 비즈니스 확대, 성장률이 높고 젊은 국가로의 진출 확대 등 근본적인 전략 변화를 적극적으로 추진해야 할 것”이라고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.