

 입력 2026-10-04 07:00:00


3분기 매출 24.3조·영업익 1조원 전망…HS·VS 수익성 개선
MS사업본부도 3분기 흑자 전망…프리미엄 TV·고정비 절감 효과
AIDC 냉각 수주 상반기 6000억원 추정…美 버지니아에 칠러 공장 증설
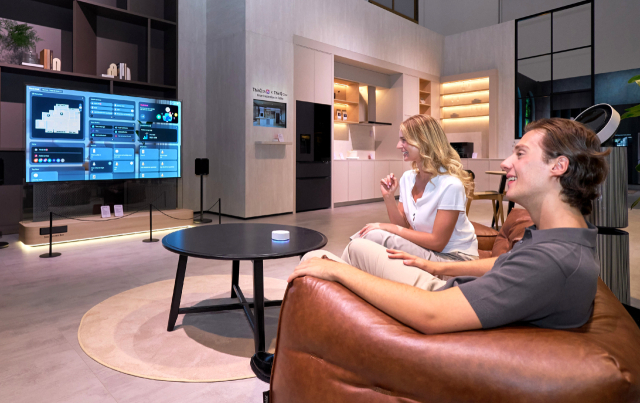
모델이 TV 화면에서 AI 홈 플랫폼 ‘LG 씽큐’를 통해 집 안 가전과 IoT 기기, 전력 사용 현황 등을 확인하고 있다. <사진=LG전자>
LG전자가 가전과 전장 등 핵심 사업 호조에 힘입어 올해 3분기 역대 최대 분기 매출을 기록할 것으로 예상된다. TV 사업도 올 2분기에 이어 흑자 기조를 이어가면서 실적 개선세를 이끌 것이란 기대감이 나온다.
주력 사업을 중심으로 실적 회복세가 가시화되면서 신사업 확장에도 한층 속도가 붙을 전망이다. LG전자는 로봇과 냉난방공조(HVAC)를 차세대 성장축으로 육성하고, AI 데이터센터 냉각 시장에서 수주를 확대하며 새로운 성장동력 확보에 나선다는 구상이다.
4일 금융정보업체 에프앤가이드에 따르면, LG전자의 올 3분기 실적 컨센서스(증권사 전망치 평균)는 매출 24조3084억원, 영업이익 1조479억원으로 집계됐다.
매출은 전년 동기 대비 11.13% 증가한 규모다. 전망치가 현실화하면 분기 기준 역대 최대치를 기록하게 된다. 기존 최대 매출은 2024년 3분기 22조1769억원이다. 영업익은 전년 동기 대비 52.1% 증가해 1조원대를 회복할 것으로 전망된다.
실적 개선을 이끄는 것은 가전과 전장 등 주력 사업이다. 증권 업계는 올 3분기 HS(가전)사업본부와 VS(전장)사업본부 매출을 각각 약 7조2000억원, 3조2000억원 수준으로 추정하고 있다. 영업익은 약 3600억원, 2900억원으로 예상된다. 가전은 프리미엄 제품과 구독, 기업간거래(B2B) 사업 비중 확대가, 전장은 차량용 인포테인먼트(IVI) 등 고부가 제품 판매 확대가 수익성을 뒷받침한 것으로 분석된다.
박강호 대신증권 연구원은 “HS 및 VS에서 제품 믹스 개선 효과가 지속됐다”며 “원달러 하락 및 물류비 증가, 주요 원재료 가격 인상 요인을 감안하면 선전한 것으로 추정된다”고 분석했다.
TV를 담당하는 MS사업본부도 흑자 기조를 이어가며 실적 회복에 힘을 보탤 전망이다. 지난해 7509억원의 영업 적자를 냈던 MS사업본부는 올 1분기 3718억원, 2분기 2194억원의 영업익을 기록하며 흑자 전환했다. 프리미엄 TV 판매 확대와 인력 효율화에 따른 고정비 절감으로 수익성이 개선된 영향이다. 증권 업계는 3분기 MS사업본부 매출을 약 5조3000억원, 영업익을 약 500억~700억원으로 추정하고 있다.
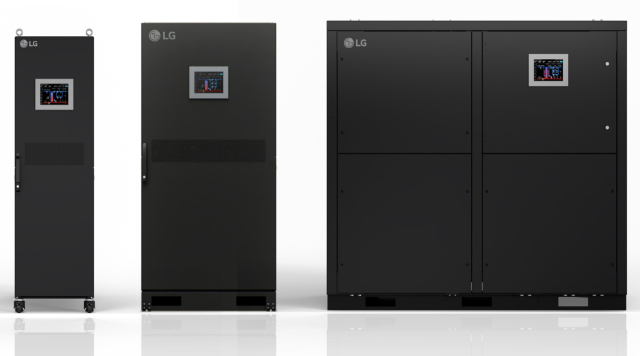
LG전자의 액체냉각 솔루션 CDU 라인업. (왼쪽부터) 600㎾, 1㎿, 2.5㎿ 제품. <사진제공=LG전자>
기존 사업의 실적 개선세가 이어지는 가운데, LG전자는 로봇과 HVAC 등 신사업 역량을 강화하며 중장기 성장 기반 마련에 나서고 있다. 특히 AI 데이터센터 시장 확대로 고성능 서버의 발열을 관리하는 냉각 솔루션 수요가 커지면서 관련 사업 육성에 속도를 내는 모습이다.
LG전자는 지난 9월 엔비디아의 파트너 프로그램인 ‘엔비디아 파트너 네트워크(NPN)’에 ‘파워 앤 쿨링’ 분야 파트너로 정식 등재됐다. NPN은 엔비디아의 AI 컴퓨팅 플랫폼과 기술 생태계를 기반으로 하드웨어·소프트웨어·서비스·인프라 기업이 참여하는 글로벌 파트너 프로그램이다. 이번 등재를 통해 LG전자는 엔비디아 기술 기반 AI 데이터센터를 구축하는 글로벌 고객을 대상으로 칠러와 냉각수분배장치(CDU) 등 냉각 솔루션을 제안할 수 있게 됐다.
이와 함께 LG전자는 내년 상반기 생산을 목표로 미국 버지니아주 원저에 연면적 3만2000㎡(약 9680평) 규모 칠러 생산 공장을 구축한다는 계획을 밝혔다. 공장에서는 AI 데이터센터에 주로 공급되는 공랭식 칠러를 생산하며, 데이터센터가 밀집한 버지니아주에 생산 거점을 마련해 현지 공급 속도를 높인다는 구상이다.
오강호 신한투자증권 연구원은 “LG전자는 올 상반기 냉각 솔루션 수주 6000억원을 확보했고, 납품 리드타임은 6~9개월로 추정된다”며 “신규 수주 확대와 함께 AI 밸류체인으로의 도약이 가시화하고 있어 2027년 ES사업본부 매출액과 영업익은 각각 17%, 39% 증가할 것으로 전망한다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]














댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.