

 입력 2026-11-06 16:53:44


3분기 순익 2818억원…직전 분기比 70.2% 감소
브로커리지·운용 수익 급감에도 IB 수익 12% 증가
인수·주선 수익 확대에 IB 성장세…수익 다변화 성과
IB 성장에 발행어음도↑…기업금융 운용 기반 확대
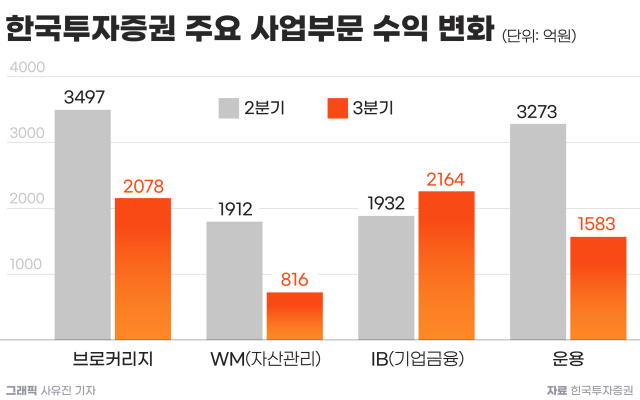
한국투자증권이 올해 3분기 주식 거래대금 감소와 운용 부문 부진으로 직전 분기 대비 크게 줄어든 실적을 기록했다. 브로커리지와 자산관리, 운용 부문의 수익이 일제히 감소한 것이다. 하지만 이 가운데 기업금융(IB) 부문만 성장세를 이어가며 실적 둔화를 일부 보완하는 데 성공한 것으로 나타났다.
브로커리지와 운용 부문의 실적 변동성이 확대되는 가운데 한국투자증권이 발행어음과 종합투자계좌(IMA) 사업을 통한 자금 운용 기반 확대에도 나서고 있는 만큼, IB 수익 확대와 발행어음·IMA 사업의 성장세가 향후 한국투자증권의 수익 구조에 긍정적인 영향을 미칠 수 있을지 주목된다.
5일 한국금융지주 공시에 따르면 한국투자증권의 올해 3분기 연결 당기순이익은 2818억원으로 집계됐다. 이는 직전 분기(9464억원) 대비 70.2% 감소한 규모다.
다만 3분기 누적 당기순이익은 2조128억원으로 전년 동기(1조6761억원)보다 20.1% 증가했다. 상반기까지 이어진 실적 호조에 힘입어 누적 순이익은 성장했지만, 3분기 들어 수익성이 크게 둔화된 모습이다.
한국투자증권의 별도 기준 3분기 순영업수익은 8019억원으로 직전 분기(1조2108억원) 대비 33.8% 감소했다. 사업부문별로 살펴보면 브로커리지 부문의 순영업수익은 2078억원으로, 직전 분기(3497억원)보다 40.6% 줄었다. 같은 기간 위탁매매 수수료수익은 4524억원에서 2872억원으로 36.5% 감소했다.
이처럼 한국투자증권의 브로커리지 수익이 줄어든 데는 국내 주식 거래대금 감소가 주요 원인으로 꼽힌다. 한국투자증권의 일평균 약정대금은 올해 2분기 28조6500억원에서 3분기 20조1000억원으로 29.9% 감소했다. 국내 주식 위탁매매 수수료수익은 3722억원에서 2367억원으로 줄었으며, 해외 주식 등 관련 수수료수익도 802억원에서 505억원으로 감소했다.
자산관리 부문 수익의 감소폭은 더욱 두드러졌다. 올해 3분기 자산관리 부문의 순영업수익은 816억원으로 직전 분기(1912억원)보다 57.3% 줄었다. 특히 금융상품 판매수수료 수익은 2분기 2513억원에서 3분기 1001억원으로 60.2% 급감했다.
지난해 인기를 끌었던 목표전환형 랩어카운트 상품 판매가 부진함에 따라 금융상품판매수수료 수익이 큰 폭으로 감소한 것으로 분석된다. 이 가운데 자산관리 수수료는 1660억원에서 304억원으로 81.7% 감소했으며, 수익증권 판매수수료도 560억원에서 340억원으로 39.2% 줄었다.
반면 고객 금융상품 잔고는 증가세를 이어갔다. 올해 3분기 말 개인고객 금융상품 잔고는 108조4700억원으로 직전 분기(104조9700억원) 대비 3.3% 늘었다. 채권과 발행어음 판매 확대에 힘입어 고객자산 규모는 커졌지만, 수수료 수익은 오히려 감소한 것이다.
운용 부문 역시 실적 부진을 피하지 못했다. 올해 3분기 운용 부문의 순영업수익은 1583억원으로 전분기(3273억원) 대비 51.6% 감소했다. 발행어음 순이자마진(NIM) 축소와 채권운용 부진이 수익 감소에 영향을 미친 것으로 풀이된다. 여기에 환율 변동에 따른 외화자산 평가손실도 발생하면서 운용 실적이 악화됐다.
이에 반해 IB 부문은 주요 사업부문 가운데 성장세를 나타냈다. 올해 3분기 IB 수익은 2164억원으로, 직전 분기(1932억원) 대비 12.0% 증가했다. IB 수수료수익은 2분기 1435억원에서 3분기 1929억원으로 34.4% 늘었으며, 같은 기간 IB 관련 이자수익도 463억원에서 497억원으로 7.3% 증가했다.
한국투자증권은 주식자본시장(ECM)과 채권자본시장(DCM)에서의 경쟁력을 바탕으로 기업금융 수익을 확대할 수 있었다는 설명이다. 실제로 한국투자증권은 올해 3분기 누적 기준 더벨 리그테이블 수수료 부문에서 ECM과 유상증자, 국내채권 인수 부문 모두 1위를 기록한 것으로 나타났다.
증권가에서는 한국투자증권의 3분기 실적과 관련해 국내외 주식 거래대금 감소와 목표전환형 랩어카운트 판매 부진이 브로커리지 및 자산관리 수익 감소로 이어졌다고 분석했다. 반면 IB 부문은 ECM·DCM 시장에서의 높은 점유율을 바탕으로 양호한 실적을 기록했다고 평가했다. 아울러 중장기적인 사업 경쟁력에 대해 긍정적인 평가를 유지하기도 했다.
조아해 메리츠증권 연구원은 “상반기 중 보여 줬던 ETF 시장 중심 브로커리지 점유율 확대, WM 영향력 확대 등의 경쟁력은 유효하다”며 “운용손익 변동성이 높으나, 추후 시장 회복 시 타사대비 탄력적인 이익 확대를 예상한다”고 말했다.
한편 한국투자증권은 발행어음과 종합투자계좌(IMA) 사업을 통한 자금 운용 기반 확대에도 나서고 있다. 올해 3분기 말 발행어음 잔고는 24조4700억원으로 직전 분기(22조4700억원) 대비 8.9% 증가했다. 발행어음 운용자산 가운데 기업금융 관련 잔고는 13조2100억원으로 전분기(11조8800억원)보다 1조3300억원 늘어난 것으로 나타났다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]








































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.