

 입력 2026-11-06 17:44:24


매출액 5조3951억원·영업손실 2814억원 기록
글로벌 공급 부담·수요 회복 지연 등 ‘실적 감소’
대산 통합 법인 안정화 추진…내년 여수 재편 속도
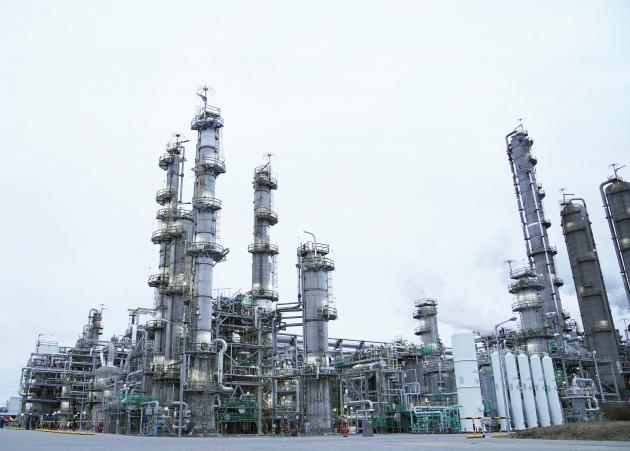
롯데케미칼 충남 대산공장. <사진=롯데케미칼>
롯데케미칼이 올해 3분기 다시 적자 전환한 가운데, 대산 사업 재편 효과와 여수 통합 법인 출범 등을 통해 수익성 개선과 재무구조 정상화에 속도를 낸다.
롯데케미칼은 연결 재무제표 기준 매출 5조3951억원, 영업손실 2814억원을 기록했다고 6일 밝혔다.
올 3분기 실적 감소의 배경에는 중동 지역의 긴장이 다시 고조됨에 따라 원료 가격이 상승했지만, 물가 상승으로 인한 전방 산업 수요가 부진했던 것이 꼽힌다. 원가 상승분을 제품 가격에 반영하는 데 한계가 있었기 때문이다.
사업별로 살펴보면 기초화학 부문의 부진이 두드러졌다. 올 3분기 기초화학 매출은 3조7235억원, 영업손실은 2166억원으로 집계됐다.
원료 가격 상승분의 판가 반영이 지연된 가운데 환율 하락까지 겹치면서 전분기 대비 적자 전환했다. 올 4분기에도 글로벌 공급 부담과 수요 회복 지연으로 약세 시황이 이어질 것으로 전망된다.
첨단소재 부문도 적자를 기록했다. 매출은 1조893억원, 영업손실은 154억원이다.
롯데케미칼은 스프레드 축소와 부정적인 레깅 효과, 환율 하락 등이 수익성에 부담으로 작용한 것으로 보고 있다. 다만 올 4분기에는 주요 제품 판매량 증가에 따라 실적이 점진적으로 개선될 것으로 예상된다.
계열사별로는 롯데정밀화학이 매출 5253억원, 영업이익 225억원을 기록했다. 주요 제품의 국제 가격과 환율 하락, 판매량 감소로 전분기보다 실적이 줄었다.
롯데에너지머티리얼즈는 매출 2897억원, 영업손실 213억원을 기록했다. 북미 에너지저장장치(ESS)와 글로벌 전기차 고객향 판매량이 늘면서 매출은 전분기 대비 49% 증가했고, 영업이익률도 소폭 개선됐다.
롯데케미칼은 대산, 여수 등의 사업 재편을 통한 구조적인 수익성 개선에 나설 방침이다. 지난 9월 대산 사업장은 H&L 어드밴스 통합 합작 법인(JV) 출범을 마쳤다.
여수 사업 재편도 추진 중이다. 여수 공장 물적 분할을 거쳐 2027년 상반기 여천NCC와의 통합 법인 출범을 목표로 파트너사들과 세부 사항을 협의하고 있다.
통합 이후에는 운영 효율성을 높이고 고부가 제품 비중을 확대해 기초화학 사업의 구조적인 수익 개선 기반을 마련한다는 구상이다.
롯데케미칼 관계자는 “올 4분기에는 3분기에 집중됐던 일시적인 부담 요인들이 점차 완화되고, 대산 사업 재편에 따라 적자 규모가 3분기보다 점진적으로 축소될 수 있을 것이다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.