

 입력 2018-11-03 18:15:24


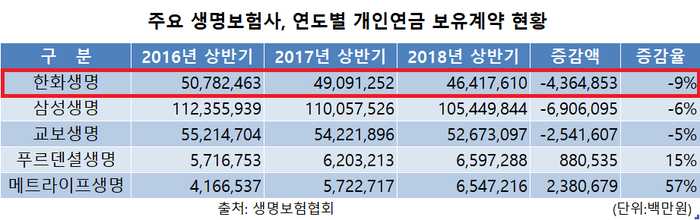
한화생명(대표 차남규)의 개인연금 보유계약 감소율이 대형 3사 중에서 가장 큰 것으로 밝혀졌다.
4일 생명보험협회에 따르면 공시이율 하락으로 올 상반기 한화생명 개인연금 보유 계약은 46조4176억 원으로 지난 2016년 상반기 50조7824억 원에 비해 9% 감소한 것으로 집계됐다.
지난 3년간 삼성생명 개인연금 보유계약 감소율은 6%로 지난 2016년 동기 대비 6조9000억 원 줄었다. 같은 기간 교보생명은 3년 간 5% 줄어 한화생명보다 높은 보유계약을 유지중이다. 교보생명 개인연금 보유계약은 2016년부터 2018년 상반기까지 50조 원대에 달한다.
한화생명이 대형 3사 대비 보유계약 감소율이 가장 큰 원인은 개인연금에 대한 이차역마진으로 금리확정형 유배당 상품에 대한 책임준비금 평가(LAT) 결손액이 크게 확대됐기 때문이다.
올 상반기 삼성생명과 교보생명의 금리확정형 유배당 상품에 대한 LAT결손액은 전년 대비 줄었지만 한화생명만 전년 동기 대비 결손이 436억 원 늘어나 이차역마진이 심화된 상황이다.
지난 2000년대 초반까지 보험사는 7% 이상 고금리 확정형 연금저축상품을 판매했지만 현재 보험사 공시이율 평균은 2.25%로 크게 낮아져 금리차에 따른 역마진이 이어지는 상황이다.
한화생명도 지난 2008년까지 개인연금 공시이율이 5% 수준에서 올 들어 2.6%까지 떨어졌다.
지난 2014년11월 투자형인 '알고 받는 변액연금보험' 출시 이후 연금상품이 새로 나오지 않아 보장성보험 위주로 전략을 세웠다. 한화생명을 비롯 대형사도 새 국제회계기준(IFRS17)과 지급여력기준(K-ICS) 도입에 따라 개인연금 판매에 대한 이점이 줄었다.
새 보험 회계기준은 개인연금에 대한 요구자본이 늘어나기 때문에 지급여력금액을 더 쌓아야 하는 등 자본관리 측면에서도 부담요인으로 작용한다. 소비자 입장에서도 저금리와 고령화로 연금에 대한 수요가 줄어 대부분 보험사는 개인연금 대신 주식비중을 높이는 변액연금을 확대 중이다.
보험사의 경우 연금자산을 채권을 통해 운용하는데 변액연금은 주식과 펀드비중을 고객의 선택에 따라 높일 수 있기 때문이다. 현재 한화생명을 포함해 대형 3사의 개인연금 보유계약은 감소했지만 중소형사 중에서도 외국계인 푸르덴셜생명과 메트라이프생명만 보유계약이 급증했다.
임준환 보험연구원 선임연구위원은 이에 대해 “외국계는 자산-부채관리(ALM)을 통해 상품을 설계하는데 외국 본사에서 직접 통제하기 때문에 국내 보험사에 비해 자산관리에 경쟁력을 갖췄다”며 “자산듀레이션을 길게 가져가 지금여력(RBC) 비율의 요구자본 규모가 적다”고 밝혔다.
푸르덴셜생명과 메트라이프생명은 저금리에 따라 신계약가치가 낮아진 개인연금 시장에서 대형사보다 공격적인 영업에 나서면서 경쟁에 합류한 것으로 해석된다. 한화생명 측은 “현재 개인연금이나 저축성보험 보다는 수익성이 높은 보장성보험 위주로 전략을 맞춘 상황”이라고 밝혔다.
[CEO스코어데일리 / 강민성 기자 / kms@ceoscore.co.kr]
무단 전재-재배포 금지> 2018-11-03 18:15:24 송고







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.