

 입력 2022-08-02 17:48:36


2분기 매 출 1조2889억원…전년대비 104.5% 증가
SK온 “판매 확대로 4분기부터 흑자전환 가능할 것”
생산능력 확대 투자로 수익성 확보까지는 시간 필요
SK이노베이션의 배터리 사업 자회사인 SK온(대표 지동섭)이 외형 성장을 이뤘지만 수익성 확보에는 실패했다. 올 상반기 적자폭이 크게 확대됐다. 회사는 올해 4분기를 흑자전환 기점으로 보고 있지만 업계 내에서는 부정적인 의견이 많다.
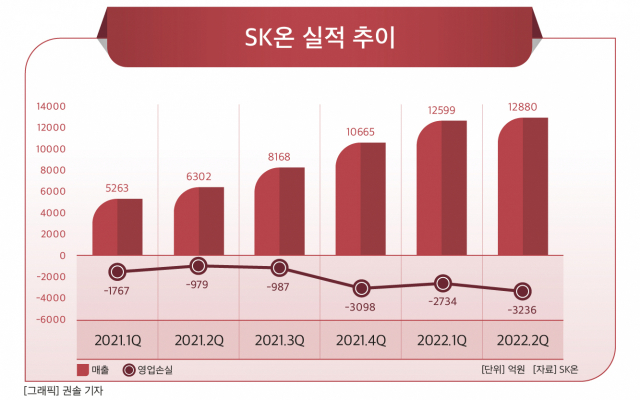
2일 업계에 따르면 SK온의 2분기 매출은 1조2889억원으로 전년 동기 6302억원 대비 104.5% 크게 늘어났다. 지난해 4분기 처음으로 분기 기준 매출 1조원을 넘어섰으며, 3개 분기 연속으로 매출 1조원 이상을 기록했다. 하반기와 내년에도 신규 공장 가동이 이뤄지는 만큼 외형 성장은 지속될 것으로 예상된다.
하지만 외형 성장에도 불구하고 적자는 벗어나지 못하고 있다. 올해 2분기에도 3266억원의 영업손실을 기록했다. 지난해 2분기 979억원 영업손실에서 적자는 더욱 커졌다. 1분기(-2734억원)와 비교해도 적자 규모는 확대됐다.
2분기 적자폭이 커진 것은 판매물량 감소와 유럽지역 내 동력비 증가, 판관비 확대 등이 원인으로 꼽힌다. 특히 동력비가 늘어난 것은 유럽에서 전기료가 인상된 것과 동시에 공장에서 생산이 아직 안정화 단계에 다다르지 못하면서 비용이 증가한 것으로 전해졌다.
SK온은 올해 4분기부터는 흑자전환이 가능할 것으로 내다보고 있다. SK온은 하반기에 제품 가격 인상을 통해 원가 상승분을 반영하고, 생산 안정화를 통해 수익성을 끌어올린다는 계획이다. 올해 상반기 가동이 이뤄진 미국 조지아 1공장과 헝가리 2공장의 생산 안정화를 기대하고 있다.
SK온 관계자는 “현재는 적자를 기록하고 있는데 해외 투자 등이 이뤄지면서 비용 증가에 따른 것도 원인”이라며 “투자가 완료되면 안정적인 수익을 올릴 수 있을 것이며, 4분기에는 판매가 늘어나고 가격 인상 등이 이뤄지면서 흑자전환도 기대하고 있다”고 말했다.
반면 업계 내에서는 SK온의 적자 규모는 줄어들겠지만 적자를 벗어나기는 쉽지 않을 것이란 전망이 우세하다. 증권가에서도 SK온은 4분기 740억원의 적자를 기록할 것으로 예측했다.
이는 배터리 사업에 늦게 뛰어든 SK온이 앞으로도 지속적으로 투자를 해야 하기 때문이다. SK온은 생산능력을 확대하고 글로벌 시장점유율을 높이기 위해 올해 생산능력 77GWh(기가와트시)에서 2023년에는 88GWh까지 끌어올릴 계획이다. 나아가 2025년에는 220GWh, 2030년에는 500GWh까지 확대할 방침이다.
실제 2025년까지 새롭게 건설되는 공장도 헝가리·미국·중국 등 4곳에 달한다. 계획돼 있는 설비 투자만 15조7965억원으로 이를 고려하면 수익성 확보가 쉽지 않을 전망이다.
배터리 업계 관계자는 “하반기 일부 소재 가격이 떨어지고 신규 공장 건설이 이뤄지면서 판매 확대가 되는 등 수익성 개선에 대한 여지는 남아있다”면서도 “투자가 지속적으로 이뤄져야 하며, 불확실성도 존재하고 있어 흑자전환 시점은 지켜봐야 할 것”이라고 말했다.
[CEO스코어데일리 / 박준모 기자 / Junpark@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.