

 입력 2022-08-08 11:22:35


2분기 매출 1조768억원·영업이익 1094억원 달성
글로벌 경기 불황에도 이차전지용 동박사업 영업이익 증가
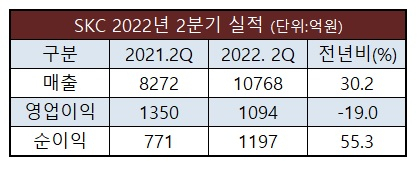
SKC(대표 박원철)의 2분기 영업이익이 화학 전년 동기 대비 약 20% 감소했다. 다만 매출은 1분기에 이어 2분기에도 1조원을 돌파했다.
SKC는 2분기 매출 1조768억원, 영업이익 1094억원을 기록했다고 8일 밝혔다. 전년 동기 대비 매출은 30.2%가 증가했지만 영업이익은 19% 감소했다.
이차전지용 동박사업 투자사 SK넥실리스는 2분기 매출 1995억원, 영업이익 296억원을 기록했다. 전년 동기 대비 매출은 26.6%, 영업이익은 57.4% 증가하며 성장세를 이어나갔다. 전기차 제조사들의 신차 출시 등으로 수요 증가가 예상되는 3분기에는 풀가동에 따른 실적 증가가 기대된다.
SK피아이씨글로벌을 중심으로 한 화학사업은 2분기 매출 4123억원, 영업이익 695억원을 올렸다. 전년 동기 대비 매출은 47.5% 증가했지만 영업이익은 25.3% 감소했다. 프로플렌옥사이드(PO) 제품 수요가 줄었지만, 고부가 제품인 프로필렌글리콜(PG) 및 폴리우레탄 원료인 폴리올 판매가 늘어나면서 실적을 방어했다. 3분기에는 글로벌 물류 포스트를 기반으로 대형 고객사 PG 판매를 확대해 나갈 계획이다.
SKC솔믹스를 중심으로 한 반도체소재사업은 매출 1356억원, 영업이익 63억원을 기록했다. 매출은 전년 동기 대비 20.2% 늘어난 반면 영업이익은 19.2% 감소했다. CMP패드의 신규 고객 평가 및 인증을 진행하고 있는 SKC솔믹스는 3분기에 반도체 노광공정 핵심소재인 블랭크마스크의 고객사 인증도 완료하고 상업생산을 시작할 계획이다.
인더스트리소재사업부문은 매출 3211억원, 영업이익 150억원을 기록했다. 매출은 지난해보다 17.2% 증가했지만 영업이익은 42.1% 감소했다. 전방산업 부진 및 원가 상승 기조가 지속될 것으로 예상되는 3분기에는 유기발광다이오드(OLED) 디스플레이 소재, 친환경 에코라벨 등 고부가 제품 판매를 확대해 수익성을 확보해 나갈 계획이다.
SKC는 ESG(환경·사회·지배구조)경영도 강화하고 있다. 대표적 글로벌 ESG 평가지표인 MSCI ESG 평가등급이 전년 ‘BB’에서 올해 ‘BBB’로 상향됐다. 또한 7월 발간한 지속가능경영보고서를 통해 ‘2040 온실가스 넷 제로(Net-Zero)’ 달성을 위한 중간목표를 공개했다.
거버넌스도 한층 강화했다. 올해 3월 처음으로 사외이사를 이사회 의장으로 선임하며 이사회의 독립성을 공고히 한 SKC는 2분기에 선임 사외이사제도를 도입하고, 사외이사로만 구성된 협의체를 신설했다.
SKC 관계자는 “올해 상반기에는 1분기와 2분기 모두 분기 1조원대 매출을 달성하고, 이차전지용 동박사업 수익성을 제고하는 등 재무적 성과 개선을 꾸준히 이어갔다. ESG 평가등급 향상, 온실가스 넷 제로 중간목표 공개 등 ESG 경영 성과도 확대했다”며 “하반기에도 ‘글로벌 ESG 소재 솔루션’ 기업을 향한 혁신을 이어갈 것”이라고 말했다.
[CEO스코어데일리 / 박준모 기자 / Junpark@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.