

 입력 2025-07-24 14:40:56


통상 정책 방향성에 따른 경영 불확실성 가중 가능성
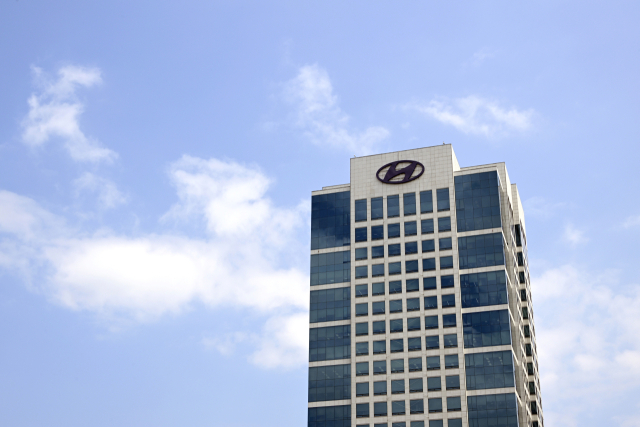
현대차 양재 본사.<사진제공=현대자동차>
현대자동차가 분기 기준 최대 매출을 올렸지만, 미국 관세 영향 본격화 등으로 아쉬운 영업이익을 올렸다.
현대차는 올해 2분기 연결 기준 매출 48조2867억원, 영업이익 3조6016억원을 기록했다고 24일 밝혔다.
지난해 2분기보다 매출은 7.3% 증가했지만, 영업이익은 15.8% 감소했다. 2분기 영업이익률은 7.5%다. 경상이익은 4조3853억원, 당기순이익은 3조2504억을 나타냈다.
현대차는 2분기 글로벌 시장에서 106만5836대를 판매했다. 지난해 2분기보다 0.8% 증가한 수치다.
국내 시장에서는 팰리세이드와 아이오닉9 신차 효과로 SUV 판매가 늘어나며 전년 동기 대비 1.5% 증가한 18만8540대를 판매했다. 해외에서는 미국 판매가 전년 동기 대비 3.3% 증가한 26만2305대를 기록했다. 대외 환경 악화로 신흥 시장 판매가 줄었지만, 해외 판매는 전년 동기보다 0.7% 증가한 87만7296대가 팔렸다.
2분기 글로벌 친환경차 판매량(상용 포함)은 전년 동기 대비 36.4% 증가한 26만2126대를 기록했다. 이 중 전기차는 7만8802대, 하이브리드는 16만8703대로 집계됐다. 유럽 지역 중심 전기차 판매 비중 확대와 하이브리드 라인업 강화가 주효했다.
매출 성장은 북미 시장의 판매 호조와 우호적인 환율 효과 덕분이다. 올 2분기 원·달러 평균 환율은 전년 동기 대비 2.4% 오른 1404원을 기록했다.
2분기 매출 원가율은 전년 동기 대비 2.7%포인트 상승한 81.1%를다. 판매 관리비는 마케팅 및 연구비용의 소폭 증가에도 불구하고 판매보증비용의 감소로 매출액 대비 판매 관리비 비율이 전년 동기 대비 하락한 11.4%를 나타냈다.
현대차 관계자는 “국내, 미국, 유럽 등 주요 시장 판매량 증대로 외형적 성장이 가능했지만, 미국 관세 영향이 본격화되고, 경쟁 심화에 따른 글로벌 인센티브 및 판매 비용 증가 등의 원인으로 손익이 둔화됐다”고 말했다.
현대차는 관세 등 통상 환경의 변동 방향성에 따른 손익 영향도 등이 경영 활동의 리스크 요인으로 작용할 것이라고 예상했다. 신흥 시장 중심 판매 둔화가 이어지면서 예측하기 어려운 경영 환경이 하반기에 지속될 것으로 전망했다.
불확실성이 확대되는 상황 속에서 현대차는 연초에 발표한 2025년 가이던스를 잠정 유지하고, 8월 1일에 발표될 미국 정부의 관세 정책 방향성을 기반으로 전략 고도화를 통해 체계적으로 대응책을 적극 실행해 나간다는 방침이다.
현대차는 최근 복합적인 대내외 경영 리스크에 대한 정교한 분석과 근본적인 미래 경쟁력 확보를 위한 과감한 혁신으로 지속적인 성장 모멘텀을 마련해 나갈 계획이다.
지난해 발표한 밸류업 프로그램에 의거해 2025년 2분기 주당 배당금은 전년 동기(2000원)보다 25% 오른 2500원으로 발표했다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.