

 입력 2026-10-22 17:26:11


국세청 “배당과 같은 효과인데 세 부담 달라지면 문제”…우아한형제들 “세무조사 성실히 임할 것”
23년 현금배당 4127억원 뒤 2년간 자사주 소각 1조270억원…누적 영업이익의 74.5% 해외 이전
“명목은 자본거래, 실질은 배당” 지적…김주연 CFO “조사 중, 답변 어려워”
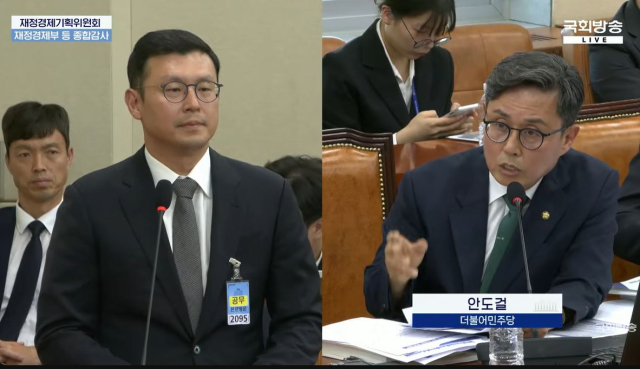
22일 국회 재정경제기획위원회 재정경제부·국가데이터처 종합감사에서 김주연 우아한형제들 최고재무책임자(CFO)(사진 왼쪽)가 증인으로 출석했다. <사진=국회방송 라이브 화면 캡처>
배달의민족 운영사 우아한형제들이 최근 3년간 독일 모회사 딜리버리히어로(DH)에 약 1조원이 넘는 자금을 이전하면서, 현금배당 대신 자사주 매입·소각 방식을 활용한 점이 국정감사에서 쟁점으로 떠올랐다. 국회와 국세청은 이같은 거래가 조세협약상 자본거래로 분류돼 국내 과세를 회피한 것은 아닌지 집중 추궁했다.
22일 국회 재정경제기획위원회 재정경제부·국가데이터처 종합감사에서 안도걸 더불어민주당 의원은 김주연 우아한형제들 최고재무책임자(CFO)를 상대로 해외 자금 이전 구조와 과세 적정성을 추궁했다. 당초 증인으로 채택된 김범석 대표 대신 김 CFO가 출석했다.
우아한형제들은 2023년 현금배당 4127억원을 실시한 뒤, 2024년에는 자사주 5372억원어치를 매입해 소각했고 25년에도 같은 방식으로 약 4900억원어치를 처리했다. 3년 누적 주주환원액은 1조4399억원에 달했다.
안 의원은 “2023년에는 본사에 배당으로 지급했고, 2024년과 2025년에는 1조원 넘는 돈을 자기주식을 사들여 소각하는 방식으로 바꿨다”며 “2년간 약 1조270억원을 해외 주식으로 넘겨갔는데 원천징수는 없었느냐”고 물었다.
김 CFO는 “현재 조사 중인 관계로 답변드리기 어렵다”고 답했다. 자사주 매입·소각 방식을 한국 법인이 제안했는지, 모회사가 제안했는지에 대한 질문에도 같은 취지로 답변을 유보했다.
논란의 핵심은 자사주 매입·소각이 실제로는 배당과 다르지 않다는 것이다. 안 의원은 우아한형제들이 보유한 현금으로 자사주를 매입·소각한 뒤에도 DH의 지배력에는 변화가 없다는 점을 지적했다.
안 의원은 “자사주 매입·소각 이후 DH의 우아한형제들 지분은 변동이 없고 100% 지배하고 있다”며 “주주의 지배력은 그대로이고 회사 이익만 해외로 넘어간 상황은 명목만 자본거래일 뿐 실질은 배당 아니냐”고 비판했다. 특히 “한국·독일 조세협약상 자본거래의 경우 과세권이 독일에 있어, 이를 회피하기 위해 이런 방식을 택한 것으로 생각된다”고 지적했다.
박해영 국세청 차장은 개별 사안 판단은 유보하면서도, “현금배당과 동일한 경제적 효과를 가져오면서도 자사주 소각 등의 방식에 따라 세 부담이 달라지는 부분은 문제가 된다고 생각한다”고 밝혔다.
안 의원이 국세청이 해당 거래를 실질 배당으로 결론 내릴 경우 원천징수와 가산세가 붙을 수 있다고 지적하자, 김 CFO는 “세무조사에 최선을 다해 성실히 임하고 있고 앞으로도 성실하게 임할 것”이라고 답했다.
세법상 자기주식 소각으로 주주가 받은 금액이 주식 취득금액을 초과하면 그 초과분을 배당으로 보는 ‘의제배당’ 규정이 적용될 수 있다. 다만 실제 과세 여부는 거래 목적, 계약 경위, 대금 산정 방식, 소득의 실질 귀속 관계 등을 종합해 판단해야 한다.
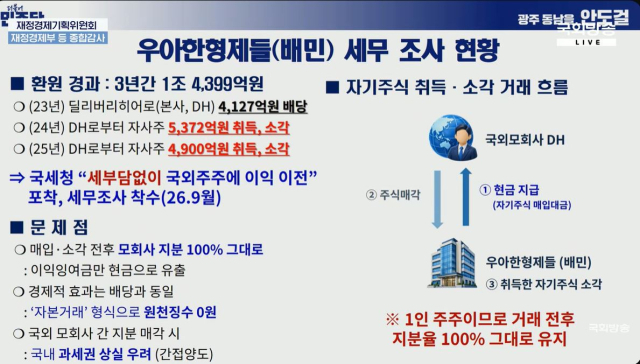
우아한형제들은 2023년 현금배당 4127억원을 실시한 뒤, 2024년에는 자사주 5372억원어치를 매입해 소각했고 25년에도 같은 방식으로 약 4900억원어치를 처리했다. 3년 누적 주주환원액은 1조4399억원이다. <사진=국회방송 라이브 화면 캡처>
안 의원은 해외 자금 이전 의혹과 별개로 배민의 국내 생태계 책임도 지적했다. 그는 “배민이 하나의 생태계를 이루고 있는데, 가맹점 수수료와 라이더 보수 문제가 반복 제기되는 만큼 사회적 책임을 더 강화해야 한다”고 말했다.
이어 플랫폼 노동자들이 소득 증빙이 어려워 금융 접근성에서 소외된다는 점도 제기했다. 배민이 보유한 소득 정보를 신용보증기관과 연계하면, 보증서 발급과 은행 대출 심사에 활용할 수 있다는 제안이었다.
김 CFO는 “해당 내용에 취지에 공감하고, 현재도 원천징수영수증을 지급하고 있다”며 “향후 소득 증빙을 실시간으로 할 수 있도록 시스템 연동 등을 긍정적으로 검토하겠다”고 밝혔다.
업계에서는 향후 쟁점을 자사주 거래가 의제배당에 해당하는지, 해외 주주에 지급된 소득이 국내원천 배당소득으로 인정되는지, 그 경우 원천징수 의무와 조세조약 적용이 적정했는지로 보고 있다.
김 CFO는 “국세청 세무조사와 관련한 사회적 논란에 대해서 이유가 어떻든 심려를 끼쳐드린 부분이 있다면 회사와 임직원을 대표해 송구스럽게 생각한다”고 말했다.
[CEO스코어데일리 / 진채연 기자 / cyeon1019@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.