

 입력 2018-10-31 07:06:40


제일기획(대표 유정근)이 최근 연이은 인수합병(M&A)에도 높은 수준의 재무건전성을 유지 중이다.
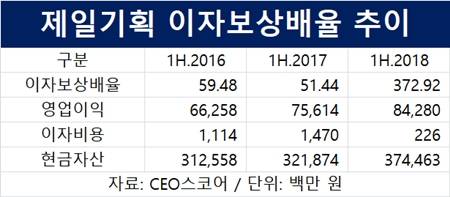
31일 기업 경영성과 평가사이트 CEO스코어가 국내 500대기업의 이자보상배율을 산출한 결과, 제일기획의 올 상반기 이자보상배율은 372.92로 집계됐다. 500대기업 평균 9.86, 서비스업종 평균 16.39를 모두 큰 폭으로 웃돌았다.
제일기획이 압도적인 채무상환능력을 보인 데는 실적 개선과 함께 사실상 무차입 경영기조 유지로 이자비용이 거의 발생하지 않기 때문이다.
제일기획의 올 상반기 영업이익은 833억 원으로 반기 기준 2015년(756억 원), 2016년(663억 원)보다 증가했다. 올 3분기에도 전년 동기대비 31% 늘어난 461억 원의 영업이익을 올렸다. 제일기획 본사와 해외 자회사가 유럽과 신흥국 광고시장 성장, 북미·중국 지역 실적 회복 효과를 누린 덕이다.
제일기획의 실적 성장에는 그동안의 M&A가 주요 배경으로도 꼽힌다.
인수 당시 금액을 기준으로 제일기획은 2015년 초 영국 광고회사 아이리스(Iris)를 507억 원에 인수했고 이밖에 영국 디지털 마케팅사 아톰42, 인도 광고사 익스피리언스 커머스, 루마니아 마케팅 기업 센트레이드 등을 인수하며 덩치 키우기를 지속했다.
눈길을 끄는 것은 제일기획이 수년 전부터 잇단 M&A를 진행하면서도 안정적인 재무구조를 유지했다는 점이다.
반기 기준 제일기획이 지출한 이자비용은 올 해는 2억 원에 그치고 작년과 재작년에도 각각 15억 원, 11억 원뿐이다. 현금자산은 2016년 6월말(3216억 원), 올 6월말(3745억 원) 모두 3000억 원으로 6월 말 141억 원 수준인 장단기차입금을 모두 갚아도 무리가 없는 상황이다.
아이리스 정도를 제외하면 거액의 자금이 필요하지 않았고 제일기획도 사업 확장이 필요한 곳에 위치한 적당한 매물 찾기에 집중한 영향으로 풀이된다.
제일기획은 향후에도 여러 M&A를 고려하는 만큼 재무건전성을 유지할 지도 관심사다. 사측은 “B2B, 데이터 등 디지털 분야의 소형 로컬 M&A를 지속할 방침”이라면서 “대형 글로벌 M&A도 검토 중”이라고 밝혔다.
이자보상배율은 기업이 벌어들인 영업이익이 이자비용으로 지출한 금액보다 얼마나 많은지를 나타낸 것이다. 기업의 채무상환능력을 보여주는 지표 중 하나로 쓰인다. 1미만인 경우 상환능력이 매우 취약한 것으로 평가된다.
[CEO스코어데일리 / 최보람 기자 / p45@ceoscore.co.kr]













댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.