



 입력 2024-06-30 07:00:00


롯데케미칼·한화솔루션, 신용등급 전망 하향 조정
석화 수익성 악화·차입 부담 증가로 재무안정성 ↓
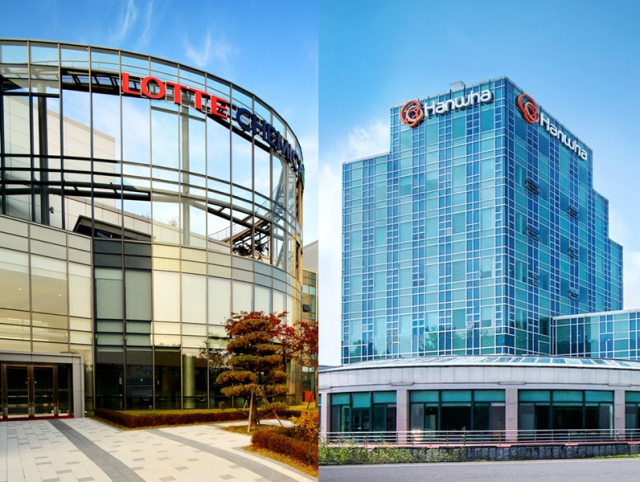
롯데케미칼·한화솔루션 연구소 전경. <사진=각사>
국내 석유화학 업계가 수익성 악화, 차입 부담 가중 등으로 신용등급 전망이 하향 조정됐다. 석화 업계의 신용등급 하락에 대한 불안감은 석화 업황이 올 하반기 더욱 부진할 것이라는 전망이 나오면서 더 확대되는 모양새다. 신용등급이 하향 조정된 롯데케미칼과 한화솔루션은 하반기 재무안정성을 확보하기 위한 방안을 마련해야 하는 상황이다.
30일 나이스신용평가에 따르면 롯데케미칼, 한화솔루션의 신용등급 전망이 ‘부정적’으로 하향됐다.
양사는 주력 사업에서 수익성이 악화되는 동시에 신규 투자 등으로 차입금 부담이 증가했기 때문이다. 나이스신용평가는 롯데케미칼과 한화솔루션의 신용등급 전망을 조정하면서 “사업 환경이 비우호적인 상황에서 투자 계획을 추진하기 위한 차입·채무 부담을 회복하는 데 시일이 소요될 전망이다”고 말했다.
롯데케미칼은 지난해 신용등급이 AA+(부정적)에서 AA(안정적)로 하향된지 1년만에 AA(부정적)으로 신용등급 전망이 조정됐다. 한화솔루션은 지난 2021년 AA-(안정적)으로 상향됐으나 다시 AA-(부정적)으로 변경됐다.
롯데케미칼은 수익성의 개선이 제한적인 상황에서 대규모 투자로 인한 재무 부담이 확대되면서 신용등급 전망이 부정적으로 전환됐다.
롯데케미칼은 원재료 가격 상승으로 운전자금 부담이 이어지며 2022년 중 영업현금흐름이 적자를 기록한 바 있다. 영업현금흐름이 적자 속에도 롯데케미칼은 인도네시아 라인(LINE) 프로젝트, 롯데에너지머티리얼즈 인수 등의 대규모 투자에 나섰다. 이로 인해 롯데케미칼의 지난 1분기 순차입금 규모는 6조5000억원으로 무차입경영을 하던 2021년 말 대비 7조원 늘었다.
올해 롯데케미칼의 경우, 적자 폭을 확대할 가능성은 낮은 것으로 평가받고 있다. 중국의 경기 부양 정책에 따라 주요 석유화학 제품들의 수요가 개선되고 유가 하락으로 원료비 부담이 낮아졌기 때문이다. 다만 중국 업체들이 올레핀 기초유분을 중심으로 대규모 증설에 나선 만큼, 수익성의 개선 폭이 작을 것으로 내다봤다.
롯데케미칼 관계자는 “업황이 전반적으로 부진하면서 신용등급 전망에 영향을 줬다”며 “자산 유동화 및 고부가 소재 비중 확대 등으로 재무안정성을 높여 나가고 있다”고 말했다.
한화솔루션의 경우, 태양광 사업에 대한 투자로 인해 차입부담이 가파르게 확대되면서 재무안정성이 저하된 것이 신용등급 전망을 하향 조정하는 게 주요했다.
한화솔루션은 미국 태양광 사업에 투자를 늘리면서 1분기 차입금이 11조7000억원을 기록했다. 이는 지난 2020년 말 6조원에서 약 2배 늘었다.
그러나 미국 태양광 시장은 모듈 공급 과잉을 겪으면서 한화솔루션 실적 부진에 원인 중 하나로 작용했다. 현재 6월 중국산 모듈의 동남아 우회 수출에 대한 관세 재부과를 앞두고 대규모 재고 유입이 이루어졌다. 미국에 쌓인 태양광 모듈 재고는 약 40~45GW로, 이는 미국 1년 설치량을 초과하는 것으로 전해진다.
한화솔루션은 올해 솔라 허브를 완공하기 위한 약 3조원 규모의 투자를 끝으로 재무 부담이 서서히 완화될 것으로 평가받고 있다. 특히 한화솔루션은 미국 태양광 사업에서 확보한 미국 첨단 제조 생산세액공제(AMPC) 유동화 및 EPC(설계·조달·시공)와 이를 통한 개발자산매각 등으로 재무안정성을 강화해 나갈 방침이다.
한화솔루션 관계자는 “업황의 불확실성으로 전반적으로 신용등급 전망에 영향을 미쳤다”며 “내년 솔라 허브가 본격적으로 가동되면서 판매가 늘고 수익성이 발생하면 재무 부담에 대한 우려를 해소할 수 있을 것으로 기대된다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.