


 입력 2024-07-25 17:37:25


매출액 12조2997억원·영업익 4059억원 기록
석유화학 흑자 전환…전지재료 출하 물량 증대
투자 집행·운영 최적화 통해 근원적 경쟁력 제고
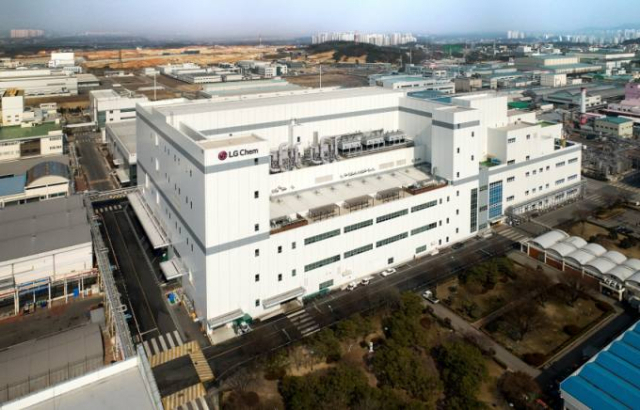
LG화학 청주공장 전경. <사진=LG화학>
LG화학의 석유화학 사업이 3개 분기 만에 흑자 전환을 거뒀다. 석유화학 사업이 적자를 해소했지만 전방 수요 둔화로 첨단소재 사업이 소폭 반등하면서 LG화학은 실적 개선에 부침을 겪고 있다. LG화학은 3대 신성장동력 중심으로 투자를 이어가는 한편, 투자 집행과 운영에 있어 속도를 조절할 계획이다.
LG화학은 2분기 매출액 12조2997억원, 영업이익 4059억원을 기록했다고 25일 잠정 공시했다. 매출액은 전년 동기 대비 14.2% 줄었고 영업이익은 전년 동기 대비 34.3% 감소했다.
사업 부문별로 살펴봤을 때, LG화학의 석유화학 부문은 매출액 4조9658억원, 영업이익 323억원을 기록했다. 석유화학 부문은 지난 4분기 1170억원의 적자를 기록하고 지난 1분기까지 310억원의 적자를 지속했지만 이번 2분기 흑자 전환하게 됐다.
석유화학 부문은 원료가 강세에도 불구, 가전 등 전방시장의 계절적 성수기 진입에 따른 주요 제품 판매 증가 영향 등으로 흑자 전환했다.
첨단소재 부문은 매출액 1조7281억원, 영업이익 1699억원을 기록했다. 전기차 성장 둔화 우려에도 양극재 출하 물량 확대로 매출과 수익성이 직전 분기 대비 개선됐다.
생명과학 부문은 매출액 4044억원, 영업이익 1090억원을 기록했다. 올 2분기 당뇨, 백신 등 주요 제품의 성장 및 희귀비만치료제 라이선스 아웃 계약금 반영으로 매출과 수익성이 일시적으로 증가했다.
에너지솔루션은 매출액 6조1619억원, 영업이익 1953억원을 기록했고 팜한농은 매출 2385억원, 영업이익 195억원을 기록했다.
LG화학은 오는 하반기 투자 집행과 운영을 최적화하는 방향으로 가닥을 잡았다. 전반적인 시황, 수요 성장세, 매크로 환경 불확실성 등을 신중하게 고려하겠다는 입장이다.
차동석 LG화학 최고재무책임자(CFO) 사장은 “하반기에는 중국 수요 부진 등 글로벌 경기 침체 지속과 해상운임 증가 등 어려운 환경이 계속될 것으로 예상된다”고 말했다.
LG화학은 당초 계획했던 4조원 규모의 설비투자(CAPEX)를 3조원 초중반 수준으로 축소한다. 차 CFO는 “양극재 투자가 최우선 순위임은 변하지 않았지만 전방 고객사의 감산 기조에 맞춰 연도별로 순차적으로 조정할 계획이다”고 말했다.
또한 LG화학은 국내 NCM 양극재, 모로코 LFP 양극재 투자는 고객과의 물량 조정 토대로 가동 일정 순연하기로 결정했다. 다만 구미공장 램프업과 2026년 초도 양산을 계획 중인 미국 투자는 이어간다.
아울러 석유화학 수익성을 개선하기 위한 재편도 지속한다. LG화학은 하반기 범용 제품에서 고부가 제품으로 전환을 지속할 계획이다.
LG화학 관계자는 “3대 신성장동력의 근원적 경쟁력을 제고할 수 있는 투자 집행과 운영 최적화 활동을 통해 한층 더 도약하는 회사가 되도록 최선을 다할 것이다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.